





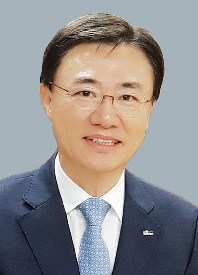
▲사진: 김영표 신한저축은행 대표
리테일과 기업의 균형 잡힌 포트폴리오를 구축하고 중금리 위주 대출 영업 지향을 위한 ‘핀테크를 접목한 비대면 서민금융 플랫폼’이 신한저축은행의 승부수였다.
신한저축은행은 타 금융지주 저축은행과 비교해 일찍 중금리 대출 플랫폼을 갖췄다. 비대면을 통한 24시간 대출 및 대출금 수령 환경을 구축했다. 앱(응용프로그램)을 통해 서류를 제출하고 약정하는 등 모든 절차를 온라인으로 해결하도록 했다.
국민건강보험공단과 연계한 독자적인 스크래핑 기술을 도입해 대출이 완료되는 시간을 평균 30분 이내로 단축했다. 기존에는 4~5일이 걸린 것에 비하면 소요 시간을 획기적으로 단축한 것이다.
은행과 저축은행을 연계한 원신한 전략도 충분한 효과를 보고 있다. 연계상품 ‘허그론’ 등으로 은행에서 대출이 어려운 고객을 저축은행이 안는 식이다.
그 결과 신한저축은행의 중금리 대출 취급액은 2015년 980억원에서 지난해 4849억원으로 급성장했다. 3년 사이 394%가 증가한 것이다.
서민금융 누적 공급액은 이달 기준 1조8000억원에 달한다. 신한저축은행 관계자는 “핀테크를 접목한 모바일 플랫폼 구축으로 중금리 대출 규모가 커진 영향”이라고 했다.
통상 급격하게 몸집을 불리면 그만큼 리스크도 커지기 마련이라지만, 업계 최고 수준의 CSS를 구축해 운영하면서 안정적인 재무건전성을 유지하고 있다. 3분기 고정이하여신(NPL)비율은 2.6%, 연체율은 2.4%를 기록했다. 전년 동기 대비 각각 1.19%포인트, 0.7%포인트씩 하락한 수치다.
저축은행들이 디지털 고도화에 나선 이유에 대해 김 사장은 “현재 저축은행 업계는 경쟁이 매우 치열하기 때문에 이윤이 떨어질 수밖에 없다”며 “결국 조직의 효율성으로 승부를 봐야하는데, 디지털은 고객도 편하고 관리 비용과 마케팅 비용을 줄일 수 있다”고 설명했다.
김 사장 취임 이후 일관적으로 디지털을 강화해온 결과는 실적 호조로 이어졌다. 실제 올 3분기 지주계 저축은행 가운데서도 우세한 성적을 보이고 있다.
신한저축은행은 전년 동기(135억원) 대비 53.4% 증가한 206억원의 누적 당기순익을 기록했다. 자산도 전년 말(1조4543억원)보다 10.7%가량 늘어난 1조6098억원을 달성했다.
지주계열 저축은행 1위 자리를 굳히면서도 그룹 비은행 기여도를 높이는데 일조한 성적이다. 비대면 채널을 고도화하면서 관리 비용을 줄이고 효율성을 높인 것이 성장 비결이란 설명이다.
김 사장은 “인수 초 적자였던 상황에서 중금리 대출 위주의 안정적인 성장 전략을 통해 그룹사의 일원으로서 당당해졌다”며 “업계에서도 위상이 높아지면서 직원들의 자긍심도 커졌다”고 말했다.
신한저축은행은 2011년 저축은행 사태 때 부실이 난 토마토저축은행을 2012년 신한금융이 인수해 영업을 시작했다. 영업 초기 3년간은 부실 자산을 정리하고 영업 체계를 갖추느라 적자가 났었다.
2015년 말부터는 자산과 순이익이 각각 7951억원, 80억원을 기록하면서 흑자로 전환했다. 내년에도 꾸준히 ‘완만한 우상향’ 곡선을 그리는 성장세를 위해 올해 말부터 내년 초에 걸쳐 디지털 채널의 추가 고도화가 예정돼 있다. 모바일 서비스를 사용자 중심으로 개선하면서 편의성을 높이기 위한 작업이다.
올해는 카카오톡 고객센터를 통해 AI 챗봇, 증명서 비대면 발급 시스템, 알림톡 도입 등을 준비하고 있다. 내년에는 모바일 애플리케이션에 생체인증을 도입하고 비대면 대출의 주말송금 확대를 통해 24시간 365일 금융환경을 구축하기로 했다. 최근 신한저축은행은 디지털 환경의 변화 흐름을 눈여겨보는 중이다. 다양한 차주 유입 채널을 발굴하기 위해서다.
지난 4월 금융혁신지원 특별법이 시행되면서 혁신금융서비스로 지정된 대출 중개 플랫폼에 입점하기도 했다. 모바일 금융서비스 토스(Toss)의 혁신금융서비스와 재빠르게 제휴를 추진해 지난 8월 신한저축은행과의 연계 대출 채널을 만들었다. 효과는 꽤 성공적이다.
이 채널을 통한 신규대출 취급액은 월 2~30억원 수준으로 신용대출 위주 유입이 일어난다는 설명이다. 인터넷전문은행 카카오뱅크와 제휴사 대출 추천 서비스(연계대출)도 제휴할 계획이다.
유선희 기자 ysh@fntimes.com




















