





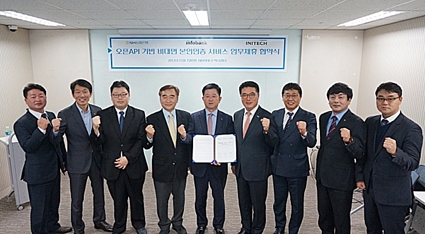
△ 농협은행 오픈 API 기반 비대면 본인인증 업무제휴.
은행들은 IT·통신·유통 등 다양한 이종 업종과 제휴하고 결합하면서 활발하게 ‘경계없는’ 은행을 모색할 것으로 보인다.
◇ 저무는 ‘독점적’ 은행업
한국은행에 따르면, 최근 1년간 이용실적이 있는 스마트폰 뱅킹 실제 이용 고객수는 2017년 9월말 현재 5666만명으로 전분기 대비 12% 가량 증가했다. 은행권 모바일 뱅킹이 확대되고, 인터넷전문은행 케이뱅크에 이어 카카오뱅크까지 출범하면서 2015년 3월말 이후 처음으로 두 자릿수 증가율을 기록했다.
모바일이 대세가 되면서 전통적 산업의 거래 형태가 바뀌고, 이것이 금융권에 새로운 대응을 요구하고 있기도 하다.
먼저 담보대출, 전세대출 등 금융과 밀접한 부동산업이 있다. 부동산업도 스마트폰의 대중화로 온라인과 오프라인을 연결하는 ‘O2O(Online to Offline)’ 서비스가 확대되고 있다.
KB국민은행은 2017년 8월 기존 부동산 플랫폼을 모바일 앱(APP) ‘KB부동산 리브 온(Liiv ON)’으로 명칭을 바꿔 확대 개편했다. 주택은행 시절부터 부동산 금융 시장을 주도해 왔지만 부동산 거래 시장이 모바일로 매물을 찾고 이후 매매하는 방식으로 변화하면서 대응할 필요가 생겼기 때문이다.
‘KB부동산 리브 온(Liiv ON)’은 부동산 매물 검색부터 시세 조회, 대출 신청까지 이어지는 원스톱 플랫폼 서비스다. 부족 자금 설계 서비스를 통해 대출가능 금액과 대출금리, 그리고 매달 갚아야 할 월부금도 확인할 수 있다.
KB국민은행은 부동산 114, 알스퀘어, 리얼티코리아 등 업체들과 추가 업무 제휴를 통해 부동산 콘텐츠 확보에도 힘쓰고 있다. ‘잠재적’ 대출 고객들을 잡아 두기 위해서 ‘길목’을 지키는 방법을 택하고 있다.
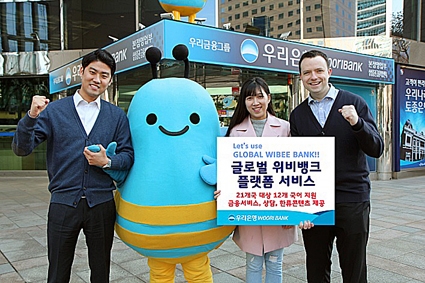
△ 우리은행 ‘글로벌 위비뱅크 플랫폼’ 서비스.
‘위비홈즈’는 아파트 단지 정보 검색, 청약 및 대출 신청, 이사 및 인테리어 서비스까지 원스톱으로 제공한다. 음성으로 매물 검색이 가능하다는 점과 기존 시세뿐만 아니라 미래에 발생할 지역 호재까지 검색이 가능하다는 점이 특징적이다.
‘독점적’ 기득권을 지녔던 은행들은 점포에서 고객을 기다리는 게 아니라 ‘모빌리티 플랫폼’도 공략하고 있다.
SC제일은행은 모빌리티 플랫폼을 가장 효과적으로 활용할 수 있는 방법으로 쇼핑과 금융의 결합을 제시했다. 2015년 2월 신세계그룹과 전략적 제휴를 맺고 신세계백화점과 이마트 내 샵인샵(shop in shop) 개념을 접목한 인스토어(In-store) 지점 ‘뱅크샵’과 ‘뱅크데스크’를 개설하고 있다.
과거의 은행으로서는 생각조차 못했던 이종 업종과의 전격적인 협업이다. 유통사와 제휴를 통해 SC제일은행은 주말과 야간에도 은행 업무를 할 수 있도록 해서 경계 허물기를 시도했다.
SC제일은행은 2017년 12월 현재 뱅크샵 12곳, 뱅크데스크 41곳으로 총 53곳의 모빌리티 플랫폼을 운영하고 있다.
하나금융지주의 경우 통신기업인 SK텔레콤과 합작법인으로 ‘핀크’(Finnq)’를 설립하고 2017년 9월 인터넷전문은행에 대항할 앱(APP)을 선보였다. 핀크는 2030세대를 타깃으로 한 생활금융 플랫폼을 표방하고, 인공지능(AI) 기반의 머니 트레이너 서비스도 제공하고 있다.
△ 농협은행 오픈 API 기반 비대면 본인인증 업무제휴.
‘위비톡’이 11개 국어를 지원할 수 있도록 개발하고, 인공지능(AI)을 탑재한 ‘실시간 외국어 대화번역 서비스’도 도입했다.
또 해외 비대면 고객을 공략하고 플랫폼 제휴사업을 확대하기 위해 인터넷뱅킹과 모바일뱅킹을 통합한 ‘글로벌 위비뱅크’를 개발하고 시스템을 구축 중이며 동남아 지역을 우선 타깃할 계획이다.
‘순혈주의’를 타파하고 IT 인재를 수혈하는 금융권의 움직임도 본격화되고 있다.
신한은행은 2017년 9월 인공지능(AI) 전문가인 장현기 박사를 디지털전략본부장으로 영입했다. 장현기 본부장은 삼성전자 SW센터와 IBM에서 모바일 플랫폼 설계 등을 주도했고, SK C&C AI개발 총괄 팀장으로 IBM왓슨의 한글화와 SK의 AI플랫폼인 ‘에이브릴’ 개발을 총괄했다.
같은달 BNK금융그룹 부산은행은 디지털금융의 경쟁력 강화를 위해 한정욱 전 IBM 코리아(Korea) 금융산업 부분 전무를 미래채널본부장으로 수혈했다.
하나금융그룹도 지난해 연말 그룹 내 본질적인 디지털 트랜스포메이션(Digital Transformation)의 기폭제 역할을 수행할 ‘DT랩(Lab)’을 신설하고, 실리콘밸리 및 삼성전자 소프트웨어 연구소장 출신 김정한 전무에게 DT랩 총괄 부사장 겸 CTO(최고기술책임자)를 맡겼다.
KDB산업은행의 ‘IT 비즈니스 플랫폼 발전방향 및 활용과제’ 리포트에서 권애라 책임연구원은 “스마트폰 보급 확대 등으로 대면채널이 지배적이던 과거와 달리 고객이 상황에 맞게 다수의 채널을 통해 금융서비스를 이용하고 있다”며 “스마트 금융 효과 극대화를 위해서는 통합 서비스 플랫폼 구축이 필수 과제”라고 설명했다.
◇ 폐쇄 아닌 ‘오픈’ 파트너십
2009년 설립된 독일의 ‘피도르 은행’(Fidor Bank)은 플랫폼 기업으로서 은행의 가능성을 보여준 사례로 꼽힌다.
피도르 은행은 오픈 API(애플리케이션 프로그래밍 인터페이스)를 은행의 운영체제(OS)로 채택했다. 폐쇄적으로 자사 제품만을 판매하는 게 아니라 다양한 제휴로 P2P(개인간) 대출, 귀금속 거래 등 서비스를 제공해 차별화 했다.
제도적 변화 요인도 있다. 유럽연합(EU) 은행들은 올해 1월부터 유럽은행감독청(EBA)이 규정한 결제서비스 지침 개정안 ‘PSDⅡ’ 전면 시행에 따라야 한다.
‘PSDⅡ’는 은행이 가진 금융정보를 고객 동의 아래 제3자에게 공유하는 것을 의무적으로 허용하는 내용이 골자다. 그동안 은행이 독점했던 API가 공개되면 비금융 기업들이 이를 활용해 다양한 서비스를 만들 수 있는 길이 열리는 셈이다.
국내에서는 5개 기본 API를 유료 개방한 금융권 공동 오픈플랫폼 외에, NH농협은행이 독자적 오픈 플랫폼 운영에 힘을 쏟고 있다.
농협은행은 지난 2015년 12월 ‘NH 핀테크 오픈 플랫폼’을 구축하고 국내 금융권 최초로 핀테크 기업에게 오픈 API를 공개했다. P2P 기업과 가상통화거래소 등에 맞춤형 API를 제공하는 등 2017년 11월 현재 총 95개 API를 개방하고 있다.
농협은행은 2018년도에 금융상품 API를 개발해서 외부 플랫폼 기업을 통해 농협금융의 금융상품을 판매할 계획이다.
비금융 플랫폼 기업들의 은행 비즈니스 진출이 본격화될 경우 수익을 ‘나눠야’ 하는 만큼 경쟁 구도에 변화가 예상되고 있다.
국제금융센터의 ‘아마존 등 대형 IT 기업의 은행업 진출 가능성’ 리포트에 따르면, ‘GAFA(구글·애플·페이스북·아마존)’, ‘BAT(바이두·알리바바·텐센트)’로 불리는 거대 IT기업들이 최근 금융 관련 서비스를 전개하면서 기존의 은행업 시장 경쟁구조에 변화의 조짐이 일고 있다.
글로벌 기업들의 전진 행보 가운데 ‘경계 허물기’가 필요하다는 지적이다.
은행권 디지털 부문 고위 관계자는 “경계가 무너지면서 은행도 금융 외에 진출할 영역이 생기게 될 것”이라며 “‘서비스형 은행(Baas·Banking as a Service)’으로서 공유할 수 있는 플랫폼과 모델을 만들어야 한다”고 말했다.
하나금융경영연구소의 ‘플랫폼 기업, 은행권의 새로운 경쟁자로 부상’ 리포트에서도 은행권이 자체 강점인 전문성과 신뢰도를 활용해 새로운 생태계를 개발하고 경쟁에 대비할 필요가 있다고 짚고 있다.
심윤보 하나금융경영연구소 연구원은 “은행권은 자체 플랫폼을 통해 향후 비금융 업무 진출도 고려할 수 있다”며 “이를 위해 은행권은 업무 전 부문에서 디지털 기술의 활용을 추진해야 하며 기술 기업과의 파트너십도 적극 활용할 필요가 있다”고 말했다.
정선은 기자 bravebambi@fntimes.com





















