





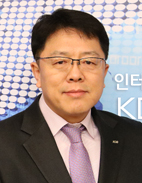
박장배 KDB 다이렉트사업팀 이사가 처음 온라인보험시장을 개척하면서 추구한 바다. 그후 5년이라는 시간이 흘렀지만 KDB다이렉트보험의 상품 불만 민원은 이제껏 단 한 건도 제기되지 않았다.
박 이사는 생보업계 최초로 인터넷 다이렉트보험 시장을 개척한 선구자다. 그는 특히 ‘보험은 어렵고 복잡하다’는 기존의 인식을 타파하고 ‘이해하기 쉽고 간편한 보험’이라는 모토를 내걸고 보험 상품의 보장 내용을 명확하고 쉬운 용어로 설명해 고객들의 이해를 돕는데 힘썼다. 이러한 노력의 흔적이 곳곳에 반영된 KDB다이렉트보험은 상품경쟁력은 물론 충분한 고객친화력을 확보하는데 성공했다는 평가다.
생명보험은 복잡한 담보 내용과 보장 등 고객들이 쉽게 이해하기 어려운 내용이 많아 설계사를 통해 가입하는 ‘전통적인’ 채널이 가장 활성화된 상품이다. 박 이사는 “소비자들이 생명보험을 어렵고 복잡하게 느꼈던 가장 큰 이유중 하나가 낯선 보험용어에 대한 어려움, 다양한 특약들로 인한 복잡함 등으로 느껴지는 거부감이라고 생각한다”며 “한 번 봤을 때 쉽게 이해가 되고, 바로 물건을 사듯이 가입할 수 있도록 하려고 노력했다”고 전했다.
기존의 상식에서 출발하는 것이 아닌, 고객의 입장에서 생각하려고 애쓴 박 이사의 ‘진심’이 통한 것일까. KDB생명은 지난해 상반기 기준 인터넷 생명보험 누적 판매건수 1위를 달성했다. 또한 1년 가입 유지율은 95%를 상회해 업계 평균인 79%를 훨씬 웃도는 수치를 기록했다.
박 이사는 온라인보험을 출범하면서 가장 어려웠던 부분으로 기존 판매 채널을 침범할 수도 있다는 우려를 꼽았다. 그러나 인터넷에 익숙한 2030세대를 공략한 결과 KDB다이렉트 보험을 통해 KDB생명 신뢰 강화와 인지도 향상 두 마리 토끼를 잡을 수 있었던 것으로 평가된다.
온라인보험 시장의 선두주자로 성공적인 자리매김을 해 다이렉트사업을 이익기반으로 전환시키는 것도 KDB다이렉트에 남은 과제다. 박 이사는 “온라인 보험사업의 이익 전환은 생보업계 최초로 시장을 개척한 KDB다이렉트보험이 증명해야 하는 일”이라며 초기 투자비용 부담 등으로 선뜻 뛰어들지 못하는 중소형 보험사들에게 ‘이정표’가 되겠다는 목표를 확실히 했다.
박 이사는 올해 생보업계에 대해 “매우 힘들 것”이라고 전망했다. 그러나 온라인보험 서비스의 인터넷 포털사이트 탑재, 비대면 금융거래 증가 등 인터넷을 기반으로 한 금융거래가 대중화될 것으로 내다보며 “판매조직에 의존하지 않아 사업비가 적은 다이렉트보험이 활성화될 것”이라고 전했다. 특히 현재 판매중인 ‘KDB다이렉트원금보장저축보험’같은 경우 가입 후 1개월만 경과해도 원금이 보장되는 등 기존 채널 대비 수익률 측면에서 탁월한 경쟁력을 갖고 있다고 설명했다.
KDB다이렉트의 ‘특이점’ 중 하나는 지인 추천 가입률이 22.5%에 육박한다는 점이다. 박 이사는 성공적인 입소문 마케팅 전략으로 KDB다이렉트 홈페이지의 사랑방인 ‘클럽 라운지’를 꼽았다. 동네 사랑방에 마을 사람들이 옹기종기 둘러앉아 근황을 나누며 정을 쌓아가듯 ‘클럽 라운지’는 KDB다이렉트 고객이든 아니든 보험 정보를 교류하고 세상 돌아가는 얘기도 나누는 커뮤니티다. 박 이사는 “설계사가 고객에게 보험의 필요성을 설득해 가입하던 기존 방식이 아니기 때문에 직접 가입하는 불안감을 해소시켜 주기 위해 대화의 장을 열어 놓은 것”이라고 설명했다.
‘클럽 라운지’를 중심으로 박 이사는 고객들에게 더 많은 서비스를 제공하기 위해 노력중이라고 전했다. 회원 가입 시 포인트를 더 주고, 건강 어플리케이션과 제휴해 마라톤 게임 등과 연계하는 것도 검토중이다. 바이럴 마케팅과 다이렉트 서포터즈 등 다양한 고객 참여 활동도 이 곳에서 이루어진다.
박 이사는 KDB생명이 생보업계 최초로 인터넷 다이렉트보험시장을 개척한 이후 지금까지 소비자들의 꾸준한 사랑을 받을 수 있었던 이유 중 하나로 ‘보험의 가치’를 전달하기 위해 노력하는 KDB다이렉트보험의 진심을 소비자가 알아주었기 때문이라고 밝혔다. 소비자의 눈높이를 맞추기 위해 최고의 보장을 담보하는 최저가 암보험은 물론, 가성비를 높인 정기보험, 어린이보험 등 다양한 시도를 통해 온라인보험의 가치전달을 위해 노력해온 것이 통했다는 것이다. 박 이사는 “이러한 소비자 중심의 노력에 힘입어 4년 연속 업계 1위라는 시장 지위는 물론, 3년 연속 소비자대상 수상 등 결과로 보답받을 수 있었다”며 “앞으로도 혁신적인 상품을 지속적으로 개발해 소비자 중심의 상품을 선보일 것”이라는 각오를 전했다.
김민경 기자 aromomo@fntimes.com





















