






11일 생명보험협회에 따르면 6월 생보사들의 확정형 약관대출 최고금리가 소폭 내렸다. 3월만 해도 11%로 가장 높았던 ACE생명은 9.9%로 인하했다. ACE생명 관계자는 “약관대출 규모도 작지만 건수 역시 8만~9만건 정도로 많지 않다”며 “예정이율 인하가 뒤늦게 반영된 것으로 보인다”고 설명했다.
그 밖에 한화생명과 KB생명이 10.5%에서 9.9%로 60bp(0.6%p) 내렸고 농협생명이 10bp(0.1%p), 동양생명이 5bp(0.05%p) 낮췄다. 농협과 동양의 경우는 낮췄다기보다는 저금리에 따라 시장현황에 맞게 조정한 모양새다.
가입한 보험의 해지환급금을 담보로 대출 받는 약관대출은 해당상품의 예정이율에 가산금리를 붙여 금리가 결정된다. 연동형 상품의 경우는 최고금리가 5~8% 정도지만 확정형은 9~10%에 이르고 있다. 이는 생보사들이 과거에 판매했던 고금리 확정형 상품의 이율이 6~7% 이상을 넘어서기 때문이다. 여기에 조달비용 개념으로 1.5~2.5%의 가산금리를 붙이면 못해도 9%를 넘어선다.
생보사 관계자는 “약관대출은 해지환급금의 일부를 대출형식으로 꺼내 쓰는 제도라 가입한지 수년이 지나 환급금이 어느 정도 적립된 고객들이 주로 사용한다”며 “10여년 전만해도 지금보다 금리수준이 훨씬 높고 확정금리인 경우도 많아 여기에 가산금리를 더하면 최고금리가 기본 9~10%를 넘어서게 된다”고 설명했다.
◇ 가산금리 내리면 역마진 더 악화
약관대출 고금리 문제가 불거지자 금융당국도 대책마련에 나섰지만 별다른 뾰족한 수가 없는 상황이다. 지난 2012년 12월 보험연구원은 관련 연구용역 결과를 내면서 연동형은 1.5%, 확정형은 2% 내로 정하는 것이 타당하다는 의견을 냈다. 후담으로 이 연구결과 때문에 보험연구원은 생보 빅3(삼성, 한화, 교보)로부터 한동안 질타를 받은 것으로 알려졌다.
금융감독원은 연구용역 결과를 기반으로 지난해 ‘보험계약대출 가산금리 모범규준’ 제정을 추진했지만 지금은 답보상태다. 금리까지 통제하는 것은 과도한 시장개입이란 지적도 있지만 생보사들이 이차역마진인 상태에서 약관대출 금리를 인위적으로 내리면 부작용이 크다는 점을 신경쓸 수밖에 없어서다.
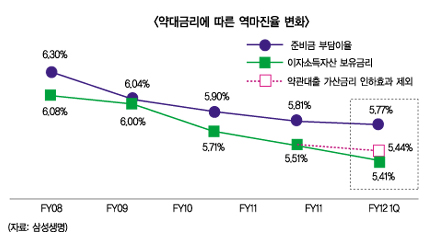
삼성생명에 따르면 약관대출 금리인하 문제가 한창이던 2012년 6월말 이자소득자산 보유금리(5.41%)와 준비금 부담이율(5.77%) 간의 이차역마진율은 36bp(0.36%p)다. 약관대출 가산금리를 인하하지 않았다면 33bp로 역마진이 줄었을 것으로 예측됐다. 따라서 가뜩이나 저금리 장기화로 역마진 현황이 걱정이던 당국으로서는 금리인하를 압박하기가 어려워진 셈이다. 현재 금융당국의 공식입장은 보험사들이 자율적으로 가산금리와 약관대출 금리를 인하하라고 ‘권고’하는 수준이다.
◇ 분위기상 찔끔 내리기는 했는데…
약관대출 금리를 두고 금융당국과 생보업계 간의 평행선은 당분간 계속될 모양이다. IBK연금보험처럼 확정형 상품을 팔지 않았거나 농협생명, BNP파리바카디프생명처럼 금리가 5% 수준인 회사도 있는 등 각사마다 상황이 달라 모범규준 제정의 적정성을 따지기가 어렵다. 특히 농협생명은 오히려 연동형 최고금리(5.6%)가 확정형(5.2%)보다 높다.
생보사들도 금리문제로 인한 사회적 분위기에 따라 최대한도를 설정해 놨다. 우리아비바, KB, 신한 등 은행계 생보사와 한화생명은 9.9%를 금리상한으로 두고 KDB생명은 10.9%를 상한선으로 설정했다. 하지만 아직 9~10%에 달하는 금리는 여전히 고객들이 받아들이기에 부담스런 수준이란 지적이 많다.
업계 관계자는 “분위기상 대출금리를 어느 정도 조정하는 선에서 그치는 수준”이라며 “역마진 리스크 등의 문제로 당국 역시 강행할 수 없는 상황”이라고 말했다. 이어 “약관대출 고금리 문제는 과거 확정형 상품 가입자에 해당하는 부분이고 더 많은 수의 연동형 상품 가입자에게 해당되는 문제는 아니다”고 덧붙였다.
〈 생보사 확정형 약관대출 금리 〉
(단위 : %, %p)
(자료: 생명보험협회)
원충희 기자 wch@fntimes.com





















