






◇ 별도 위험률 산출 없어…중소사들 통계 부족
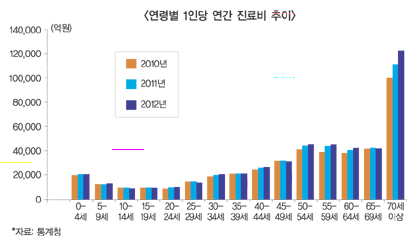
노후실손보험은 가입연령을 현행 65세에서 75세까지 확대하고 보험료는 표준형 실손보험료(60세 기준 월 3만~5만원)의 70~80% 수준으로 낮춘 상품이다. 이는 의료비 지출이 많아지는 만 65세 이상 고령층의 실손보험 가입률이 1% 남짓해 의료비 부담이 급속히 높아진다는 지적에 따른 것인데, 고령자가 가입할 수 있는 실손보험을 만들라는 것이 당국의 요구였다.
연령에 따라 위험률이 높아지는 보험의 특성상 보험사들은 고령자에 대한 별도의 위험률 통계가 없는 점을 가장 큰 문제로 꼽았다. 보험개발원에 별도의 고령자 위험률을 산출하자는 의견도 있었으나 실손보험이 현재 각사의 경험요율을 바탕으로 만들어진 만큼 별도의 위험률 산출 없이 기존 실손보험의 요율을 사용해 상품을 만드는 쪽으로 가닥이 잡혔다.
금융위 보험과 관계자는 “현재 고령자에 대한 별도의 통계자료가 없기 때문에 기존 실손보험과 연계해 상품을 만들도록 했다”며, “현재 노후실손보험 출시를 위한 기반준비는 다 된 상태로, 기준이 마련된 이상 상품화하는 데는 어렵지 않을 것”이라고 말했다.
업계 및 전문가들 역시 기존 통계를 이용할 경우 상품을 만드는 것 자체는 어렵지 않다는 반응이다. 문제는 별도 위험률 통계 없이 상품을 출시할 경우 보험사들은 손해율을 우려해 다분히 보수적으로 상품을 만들 수밖에 없기 때문에 고령자를 위한 특화된 상품을 만든다는 당초 취지와는 달라질 것이란 분석이다.
더욱이 중소형사들의 경우 노후실손 상품개발을 위한 요율산출이 어려울 것이란 지적도 있다. 보험연구원 조용운 박사는 “기존의 실손보험 역시 각 사의 경험요율로 이루어졌기 때문에 문제는 없지만 중소사들의 경우 별도로 산출할 데이터가 있을지 의심된다”며, “65세 이상 실손보험 가입자는 없다고 봐도 무관해, 대형사들이라고 해도 실질적인 데이터가 없어 국민건강보험 통계 등을 활용해 러프하게(개략적으로)나마 만들 수 있을 것”이라고 덧붙였다.
그는 이어 “때문에 2~3년은 지난친 판매 드라이브를 걸지 말고 조심스럽게 판매하면서 실질적인 리스크가 어느 정도인지 파악해야만 할 것”이라고 당부했다.
특히 손보사들의 경우 실손보험 손해율이 100% 이상으로 치솟았던 만큼 이전의 경험통계를 바탕으로 상품을 만들 경우 차후 보험료 갱신폭이 클 것이란 전망도 더해졌다. 업계 한 관계자는 “손보사들의 실손보험 손해율이 높아지면서 갱신폭탄 이슈가 커지자 당국에서 보험료 인상을 억제했는데, 이로 인해 사실상 실제적인 경험위험률이 반영되지 못한 상태”라며, “이를 그대로 적용해서 상품을 만들 경우 차후 갱신시점에 보험료가 크게 오를 가능성을 배제할 수 없다”고 말했다.
◇ 65세 이상 가입 어렵다…“이름값 못해”
더욱이 고령자를 위한 상품인데도 불구하고 65세 이상 가입이 어려울 것이란 전망도 우세하다. 75세까지 가입연령을 높였지만 고령자들의 경우 거의 대부분 한 두 가지의 질병을 가지고 있기 때문에 결국 언더라이팅(가입심사) 과정에서 거절될 가능성이 크다는 것. 실제 업계 전문가는 “중장년층 가입 시에는 가입당시에만 언더라이팅 단계를 거치고 그 이후에는 자동적으로 갱신하도록 되어 있지만 실상 65~75세가 가입하기에는 어렵다”며, “고령자가 노후실손 혜택을 받으려면 40~50대 가입해 계약을 유지하는 방법밖에 없다”고 말했다.
그러나 중 장년층의 경우 이미 대부분이 실손보험에 가입되어 있기 때문에 굳이 비례보상도 되지않고 자기부담금이 커 보상받기 어려운 노후실손을 미리 가입할 사람은 거의 없을 것이란 게 업계의 중론이다. 결국 가입연령을 높였지만 고령자는 가입하기 어렵고, 중장년층은 필요로 하지 않는 허울뿐인 상품이 될 수도 있다는 것.
더욱이 4월 대대적인 상품개정을 앞두고 있어 대부분의 회사들이 개정이 끝나고 나서야 노후실손보험 개발에 착수할 여력이 있을 것으로 보이지만, 중소형사들을 비롯해 대형사들마저 노후실손보험 출시에 대해 무심한 태도로 일관하고 있다. 대부분이 아직까지 검토조차 하지 않고 있는 상황. 업계 관계자는 “‘단독실손보험’과 같이 당국의 의지에 따라 상품을 내기는 하겠지만 잘 팔리지 않을뿐더러 실질적으로 고령자들의 가입도 쉽지 않을 것”이라며, “단독실손보험의 실적이 좋지 않은 것처럼 보여주기식 상품으로 남을 가능성이 크며, 업계로서도 ‘돈이 되지 않는’ 상품이다 보니 관심도 크지 않다”고 말했다.
당국은 4월 개정이 끝나고 본격적인 상품개발에 착수하면 시행에는 별다른 문제가 없을 것으로 짐작하고 있지만 업계의 시각과는 큰 온도차를 보이고 있어 향후 귀추가 주목된다.
김미리내 기자 pannil@fntimes.com





















