






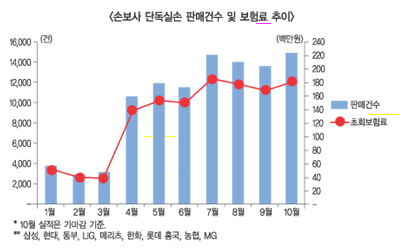
◇ 한 달에 1만건 꼴…판매부진 여전해
13일 손보업계에 따르면, 올해 1월부터 10월까지 주요 10개 손보사의 단독실손보험 판매건수는 총 10만1276건으로 당초 보험업계가 우려했듯 아직까지 부진한 모습이다. 월별 추이로 보면 처음 단독실손보험을 판매하기 시작했던 1월 판매건수는 3864건으로 3월까지는 큰 차이가 없다가 실손보험의 가입조건이 통일된 4월 들어 1만건을 돌파하며 판매량이 3배가량 늘었다. 이후 7월 1만4758건으로 점차 늘어가는 추세를 보였으나 지난 10월에도 여전히 1만4936건을 기록하며 판매가 정체되어 있는 실정.
생보사들 역시 상황은 비슷한데 삼성·한화·교보생명이 1월부터 10월까지 판매한 단독실손보험은 2만3700여건 수준이다. 초기에 비해 판매량이 늘고는 있지만, 한 보험사에서 암 보험상품이 한달에 몇만건씩 판매되고 있는 것에 비추어 보면 미미한 수치다. 이미 실손보험에 가입한 사람이 많다는 점도 판매부진의 한 이유로 거론되고 있다. 대형 보험사들의 경우 설계사 수만 몇만명에 달한다는 것에 비춰볼 때 실질적으로 대면채널에서 판매가 거의 이루어지지 않는다는 것을 반증한다.
◇ 설계사 외 채널이 유리
실제 손보사 가운데 단독실손보험을 가장 많이 판매한 현대해상의 경우 설계사채널이 아닌 방카슈랑스 채널을 통해 대부분을 판매한 것으로 알려졌으며, 삼성화재는 지난달부터 온라인을 통해 단독실손보험을 판매하고 있다. 업계 한 관계자는 “보험료가 1만원대인 단독실손보험은 설계사들에게 지급되는 수수료가 1000~2000원 수준인데, 고객을 만나고 계약을 하기까지 교통비나 차비가 오히려 많이 나오는 꼴”이라며, “계약을 하더라도 1만원짜리를 가입했든, 10만원짜리를 가입했든 고객들은 설계사로부터 계약에 대한 특별이익(3만원 한도) 등을 제공받기를 원해 오히려 배보다 배꼽이 더 큰 상황”이라고 말했다.
그는 이어 “상품내용이 통일됐기 때문에 오히려 방카슈랑스나 온라인 채널 등에서 판매하기가 쉽다”고 덧붙였다. 또 다른 관계자는 “실제 영업현장에서는 거의 신경을 쓰지 않는 상품”이라며, “특약형도 같은 보장내용으로 판매되기 때문에 굳이 단독실손을 판매할 이유가 없으며, 보장내용이 같은데다 보험료 비교도 가능하기 때문에 온라인을 통해 가입하는 것도 나쁘지 않다”고 말했다.
◇ “손해율 반영된 보험료 인상 요구”
보험업계는 실상 단독실손보험의 판매보다는 곧 닥칠 갱신시기로 인한 보험료 인상에 더 관심이 많다. 단독실손보험은 갱신주기가 1년이기 때문에 내년 1월 1일 보험료 인상수위가 결정될 것으로 알려졌기 때문. 업계 관계자는 “실손보험은 연령증가에 따른 위험률 상승으로 보험료가 일정부분 인상되는 것은 어쩔 수 없다”며, “다만, 갱신시점에 연령에 따른 위험률과 손해율을 같이 반영해 갱신보험료가 책정되는데, 올 초에는 이러한 부분이 제대로 적용되지 못했다”고 토로했다.
지난해 실손보험 손해율이 치솟으며, 갱신보험료 인상 이슈가 거론되자 금융당국이 오랫동안 문제가 되어온 실손보험 개선에 나서면서 올초 갱신시 연령에 따른 보험료 증가분 외에 손해율을 반영하지 못하게 했다는 것.
이에 내년에는 이러한 반영이 제대로 돼 합리적으로 보험료 책정이 이루어져야할 것으로 기대하고 있다. 문제는 지난해 실손보험 손해율이 125%에 달한다는 분석이 이어지면서 최근 실손보험료가 최대 25%까지 오를 것으로 거론되고 있는데, 금융당국이 실손보험료 인상의 최대한도를 25%까지로 정해놨기 때문.
업계 한 관계자는 “건강보험의 경우(직장에서 납부하는 금액 포함) 20만원에서 최대 40~50만원대의 보험료를 내는 사람들이 많은데, 병원비의 60%만 보장하고 나머지 비급여 등에 해당하는 40%를 대부분의 사람들이 실손보험을 통해 보장받는다”며, “건강보험과 비교하면 1만원대의 실손보험으로 40%를 다 커버하는 겪”이라고 말했다. 이어 “보험료를 무조건 올리자는 것이 아니라 손해율과 연령증가에 따른 위험률은 보험료에 당연히 반영되는 부분이기 때문에 올해는 이를 제대로 반영해 적정한 보험료 산정이 이루어져야 할 것”이라고 덧붙였다.
실손보험은 전 국민의 절반 이상이 가입한 상품이기 때문에 보험료 인상에 따른 파장이 커 금융당국에서도 신중한 태도를 보이고 있어 향후 귀추가 주목되고 있다.
김미리내 기자 pannil@fntimes.com





















