






씨티은행 카드회원 로얄티(loyalty) 최고
정부의 권고에도 불구하고 신용카드사의 휴면카드는 좀처럼 줄지 않고 있다.
16일 신용카드 업계에 따르면 신용카드사들이 경기가 차츰 호전되면서 휴면카드 비율을 축소하기 위해 노력하고 있다.
하지만 그럼에도 불구하고 휴면카드 비중을 축소하는 것은 쉽지 않은 것으로 나타났다. 특히, 휴면카드를 정리하는 표준약관이 시행됐음에도 불구하고 오히려 관련 수치가 줄어들지 않아 신용카드사들도 곤혹스러워하고 있다. 공정거래위원회는 지난해 4월 ‘신용카드 표준약관’을 만들고 카드사들이 이메일ㆍ우편물ㆍ전화 등을 통해 휴면카드 보유 고객에게 해지 의사를 물어 고객이 동의하면 곧바로 해지토록 했다.
A신용카드사 관계자는 “최근에서야 휴면카드를 축소하려고 마케팅에 나서고 있지만 쉽지 않은 상황”이라며 “휴면카드를 정리할 경우 시장 점유율이 떨어질 수 있어 눈치를 보고 있는 실정”이라고 말했다.
◇ 씨티.경남은행 제외하고 휴면카드 증가
최근 비씨카드가 지난 1년(2008년 7월부터 2009년 6월말까지)간 회원 은행별 유효실적 카드 비율을 조사한 결과, 유효실적 비율이 더 낮아진 것으로 분석됐다.
카드사의 유효실적이 낮아졌다는 것은 반대로 휴면카드 비중이 증가했다는 것을 의미한다.
이는 지난해 말부터 금융위기가 확산되면서 카드사들이 우량회원 중심의 카드발급 전략을 펼친 영향과 경기침체가 심화되면서 소비가 줄어든 것을 원인으로 꼽고 있다.
전년 대비 휴면카드 비율이 가장 많이 증가한 곳은 신한BC카드로 나타났다.
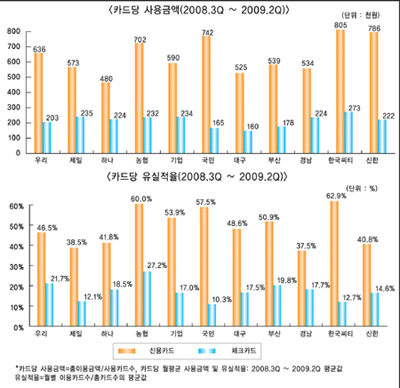
신한BC카드는 2007년 4분기부터 2008년 3분기까지 45.3%에서 2008년 3분기부터 2009년 2분기에 40.8%로 4.5%p의 신용카드 유실적 비율이 줄었다.
전년 유실적 비중이 가장 높았던 KB국민은행은 전년 60.7%에서 올해 57.5%로 3.2%p가 줄었다. NH농협도 전년 60.5%에서 올해 60.0%로 0.5%p, 기업은행도 57.1%에서 53.9%로 3.2%p, 우리은행도 48.7%에서 46.5%로 2.2%p, 하나은행은 46.0%에서 41.8%로 4.2%p, SC제일은 41.0%에서 38.5%로 2.5%p, 대구은행은 50.8%에서 48.6%로 2.2%p, 부산은행은 51.8%에서 50.9%로 0.9%p가 각각 축소됐다.
반면, 휴면카드 비중을 줄이기 위해 적극적으로 마케팅에 나섰던 씨티카드와 전년 휴면카드 비중이 가장 많았던 경남은행은 휴면카드 비중이 줄어들었다. 신용카드 유실적 비율이 늘어난 것.
씨티은행은 유실적 비율이 전년 59.8%에서 올해 62.9%로 3.1%p 증가했으며 경남은행의 경우 유실적 비율이 전년 37.4%에서 올해 37.5%로 0.1%p가 증가했다.
씨티은행은 최근 휴면카드 회원 등을 대상으로 공격적인 대출 마케팅 등을 펼치고 있다.
지난해 경기침체 영향으로 체크카드 남발 논란이 나왔지만 유효실적 비율은 다소 높아진 것으로 분석되고 있다. 농협의 유실적 비율이 27.2%로 가장 높게 나타났으며 전년 24.6% 대비 2.6%p 증가했다. 이밖에 우리, 기업, 씨티, 대구, 경남 은행 등이 전년 대비 유실적 비율이 늘어나 휴면카드 비중이 줄어들었다.
◇ 카드당 사용금액도 전년 대비 축소
이처럼 비씨카드 회원은행들의 카드당 유효실적 비율이 떨어지면서 카드당 사용금액도 적지 않는 영향을 미쳤다.
최근 1년(2008년 3분기부터 2009년 2분기까지)간 비씨카드 회원은행별 신용카드당 월평균 사용액을 분석한 결과, 한국씨티은행이 80만5000원으로 가장 높게 나타났다.
하지만 전년 81만3000원 대비 8000원이 줄었다. 뒤를 이어 신한BC카드 78만6000원, KB국민은행 74만2000원, NH농협 70만2000원, 우리은행 63만6000원, 기업은행 59만원, SC제일은행 57만3000원, 부산은행 53만9000원, 경남은행 53만4000원, 대구은행 52만5000원 순으로 나타났다. 대부분 은행계 카드사들이 카드당 사용금액이 하락했지만 하나은행만이 전년 46만7000원에서 48만원으로 증가했다.
신용카드에 이어 체크카드에서도 씨티은행(월평균 27만3000억원)이 가장 높게 나타나면서 고객 로얄티가 가장 우수한 것으로 확인됐다.
업계에서는 씨티은행이 비씨카드 회원은행들 가운데 비씨카드당 사용금액이 가장 높게 나온 것은 CRM망을 이용해 자행 카드회원의 가입에서 이탈까지 고객의 라이프 사이클을 체계적으로 관리하고 맞춤식 마케팅 전략을 효과적으로 펼쳤기 때문이라고 평가하고 있다.
김의석.고재인 기자
관리자 기자




















