






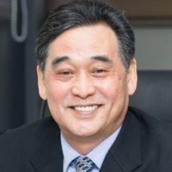
김기홍 JB금융그룹 회장 / 사진=JB금융
 김기홍기사 모아보기 회장이 이끄는 JB금융그룹이 PF 수수료 증가와 JB우리캐피탈의 유가증권 관련 이익 개선에 힘입어 올해 2분기 비이자이익을 9.3% 늘렸다. 이자이익도 10.6% 증가하면서 2분기와 상반기 순이익은 각각 사상 최대를 기록했다.
다만 상반기 누적 비이자이익은 14.6% 감소해 2분기 반등이 반기 기준 회복으로 이어지지는 못했다. JB우리캐피탈의 상반기 순이익은 34.2% 늘며 비은행 실적을 뒷받침했지만, 그룹 전체 유가증권·리스·외환 관련 이익은 전년 동기보다 줄었다.
대손비용률은 개선됐지만 연체율과 고정이하여신(NPL)비율은 상승했고 NPL커버리지비율은 91.7%로 낮아졌다. 위험조정수익성 중심의 자산 운용으로 보통주자본(CET1)비율은 12.52%를 지켰다.
수수료익 166.1%↑…비이자 반등, 반기 회복은 진행형


JB금융의 2분기 비이자이익은 845억원으로 전년 동기 773억원보다 9.3% 증가했다. 1분기 416억원과 비교하면 두 배 이상으로 확대됐다.
수수료이익이 회복을 주도했다. 수수료이익은 지난해 2분기 92억원에서 올해 245억원으로 166.1% 증가했다. PF 관련 수수료 수익이 늘어난 데다 기타 비이자이익도 60억원에서 209억원으로 251.5% 증가했다.
다만 비이자 항목 전체가 고르게 개선된 것은 아니다. 유가증권 관련 이익은 859억원에서 741억원으로 13.7% 감소했다. 리스이익은 104억원에서 70억원으로 33.1%, 외환·파생 관련 이익은 52억원에서 39억원으로 25.7% 각각 줄었다.
신용보증기금·주택금융공사 출연료와 예금보험료 등 비용은 394억원에서 459억원으로 늘어 손실 규모가 16.6% 확대됐다. 수수료와 기타 이익 증가가 유가증권·리스·외환 관련 이익 감소와 공적 비용 확대를 상쇄한 구조다.
분기 기준으로는 반등했지만 상반기 누적 비이자이익은 1261억원으로 전년 동기 1476억원보다 14.6% 감소했다. 1분기 부진을 2분기 실적만으로 만회하지 못했다.
비이자이익이 총영업이익에서 차지하는 비중도 지난해 2분기 13.4%에서 올해 13.2%로 0.2%p 낮아졌다. 수수료 부문의 분기 회복을 반기와 연간 기준의 수익 다변화로 이어가는 작업이 남았다.
JB우리캐피탈 순익 42.1%↑…비은행 실적 버팀목


비은행 계열사 가운데 JB우리캐피탈의 실적 기여가 두드러졌다. JB우리캐피탈의 2분기 순이익은 1041억원으로 전년 동기 732억원보다 42.1% 증가했다. 2024년 2분기 671억원과 비교하면 2년간 증가 폭은 55.1%에 달한다.
상반기 누적 순이익도 1768억원으로 전년 동기보다 34.2% 늘며 그룹 실적을 뒷받침했다. JB금융은 JB우리캐피탈의 유가증권 관련 이익 개선이 2분기 그룹 비이자이익 증가에 기여했다고 설명했다.
JB우리캐피탈은 총영업이익 확대와 충당금 부담 완화가 함께 나타났다. 2분기 총영업이익은 2225억원으로 전년 동기보다 26.0%, 이자이익은 1367억원으로 17.0% 늘었다. 반면 충당금전입액은 559억원에서 500억원으로 10.5% 줄면서 세전이익은 1373억원으로 48.1% 증가했다. 운용이익뿐 아니라 이자 부문과 대손비용이 동시에 순이익 증가를 뒷받침한 셈이다.
다른 계열사의 2분기 실적은 엇갈렸다. 광주은행 순이익은 856억원으로 전년 동기보다 5.1% 증가한 반면 전북은행은 546억원으로 16.2% 감소했다. 비은행 소형 계열사에서는 JB자산운용이 4억원으로 82.5%, JB인베스트먼트가 23억원으로 37.1% 줄었다. PPCBank의 원화 환산 순이익도 140억원으로 4.8% 감소했다.
JB자산운용은 수수료이익이 57억원에서 22억원으로 줄며 실적이 후퇴했다. JB인베스트먼트는 투자조합수익이 늘었지만 투자·금융비용이 4억원에서 29억원으로 확대되면서 순이익이 감소했다. PPCBank는 이자이익이 229억원에서 256억원으로 증가했으나 비이자이익 감소와 판매관리비 증가가 순이익 확대를 제한했다.
2분기 비은행 실적은 JB우리캐피탈이 뚜렷하게 견인했지만 자산운용·벤처투자·글로벌 계열사까지 고르게 개선된 것은 아니다. 캐피탈에 편중된 비은행 이익 구조를 보완하고 소형 계열사의 수익 기반을 회복하는 것이 포트폴리오 다변화의 핵심이다.
이자·영업익 두 자릿수↑…자산효율은 소폭 후퇴


이자이익과 비이자이익의 동반 증가는 그룹 전체 실적을 끌어올렸다. 2분기 총영업이익은 6392억원으로 전년 동기보다 10.4% 증가했다. 충당금적립전이익은 4206억원으로 11.5%, 영업이익은 3056억원으로 14.5% 각각 늘었다.
지배지분순이익은 2196억원으로 5.7% 증가했고 상반기 누적으로는 3857억원을 기록해 4.1% 늘었다. JB금융이 제시한 연간 순이익 목표 7500억원의 51.4%를 상반기에 달성했다.
김기홍 JB금융 회장은 "2분기와 상반기 기준으로 사상 최대 실적을 기록했다"며 "연간 순이익 가이던스로 제시한 7500억원도 달성할 수 있을 것으로 예상한다"고 말했다.
본업인 이자 부문의 개선 폭이 컸다. 2분기 이자이익은 5547억원으로 전년보다 10.6% 증가했다. 이자수익이 9457억원으로 6.8% 늘어난 반면 이자비용은 3910억원으로 1.9% 증가하는 데 그치면서 이익 폭이 확대됐다.
상반기 기준으로는 이자수익이 1조8569억원으로 4.9% 증가하고 이자비용은 7689억원으로 1.2% 감소했다. 이자수익 확대와 조달비용 감소가 함께 나타난 구조다.
그룹 순이자마진(NIM)은 3.12%로 전년 동기 3.09%보다 0.03%p 상승했다. 은행 합산 NIM도 전분기보다 0.01%p 오른 2.53%를 기록했다.
이익 규모와 달리 자산효율 지표는 소폭 후퇴했다. 총자산은 76조2375억원으로 전년보다 8.6% 증가해 순이익 증가율을 웃돌았다. 상반기 누적 자기자본이익률(ROE)은 13.1%에서 13.0%로 0.1%p, 총자산이익률(ROA)은 1.11%에서 1.07%로 0.04%p 각각 낮아졌다.
상반기 누적 영업이익경비율(CIR)도 35.8%에서 36.9%로 1.1%p 상승했다. 이익 규모는 확대됐지만 자산 증가로 ROE·ROA가 낮아지고 CIR도 상승한 만큼 수익성과 비용효율을 함께 높일 필요가 있다.
대손비용률 0.83%로 개선…커버리지 91.7%까지 하락


건전성은 당기 손익에 반영되는 비용 지표와 누적 손실흡수력 지표가 엇갈렸다.
상반기 대손비용률은 0.83%로 전년 동기 0.93%보다 0.10%p 낮아졌다. 2분기 단일 기준 대손비용률도 0.79%로 전분기 대비 0.09%p 개선돼 연초 제시한 연간 관리 목표 0.86%를 밑돌았다.
반면 부실자산 지표는 악화됐다. 2분기 말 연체율은 1.64%로 전년 동기 1.41%보다 0.23%p 상승했다. NPL비율도 1.15%에서 1.43%로 0.28%p 올랐다.
2024년 2분기와 비교하면 연체율은 0.94%에서 1.64%로 0.70%p, NPL비율은 0.91%에서 1.43%로 0.52%p 각각 상승했다. 1년보다 2년 기준에서 건전성 부담이 더 뚜렷하게 나타났다.
NPL커버리지비율은 2024년 134.7%에서 지난해 114.0%, 올해 91.7%로 2년 연속 하락했다. 전년 대비 하락 폭은 22.3%p, 2년간 하락 폭은 43.0%p에 달한다. 부실채권 대비 충당금 적립 수준이 100%를 밑돌면서 누적 손실흡수력은 약화됐다.
다만 분기 중 신규 부실 흐름은 일부 안정됐다. 상·매각을 감안한 신규 연체 발생률은 그룹과 은행에서 전분기보다 각각 0.06%p, 0.03%p 개선됐다. 가계대출 건전성은 전분기와 비슷한 수준을 유지했고 JB우리캐피탈 지표도 소폭 나아졌다.
송종근 JB금융 최고재무책임자(CFO)는 "양행의 기업대출 건전성 지표가 상승했지만 담보 비중이 높아 손익에 미치는 영향은 제한적"이라며 "경기민감 업종 심사를 강화하고 거액여신 중심의 모니터링을 지속하겠다"고 말했다.
대손비용률 개선이 연체율과 NPL비율 하락으로 이어지지 않으면 향후 충당금 부담이 다시 커질 수 있다. 비이자·비은행 이익을 안정적으로 확대하기 위해서도 기존 부실자산 정리와 커버리지비율 회복이 병행돼야 한다.
CET1 12.52% 방어…RORWA 개선·주주환원 확대


자본적정성은 자산 확대에도 개선 흐름을 보였다.
6월 말 잠정 CET1비율은 12.52%로 전년 동기 12.40%보다 0.12%p 상승했다. BIS 총자본비율도 14.36%에서 14.64%로 0.28%p 높아졌다.
위험가중자산(RWA)은 39조9382억원으로 전년보다 3.9% 증가했다. 총자산 증가율 8.6%와 원화대출 증가율 6.9%를 모두 밑돌았다. 자산을 늘리는 과정에서 위험가중치와 수익성을 고려한 리밸런싱이 이뤄졌다는 의미다.
분기 기준으로도 그룹 합산 대출이 3.2% 증가하는 동안 RWA는 1.5% 늘었다. 이에 위험가중자산이익률(RORWA)은 전분기보다 0.52%p 상승한 2.29%를 기록했다.
김기홍 회장은 "그룹의 RWA 관리는 철저하게 RORWA 위주로 이뤄진다"며 "목표로 하는 수익성이 담보되지 않는 수준의 RWA는 취하지 않는다는 원칙이 분명하다"고 설명했다.
자본 여력을 활용한 주주환원도 확대한다. JB금융은 보통주 1주당 314원의 분기배당과 1000억원 규모의 자사주 매입·소각을 결의했다. 자사주 매입액 가운데 약 820억원은 연말까지, 나머지 180억원은 내년 1분기에 집행할 계획이다.
향후 관건은 자본효율을 유지하면서 2분기 비이자이익 반등을 반기와 연간 성과로 확장하는 것이다. JB우리캐피탈의 성장세를 그룹 비은행 경쟁력 확대로 연결하고, 연체율과 NPL커버리지비율을 회복하는 균형이 하반기 성과를 좌우할 전망이다.
지다혜 한국금융신문 기자 dahyeji@fntimes.com





















