





이광희 SC제일은행장
고액 자산가 고객 확대에 따른 자산관리(WM) 부문 호조로 비이자이익은 두 자릿수 성장했지만, 금리 하락 국면 속 이자이익이 줄고 판매관리비가 늘면서 전체 수익성 지표는 전년동기 대비 후퇴했다.
다만 총여신과 예금 기반은 완만한 성장세를 이어갔고, 기업대출 증가세가 가계대출보다 뚜렷하게 나타나면서 글로벌 네트워크를 활용한 기업금융 중심의 성장 전략은 일정 부분 유지되는 모습이다.
순익 1049억, 전년比 6.3% 감소…영업익은 보합권
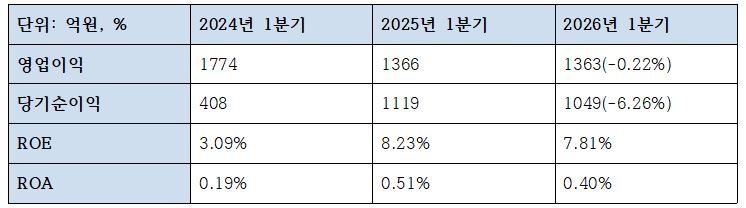
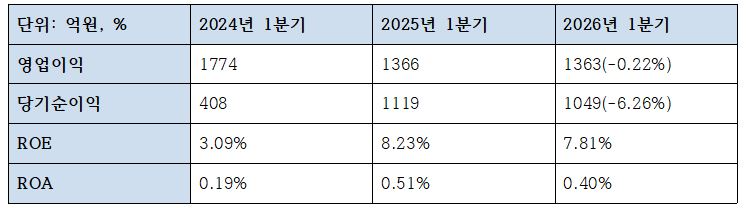
SC제일은행의 2026년 1분기 연결당기순이익은 1049억원으로 전년동기 1119억원 대비 70억원, 6.26% 감소했다. 영업이익은 1363억원으로 전년동기 1366억원보다 3억원 줄며 0.22% 감소했다.
외형상 영업이익 감소 폭은 크지 않았지만, 법인세비용 증가와 수익성 지표 둔화가 순이익 감소로 이어졌다. 법인세비용차감전순이익은 1407억원으로 전년동기 1426억원 대비 1.33% 줄었고, 법인세비용은 358억원으로 전년동기 307억원보다 16.61% 증가했다.
수익성 지표도 하락했다. ROE는 지난해 1분기 8.23%에서 올해 1분기 7.81%로 0.42%p 낮아졌고, ROA 역시 0.51%에서 0.40%로 0.11%p 하락했다.
다만 지난해 4분기 연결당기순손실 1626억원, 영업손실 389억원을 기록했던 것과 비교하면 분기 기준으로는 흑자 전환에 성공했다. 전분기 대비로는 영업이익과 순이익 모두 큰 폭의 개선 흐름을 나타낸 셈이다.
관련기사
NIM 0.23%p 하락에 순이자이익 5.1% 감소
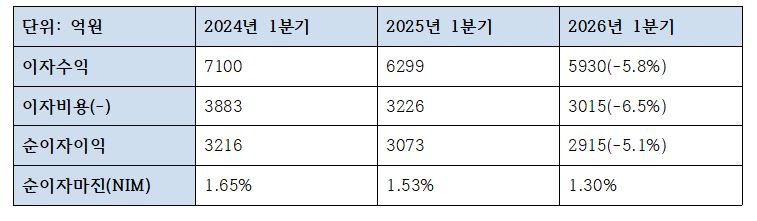
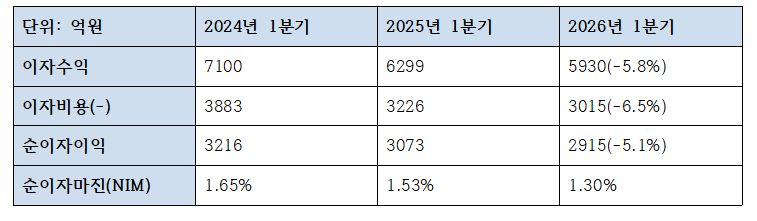
실적 둔화의 핵심 요인은 이자이익 감소였다. SC제일은행의 2026년 1분기 순이자이익은 2915억원으로 전년동기 3073억원 대비 158억원, 5.14% 줄었다.
이자수익은 5930억원으로 전년동기 6299억원보다 369억원, 5.86% 감소했다. 이자비용도 3015억원으로 전년동기 3226억원 대비 211억원, 6.54% 줄었지만, 이자수익 감소 폭을 충분히 상쇄하지는 못했다.
순이자마진 하락이 직접적인 부담으로 작용했다. SC제일은행의 1분기 NIM은 1.30%로 전년동기 1.53% 대비 0.23%p 하락했다. 지난해 4분기 1.32%와 비교해도 0.02%p 낮아졌다.
고객여신 규모는 증가했지만, 금리 하락과 조달·운용 스프레드 축소가 맞물리면서 이자이익 개선으로 이어지지 못한 것으로 풀이된다.
비이자이익 25.1% 증가…WM·수수료로 방어
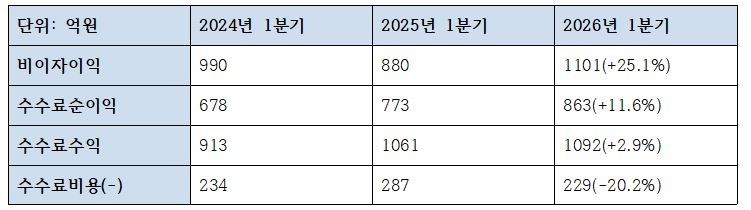
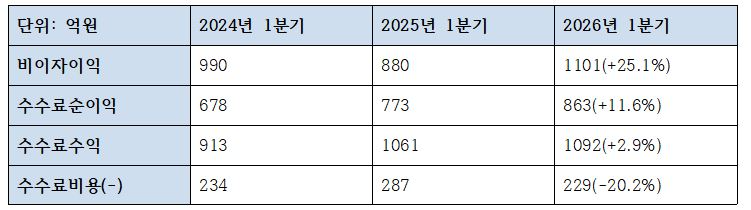
반면 비이자이익은 뚜렷한 개선세를 보였다. SC제일은행의 2026년 1분기 비이자이익은 1101억원으로 전년동기 880억원 대비 221억원, 25.11% 증가했다.
특히 비이자이익의 대부분을 차지하는 수수료 부문의 개선이 두드러졌다. 수수료순이익은 863억원으로 전년동기 773억원보다 90억원, 11.64% 늘었다. 수수료수익은 1092억원으로 전년동기 1061억원 대비 2.92% 증가했고, 수수료비용은 229억원으로 전년동기 287억원보다 20.21% 감소했다.
SC제일은행은 “고액 자산가 고객 증가에 따른 자산관리 부문 실적 호조가 비이자이익 증가를 이끌었다”고 설명했다. SC그룹의 글로벌 하우스뷰를 기반으로 한 포트폴리오 중심 자산관리 서비스와 고액 자산가 대상 프라이빗뱅킹 강화 전략이 수익 다변화에 기여한 것으로 볼 수 있다.
총여신 43.7조…기업대출 4.9% 늘며 성장 견인
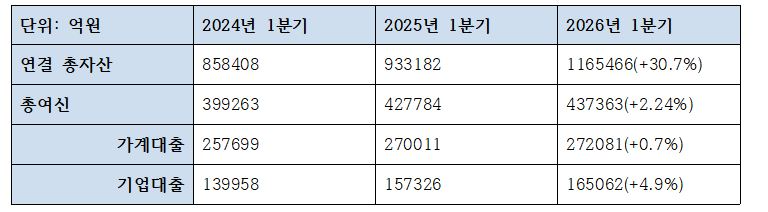
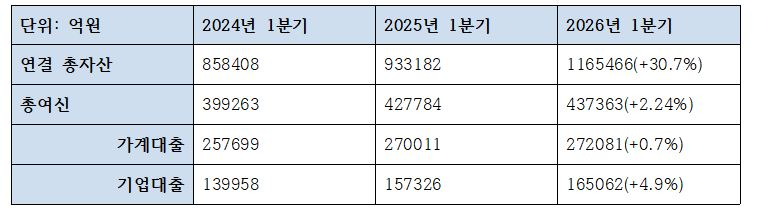
자산 성장 측면에서는 기업대출 증가세가 눈에 띈다. SC제일은행의 2026년 1분기 총여신은 43조7363억원으로 전년동기 42조7784억원 대비 9579억원, 2.24% 증가했다.
가계대출은 27조2081억원으로 전년동기 27조11억원 대비 2070억원, 0.77% 증가하는 데 그쳤다. 반면 기업대출은 16조5062억원으로 전년동기 15조7326억원보다 7736억원, 4.92% 늘었다.
가계대출 성장세가 제한적인 가운데 기업대출이 여신 확대를 주도한 셈이다. 이는 전 세계 50여개 시장에 걸친 SC그룹의 글로벌 네트워크를 활용해 해외 투자와 교역을 모색하는 국내 기업 고객을 지원해온 SC제일은행의 기업금융 전략과도 맞닿아 있다.
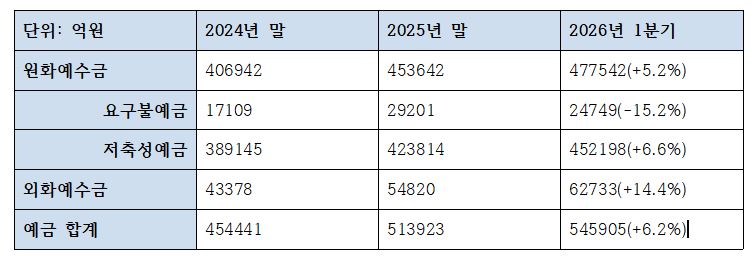
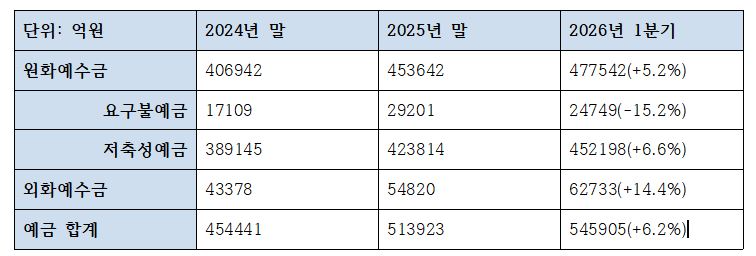
예수금 기반도 확대됐다. 2026년 1분기 예금 합계는 54조5905억원으로 2025년 1분기 51조3923억원 대비 3조1982억원, 6.22% 증가했다. 원화예수금은 47조7542억원으로 전년동기 45조3642억원보다 5.27% 늘었고, 외화예수금은 6조2733억원으로 전년동기 5조4820억원 대비 14.43% 증가했다.
세부적으로 요구불예금은 2조4749억원으로 전년동기 2조9201억원 대비 15.25% 감소했지만, 저축성예금은 45조2198억원으로 전년동기 42조3814억원보다 6.70% 증가했다. 저원가성 수신보다는 정기성 자금 중심으로 예금 기반이 확대된 구조다.
연체율 0.46%·NPL 0.56%…건전성 지표 부담
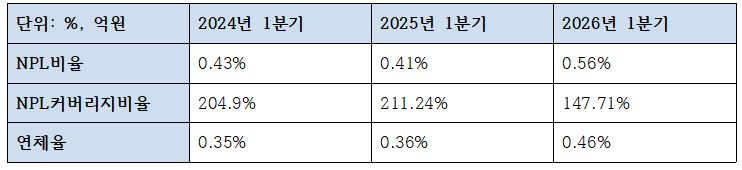
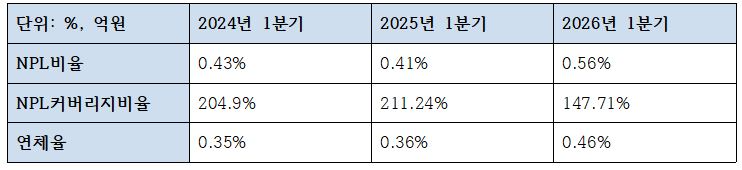
건전성 지표는 전년동기 대비 다소 약화됐다. SC제일은행의 2026년 1분기 고정이하여신비율은 0.56%로 전년동기 0.41% 대비 0.15%p 상승했다. 연체율도 0.46%로 전년동기 0.36%보다 0.10%p 높아졌다.
고정이하여신 규모는 2441억원으로 전년동기 1747억원 대비 694억원, 39.73% 증가했다. 이에 따라 NPL커버리지비율은 지난해 1분기 211.24%에서 올해 1분기 147.71%로 63.53%p 하락했다.
다만 전분기와 비교하면 고정이하여신비율과 연체율은 모두 0.56%, 0.46%로 동일한 수준을 유지했다. SC제일은행이 설명한 것처럼 선제적 리스크 관리를 통해 자산 건전성의 급격한 악화는 막은 모습이다.
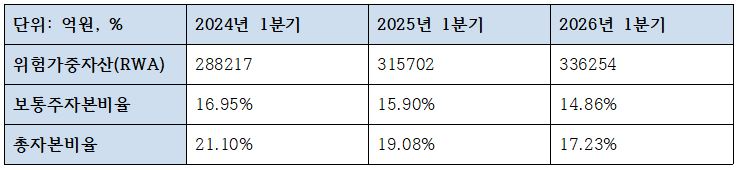
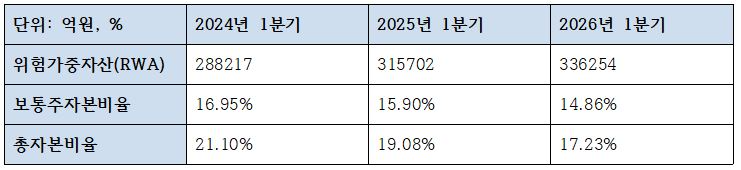
자본비율은 하락했지만 여전히 감독당국 요건을 웃도는 업계 최상위 수준을 유지했다. SC제일은행의 2026년 1분기 BIS 보통주자본비율(CET1)은 14.86%로 전년동기 15.90% 대비 1.04%p 낮아졌다. BIS 총자본비율도 17.23%로 전년동기 19.08%보다 1.85%p 하락했다.
이 기간 위험가중자산(RWA)은 33조6254억원으로 전년동기 31조5702억원 대비 2조552억원, 6.51% 증가했다. 여신 확대와 자산 성장 과정에서 위험가중자산이 늘어나며 자본비율 하락 압력으로 작용한 것으로 해석된다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















