



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

[DCM] SK하이닉스·이노, 펀더멘탈 격차 확대…‘같은’ 신용등급 아이러니

이성규 기자

lsk0603@fntimes.com

기사입력 : 2025-09-09 06:00

글로벌 신평사, 평가 차별화 뚜렷…국내 신평사와 달라

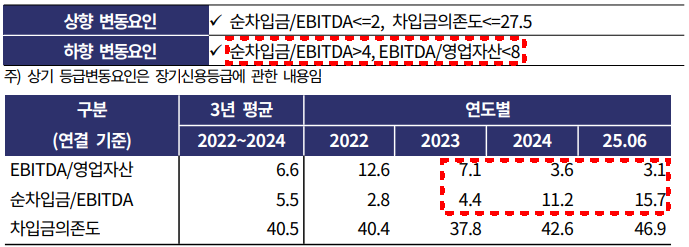
SK이노베이션 등급변동 요인 및 관련 지표 추이./출처=한국기업평가

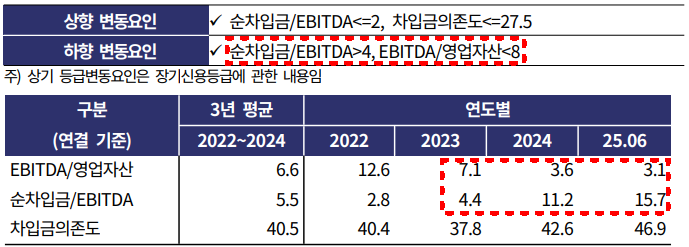
SK이노베이션 등급변동 요인 및 관련 지표 추이./출처=한국기업평가

이미지 확대보기
[한국금융신문 이성규 기자] 국제 신용평가사들이 SK하이닉스와 SK이노베이션에 대한 등급 전망에 대해 정반대 의견을 내놓고 있다. 신용등급 역시 차이를 보이고 있지만 국내 신평사들은 여전히 두 기업 신용등급을 같은 수준으로 취급하고 있다. 이에 기업 현재 상황을 제대로 반영하지 못하고 있다는 지적이 나온다.

9일 투자은행(IB) 업계에 따르면 국제 신용평가사 스탠다드앤푸어스(S&P)는 지난달 25일 SK하이닉스 신용등급 전망을 ‘안정적’에서 ‘긍정적’으로 변경했다. 신용등급은 ‘BBB’를 유지했다.

SK하이닉스는 고대역폭메모리(HBM) 부문을 선도하며 D램 시장 강자인 삼성전자를 앞섰다. 역대 실적을 달성하는 등 성장성이 더욱 부각되고 이에 따른 재무구조 개선 기대감이 등급전망에 긍정적 영향을 미쳤다.

한편, 같은 SK그룹 계열사인 SK이노베이션 상황은 정반대다. 무디스와 S&P는 SK이노베이션에 각각 ‘Ba1, 부정적’, ‘BBB-, 부정적’을 부여하고 있다. BBB-는 투자등급 턱걸이지만 ‘부정적’ 등급 전망이라는 점을 고려하면 글로벌 신평사들은 SK이노베이션에 대해 사실상 투기등급 꼬리표를 달아 놓은 셈이다.

글로벌 신평사들은 SK하이닉스와 SK이노베이션 신용등급에 2단계 정도 격차가 있는 것으로 보고 있다. 반면, 국내 신평사들은 양사에 같은 등급인 ‘AA0’를 부여하고 있다.

통상 국내 신평사들은 글로벌 신평사 대비 국내 기업에 1~2단계 정도 높은 등급을 메긴다. 정부 및 계열지원 등 평가관점, 채권투자자 기반, 평가 스코프 기준(경쟁사) 등이 다르기 때문이다.

이러한 점을 고려해도 SK이노베이션의 국내 신용등급이 SK하이닉스와 같다는 점은 납득하기 어렵다. 물론 두 기업이 속한 산업 자체가 다르기 때문에 같은 선상에서 평가 또한 논리적 설득력은 떨어진다. 그러나 글로벌 신평사들이 두 기업에 상이한 평가를 내놓았다는 점에서 국내 신평사들의 등급 평정 기준 또한 논란이 될 수밖에 없다.

국내외 등급 격차…금리 왜곡에 국내 투자자 위험보상↓

SK이노베이션이 속한 ‘AA0’급 평균금리는 3년물이 2.86%, 5년물이 3.08%다. 만약 SK이노베이션이 외화채(달러)를 발행하면 6~7%(하이일드 기준) 금리를 부담해야 한다. 표면 금리만 놓고 보면 국내 투자자는 해외 투자자에 비해 낮은 위험 보상을 받고 있는 셈이다.

국내 기관투자자들은 운용 규정상 투기등급 채권 편입이 제한적이다. 국내 서 투기등급 채권 발행이 사실상 불가능한 이유다. 이는 시장에서 지적하는 ‘등급 인플레이션’ 원인 중 하나로 작용한다. 상대적으로 등급이 높은 채권에 돈이 몰릴 수밖에 없는 구조적 한계가 등급 자체는 물론 금리 왜곡에 영향을 미치고 있다는 것이다.
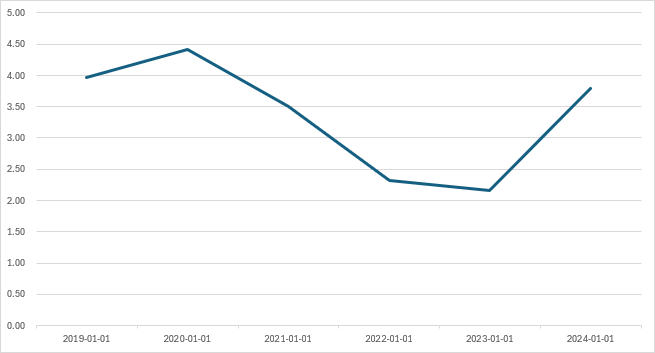
SK하이닉스 'Z-스코어' 추이./출처=한국금융신문, 딥서치
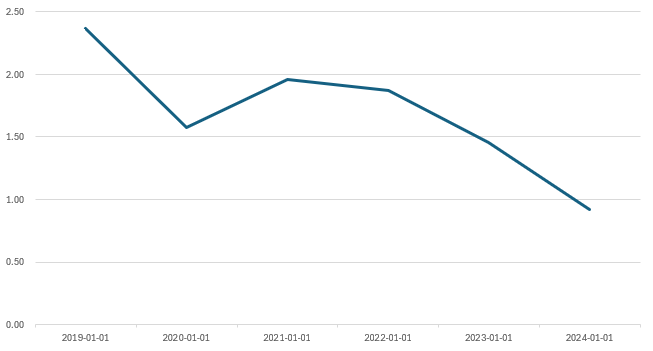
SK하이닉스 'Z-스코어' 추이./출처=한국금융신문, 딥서치

SK이노베이션 'Z-스코어' 추이./출처=한국금융신문 딥서치

SK이노베이션 'Z-스코어' 추이./출처=한국금융신문 딥서치


이는 SK이노베이션의 AA0 등급 유지가 시장 현실과 괴리돼 있다는 지적으로 이어진다. 대표 부도예측모형인 ‘알트만 Z-스코어’로 봐도 SK하이닉스와 SK이노베이션의 평가는 극명히 갈린다. Z-스코어 기준 SK이노베이션은 지난 2022년 이후 ‘부도 가능성’을 암시하고 있다.

국내 신평사들은 지난 2020년 SK이노베이션 신용등급을 한 단계 강등(AA+→AA0)한 이후 별다른 조치를 취하지 않고 있다. 반면 글로벌 신평사들은 신용등급은 물론 등급 전망에 대해 활발한 변동 조정을 보였다.

한 자산운용사 채권운용역은 “국내 회사채는 글로벌 시장에 비교하면 선택지가 많지 않은 편”이라며 “기관투자자는 캐리 수익 등을 위해 기본적으로 집행해야 하는 자금이 있기 때문에 오버부킹이나 예상보다 낮은 결정 금리에도 영향을 미친다”고 말했다. 그는 “그 중심을 잡는 요인 중 하나가 신용등급인데 시장이나 기업 상황과 비교할 때 불일치 되는 경우가 있고 수급과 맞물려 금리 왜곡이 일어나는 경우도 종종 있다”고 지적했다.

이성규 한국금융신문 기자 lsk0603@fntimes.com
데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

증권 다른 기사

1 한화생명, 후순위채 4000억 발행…자본 확충 효과는 제한적 한화생명보험(대표이사 부회장 권혁웅·대표이사 사장 이경근)이 4000억 원 규모의 후순위사채 발행을 추진한다. 11월 3일 수요예측 결과에 따라 발행 규모를 최대 8000억 원까지 확대할 수 있다. 발행 예정일은 11월 11일이다.대표주관사는 NH투자증권, KB증권, 한국투자증권이다. 만기는 10년이며 발행사에 발행 5년 후 조기상환할 수 있는 콜옵션이 부여됐다. 콜옵션을 행사하지 않으면 발행 5년 시점에 금리가 재산정된다.공모 희망금리밴드는 연 4.80~5.30%로 제시됐다. 최근 3년간 AA급 보험사 후순위채 18건의 희망금리밴드 하단 최고치가 4.30%였던 것과 비교하면 0.50%포인트 높다. 희망금리밴드 상단(5.30%)도 같은 기간 최고치였던 20 2 엄주성號 키움증권, 누적 영업익 1조8163억원…거래대금 감소에 분기 실적 주춤 [금융사 2026 3분기 실적] 키움증권(대표 엄주성)이 올해 3분기 누적 영업이익과 당기순이익 모두 1조원을 돌파하며 전년 동기 대비 실적 개선세를 보였다.다만 3분기 개별 실적은 시장 거래대금 감소로 위탁매매(브로커리지) 수수료 수익이 줄면서 주춤했다.위탁매매 수익 감소…IB 부문 실적 성장세키움증권은 2026년 3분기 연결 기준 누적 영업이익 1조8163억원, 당기순이익 1조3965억원을 기록했다고 30일 공시했다. 이는 전년 동기 대비 각각 59%, 61% 증가한 수치다.다만 3분기 개별로 보면 영업이익과 순익 모두 감소했다. 영업이익은 4061억원으로 전분기 대비 48.5%, 당기순이익은 2386억원으로 65% 줄었다. 전년 동기와 비교해도 영업이익은 0.7%, 순이익은 26% 3 與 "가상자산 과세 유예 여부 11월 말까지 결정" 내년 1월 가상자산 과세 시행을 앞두고 더불어민주당이 유예 여부를 늦어도 11월 말까지 결정하겠다는 입장을 밝혔다.민주당 정책위원회는 30일 서울 여의도 국회의원회관에서 재정경제기획위원회 소속 민주당 의원들과 가상자산 거래소 대표 및 관계자들이 참석한 가운데 간담회를 열고 업계 의견을 청취했다.민주당, 과세 유예 여부 검토…관련 고시도 보류 요청민주당은 가상자산 과세 시행 여부에 대한 결론이 나오기 전까지 관련 고시를 미뤄야 한다는 입장을 정부에 전달했다고 밝혔다.조승래 재정경제기획위원장은 이날 모두발언에서 "국세청은 당초 10월 말까지 과세 관련 고시안을 마련하겠다고 보고했지만, 며칠 전 당정협의에서 과세
ad
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기












