





상반기 매출액 3조4000억 견인한 NGP·해외 궐련
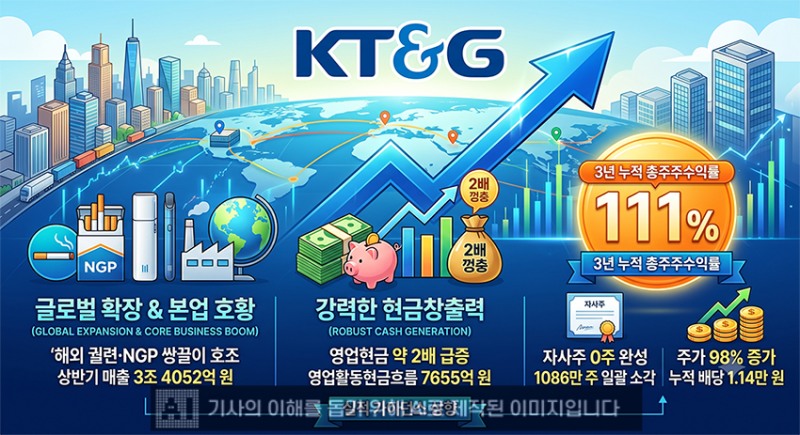
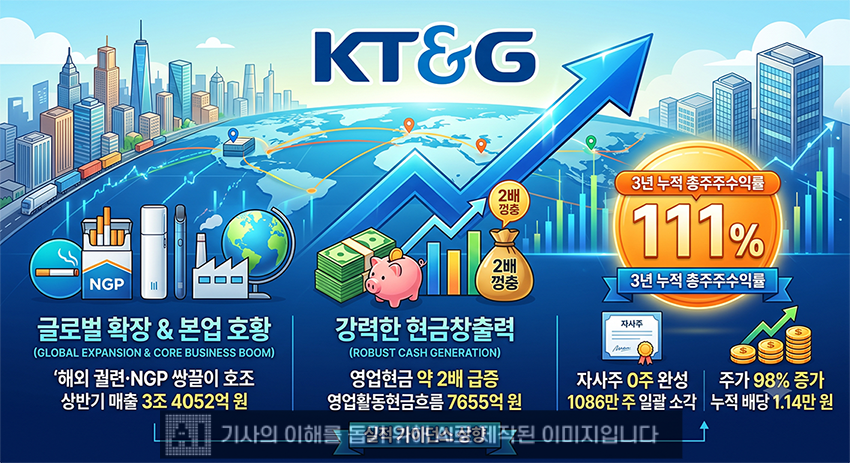
13일 금융감독원 공시에 따르면 올해 상반기 KT&G의 연결 기준 매출은 3조4052억 원으로 전년 동기 대비 12.0% 증가했다. 같은 기간 영업이익은 7790억 원으로 22.6% 늘었고, 순이익은 84.4% 증가한 7403억 원을 달성했다.실적 성장의 핵심 동력은 단연 담배사업부문이다. 담배사업부문의 올 상반기 연결 매출은 2조3744억 원으로 지난해 동기보다 14.2% 성장하며 그룹 전체의 실적을 이끌었다. ‘냄새 저감’ 및 ‘초슬림’ 라인업을 앞세워 국내 궐련 시장 점유율 67.9%를 기록했다.
회사는 국내뿐만 아니라 해외시장에서도 성과를 내고 있다.
이번 상반기 담배사업부문의 해외 매출은 전년 동기보다 30.1% 증가한 1조2940억 원이다. 세부적으로는 해외 궐련(CC) 매출이 1조1173억 원을 기록하며 21.7% 늘었다. 중동지역의 지정학적 리스크 속에도 대체 공급망을 신속히 확보하고, 아시아태평양·독립국가연합(CIS) 등 주요 시장에서 물량 성장과 단가 인상 전략이 적중한 결과다.
NGP 부문의 글로벌 성장세는 더욱 크다. 올해 1월부터 6월까지 해외 NGP 매출은 디바이스 공급망 정상화와 빅마켓 중심의 고단가 스틱 판매 호조에 힘입어 지난해 동기 대비 131.0% 증가한 1767억 원을 달성했다.
필립모리스 인터내셔널(PMI)과 맺은 최장 15년(2023~2038년)의 장기 파트너십을 기반으로 궐련형 전자담배 ‘릴(lil)’의 글로벌 침투율이 극대화된 영향이다.
외형 성장을 뒷받침하기 위해 KT&G는 글로벌 생산 인프라를 공격적으로 확충하고 있다.
지난해 카자흐스탄 공장을 준공한 데 이어 올해 인도네시아 제2공장 가동을 시작하며 현지 생산 역량을 대폭 끌어올렸다. 회사는 이를 바탕으로 지난해 49% 수준이던 해외 생산 비중을 오는 2028년 60% 이상으로 확대, 해외 직사업 법인의 원가 효율성과 수익 창출력을 극대화한다는 구상이다.
이 같은 국내외 성과는 현금창출력으로 직결됐다. 올해 상반기 KT&G의 영업활동현금흐름은 7655억 원으로 전년 동기보다 97.2%, 즉 2배 가까이 늘어났다. 법인세 납부 전 순수하게 영업에서 창출된 현금만 1조33억 원에 달했다.
풍부한 유동성을 바탕으로 재무안정성도 다지고 있다.
올해 상반기 연결 기준 KT&G의 1년 내 갚아야 할 유동부채는 3조7327억 원인 반면, 1년 내 현금화할 수 있는 유동자산은 7조6118억 원이다. 유동비율 203.9%로, 단기 지급능력이 충분한 수준이다.
특히 1년 내 갚아야 할 단기차입금이 약 4804억 원에 불과한 데 반해, 당장 동원할 수 있는 현금및현금성자산과 단기금융자산은 1조6391억 원에 달한다.
‘자사주 0주’ 초강수…역대급 환원에 기업가치 재평가
영업에서 꾸준히 현금을 창출하는 데다 단기 재무 부담까지 낮은 만큼, 확보한 현금을 성장 투자와 주주환원에 동시에 활용할 수 있는 기반도 갖췄다는 평가다.KT&G의 이익 창출력과 유동성은 주주환원 확대를 위한 든든한 실탄이 됐다. 가장 주목할 만한 성과는 대규모 자기주식 ‘전량 소각’ 결정이다.
KT&G는 올 들어 2월 330만 주를 소각한 데 이어, 4월 이사회 결의를 통해 장부상 보유 중이던 자기주식 1086만6189주(약 1조 8516억 원 규모)를 일괄 소각했다. 이로써 KT&G의 자기주식 보유량은 단 한 주도 남지 않은 ‘0주(보유비율 0.0%)’가 됐다. 국내 상장사 중 보기 드문 자사주 소멸을 통해 지배구조의 투명성을 극대화한 것이다.
연이은 대규모 자사주 소각으로 2023년 말 1억3382만 주에 달했던 총발행주식수는 올해 상반기 말 1억381만 주로 줄었다. 기업의 순이익은 대폭 늘어났는데 이익을 나눌 유통주식수는 20% 이상 감소하면서, 올해 상반기 연결 기준 주당순이익(EPS)은 7175원으로 전년 동기(3698원) 대비 94.0% 증가했다.
현금배당도 꾸준히 올랐다. 회사는 올해 2분기 결산 이사회를 통해 중간배당을 전년 대비 600원 인상한 주당 2000원으로 확정했다. 2024년 주당 5400원, 2025년 6000원 지급에 이어 2026년에도 배당 상향 기조를 이어가고 있다.
수익성과 파격적인 주주환원 정책에 힘입어 TSR은 세 자릿수의 고공행진을 이어가고 있다. 2023년 말(12월 29일) 종가 기준 8만6900원이던 주가는 2026년 9월 11일 종가 기준 17만1800원으로 뛰어오르며 97.7%의 상승률을 기록했다.
여기에 최근 3개년 동안 지급된 누적 현금배당 1만1400원을 합산하면 3년 누적 TSR은 110.8%에 달한다. 2023년 말 KT&G에 투자한 주주라면 3년도 채 되지 않아 원금을 두 배 이상으로 불린 셈이다.
R&D 집중해 포트폴리오 다각화…실적 가이던스 상향
KT&G는 확보한 현금을 미래 핵심 성장동력인 NGP 부문의 연구개발(R&D)과 포트폴리오 다각화에 빠르게 재투자하고 있다. 회사는 제품 경쟁력 향상을 위한 핵심 기반 기술을 고도화하기 위해 올해 상반기에만 387억 원의 연구개발비를 집행했다.차별화된 NGP 독자 라인업 구축과 신규 카테고리 상용화 기술 개발에 집중한 결과, 올해 상반기 기존 제품 대비 예열 및 충전 시간을 줄여 사용 편의성을 개선한 신규 디바이스 ‘릴 에이블 3.0(lil AIBLE 3.0)’을 론칭하며 디바이스 시장 지배력을 한층 강화했다. 소비자 니즈를 세분화한 고수익 스틱 중심의 라인업 확장도 눈에 띈다.
NGP 부문 프리미엄 고가 라인인 ‘믹스 시가 컬렉션’을 출시해 객단가와 수익성을 동시에 극대화한 데 이어, 릴 에이블 전용 스틱 ‘에임(AIIM)’ 신제품 4종(체인지 업, 쿨샷, 리믹스, 아이스팟)을 연달아 시장에 선보였다. 이와 함께 해외 시장 대응력을 높이기 위해 현지 완결형 밸류체인을 구축하고, 과학적 평가기술을 정교화해 글로벌 표준화에 앞장서고 있다.
본업의 질적 성장과 주주환원 정책 성과에 힘입어 경영진의 실적 자신감도 올랐다. KT&G는 올해 상반기 호실적을 바탕으로 연간 매출 성장률 전망치를 기존 3~5%에서 5~7%로, 영업이익 성장률 전망치는 6~8%에서 10~13%로 대폭 상향 조정했다.
이상학 KT&G 수석부사장은 “해외사업에서 영업이익이 대폭 늘고, 국내 NGP의 강력한 성장 모멘텀에 힘입어 매출과 영업이익이 동반 증가했다”며 “이러한 이익 성장에 기반해 향후 고배당, 자사주 매입·소각 등 주주환원 정책을 지속적으로 추진해 주주가치를 제고하겠다”고 말했다.
양현우 한국금융신문 기자 yhw@fntimes.com



















