





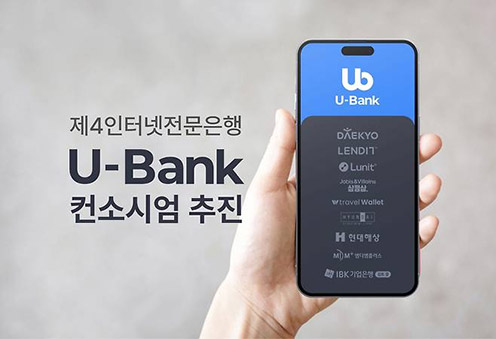
▲ 유뱅크 컨소시엄. 사진 = 렌딧
제4인터넷 전문은행에 도전장을 내민 유뱅크 컨소시엄이 서비스형 뱅킹(BaaS, Banking as a Service) 모델을 통한 데이터파이프라인 구축으로 경쟁사와 차별화된 경쟁력을 내세우고 있다.
18일 금융권에 따르면 금융당국은 이달 중 인터넷전문은행 인가 기준을 밝힐 예정이다. 시장은 구체적인 인가 기준에 대해 시선을 모으고 있다.
금융권에서는 예비인가 심사기준이 발표되면 연말부터 본격적인 예비인가 신청이 진행되고 내년 1~2월 심사 결과가 나올 것으로 예상하고 있다. 통상 예비인가 심사 결과는 60일 이내에 발표된다. 이후 본인가 심사와 결과가 발표된다.
예비인가 신청이 코 앞으로 다가온 가운데 제4인뱅 도전장을 내민 유뱅크 컨소시엄은 주주 구성에 대한 심도 깊은 막바지 논의를 이어가고 있다. 유뱅크 컨소시엄에는 여러 회사들이 모여있다. P2P 회사인 렌딧을 비롯해 현대해상, 루닛, 자비스앤빌런드, 트래블월렛, 현대백화점, 대교, MDM플러스 등 다양한 산업군의 회사들이 속해 있다. 업계에 따르면 IBK기업은행도 유뱅크 컨소시엄 합류를 고려하고 있다.
총 5개의 컨소시엄이 이번 인가를 두고 경쟁하는 가운데 유뱅크는 ▲명확한 포용금융 고객 정의 ▲이와 연관된 전략적 컨소시엄 구성 ▲BaaS 모델 통한 대안데이터 축적 전략 ▲생성형 AI 기반 은행앱 구현을 차별점으로 꼽고 있다.
이 중에서 눈에 띄는 점은 BaaS 모델을 통한 대안데이터 축적 전략이다. 유뱅크는 컨소시엄 구성에 앞서 중소기업·소상공인, 시니어, 외국인 등 포용금융 고객을 정의한 후, 이들 고객군에 대한 대안데이터 확보 및 포용금융 실현에 대한 협업을 함께 해 나갈 수 있는 기업들을 대상으로 컨소시엄 참여를 논의했다.
현재 유뱅크 컨소시엄에 참여하고 있는 모든 기업들은 재무적 투자자인 동시에 전략적인 투자자다. 공통의 목표를 가진 매우 강력한 협업 공동체가 만들어진 것이다.
유뱅크 컨소시엄의 일원인 김성준 렌딧 대표는 “우리가 쓰는 모든 상품, 서비스들은 어떤 한 분야의 사람들에 의해서만 나오는 결과물은 없다”며 “사회에서 어떤 것을 필요로 하는지 정의하고 이후 시장 조사부터 연구, 개발, 홍보 등 다양한 방면의 사람들이 협업 구조를 통해 대중이 바라는 결과를 내놓게 되는 것”이라고 말했다.
이어 “누구 하나가 주축이 되기 보다는 서로 영향력을 주고 받는 한 팀으로서의 컨소시엄이다”라고 강조했다. 이에 유뱅크에 속한 회사들을 하나씩 뜯어보면 왜 컨소시엄에 들어와 있는지를 이해할 수 있다.
누적 가입 고객 2000만 명, 누적 환급액 1조 원을 돌파한 삼쩜삼 운영사 자비스앤빌런즈의 역할도 확실하다. 김 대표는 “가게 매출 정보는 쉽게 조작 가능하기 때문에 대출 시 하나의 참고 자료가 될뿐 신용 평가를 극단적으로 개선하지는 못한다”며 “이런 문제를 보완하기 위해 다면적인 평가가 필요하다고 판단했고 이를 해결할 수 있는 게 바로 세무 정보였다”고 말했다.
그는 “세무 정보는 단순히 매출 정보뿐만 아니라 비용이 얼마나 들었는지도 알 수 있다”며 “고객 정보 정확도를 높이는데 더욱 도움이 되기 때문에 삼쩜삼을 운영하는 자비스앤빌런즈가 컨소시엄에 속해 있는 것”이라고 덧붙였다.
건강 데이터 접목을 통한 정확도 개선도 설명했다. 김 대표는 “앞으로의 소득·소비에 절대적인 영향을 주는 게 건강 정보이기때문에 건강 정보는 자영업자를 평가할 때 굉장히 중요한 축”이라며 “근데 인터넷 은행이나 시중은행은 이런 대안 정보가 없어 제대로 평가를 할 수 없다”고 언급했다.
이어 “건강의 상태, 개인 및 가족의 보험 가입 여부 등은 통계적으로 가치가 있으므로 이러한 정보를 갖고 있는 현대해상의 데이터를 비식별화해서 결합하면 실제로 변별력이 18%가 개선되는 등 중금리 대출에 대한 유의미한 결과가 도출된다”고 덧붙였다.
이와 같은 구성을 통해 유뱅크가 가장 크게 추구하는 전략은 BaaS형태로 임베디드(embedded 내장형) 뱅킹을 구현한다는 것이다. BaaS란 Banking As a Service 의 약자로, 금융 회사가 자사의 금융 서비스를 기능 단위로 모듈화하여 비금융 회사에 제공하는 모델이다.
김 대표는 “기존 인터넷은행들은 여러 주주들이 있음에도 자기네 앱만 이용해야 하는 구조라 경쟁이 일어나게 된다”며 “그러나 바스로 구현하는 임베디드 뱅킹은 각 회사의 앱 내에서 유뱅크 계좌를 만들고 관련 서비스를 받을 수 있게 한다”고 설명했다.
이어 “각 회사는 뱅킹에 대한 요구가 다 다르게 있는데 유뱅크를 통해 따로 은행 앱을 들어가지 않아도 서비스를 모두 영위할 수 있게 하고 유뱅크는 더 나은 대안 데이터를 쌓을 수 있는 윈윈 형태”라고 강조했다.
이 때 보안 및 개인정보 보호 등의 기술적 요소가 매우 중요하다. 유뱅크 컨소시엄은 컨소시엄 참여사가 운영 중인 앱 상에서 유뱅크가 제공하는 다양한 금융 서비스를 이용할 수 있도록 BaaS 를 구축할 예정이다.
예를 들어 트래블월렛 이용자인 경우, 앱에서 나오지 않고 유뱅크의 외화통장을 개설할 수 있는 등 다양한 구상이 가능하다. 이를 통해 금융 소비자들은 더욱 편리하게 원하는 금융 서비스 경험을 할 수 있고, 컨소시엄 참여사들 역시 고객에게 끊김없는 고객 경험을 제공할 수 있다. 유뱅크 역시 고객 접점을 확장하고 대안데이터를 축적할 수 있는 기반을 만들어 갈 수 있는 Win-Win-Win 전략이다.
김 대표는 “기존의 금융 앱들은 모든 서비스를 자기네 앱 안에서만 하게 유도하다보니 주주들끼리 서로 윈윈하는게 생길 수 없어 데이터 파이프라인 구축이 안되는 것”이라며 “주주사들과 적극적으로 바스 전략을 활용한다는 게 다른 컨소시엄하고 가장 큰 차이”라고 전했다.
홍지인 한국금융신문 기자 helena@fntimes.com




















