





▲임종룡 우리금융지주 회장
 임종룡기사 모아보기)가 인수합병(M&A) 대상 최우선 순위는 증권사라는 점을 다시 한번 명확히 했다. 다만 그룹의 올해 1분기 당기순이익이 전년 동기 대비 9.8% 감소한 가운데, M&A시 고려해야 할 자본적정성 지표들도 1년 새 증가 또는 하락하며 소폭 악화한 모습을 보였다.
"과도한 가격 지불하지 않는 게 원칙"
이성욱 우리금융지주 재무담당 부사장은 26일 2024년 1분기 그룹 실적 발표 콘퍼런스콜에서 롯데손해보험 인수와 관련해 "비은행 경쟁력 강화를 위해 보험업 등 미진출 업종에 대한 검토가 필요한 상황"이라며 "롯데손해보험은 현재 검토 중이지만 아직 구체적으로 확정된 사안은 없다"고 선을 그었다.그는 "인수를 추진하더라도 과도한 가격은 지불하지 않는다는 것이 기본 원칙"이라며 "최근 언급되고 있는 가격은 전혀 고려 대상이 아니다"라고 강조했다. 현재 업계에서는 롯데손보의 매각가가 2조원에 달할 수 있다는 전망이 제기되고 있다.
보험사의 경우 바젤III 기준 보통주 자본의 10% 이내는 출자금액에 250%의 위험가중치를 적용한다. 10% 초과 시 출자액 전액을 자본에서 차감한다.
이 부사장은 "현재 우리금융지주는 한도에 1조8000억원 정도의 여유가 있어, 자본비율에는 투자금액의 250% 위험가중치가 계산된다"고 말했다. 만약 투자금액이 5000억원이면 1조2500억원의 위험가중자산(RWA)이 늘어나는 셈이다. 그는 "자본비율이 크게 하락하는 부분을 없을 것"이라고 예상했다.
우리금융지주 M&A 방향성에 대해서 과거와 동일한 입장을 고수했다. 이 부사장은 "M&A 원칙은 적정 자본비율 범위 내 건전 경영, 주주이익 및 계열사 간 시너지 극대화"라며 "그룹 시너지와 기업 경쟁력 제고를 위해 여러 가능성을 열어놓고 검토하고 있다"고 전했다.
증권사와 보험사 중 M&A 우선순위에 변화가 있냐는 질문에 대해 "변화는 없다"고 말했다. 현재 우리금융지주는 비은행 사업 강화를 위해 최우선 순위로 증권사 인수를 추진하고 있다.
이 부사장은 "비은행 시스템 확대를 위해 우리종합금융을 활용한 증권 집중 방안을 검토 중"이라며 "작년 연말에 종금에 5000억원을 증자해 자본을 1조원 이상으로 키웠고 회사도 여의도로 이전할 예정"이라고 말했다.
한국포스증권 인수 작업에 대해선 현재진행 중인 관계로 구체적인 대답을 피했다. 다만 그는 "비은행 포트폴리오가 약하기 때문에 시장에 나온 매물을 전반적으로 검토하고 있다"고 피력했다.
RWA 증가, CET1 하락
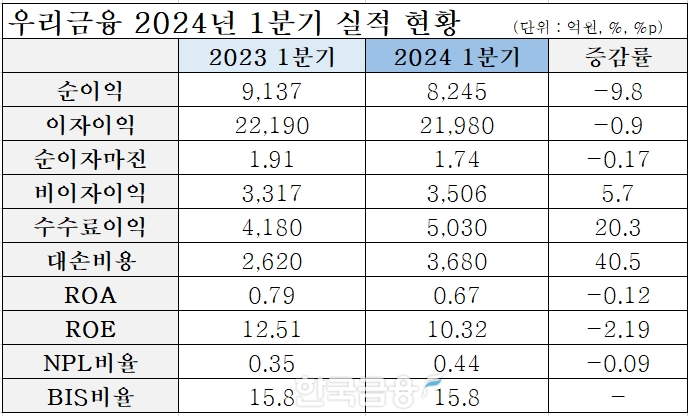
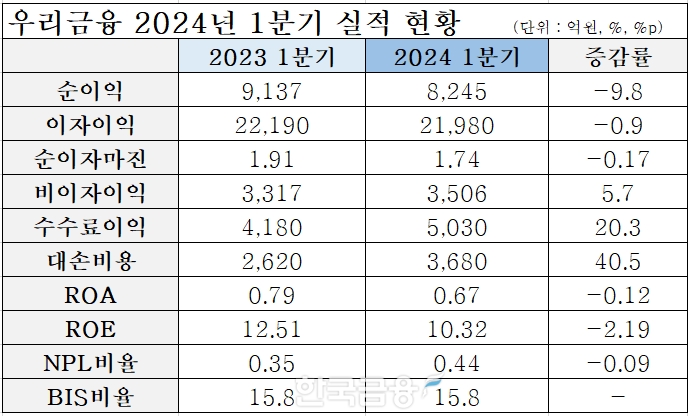
우리금융지주의 올해 1분기 비지배지분 이익을 제외한 당기순이익은 전년 동기(9137억원) 대비 9.8% 감소한 8245억원을 기록했다.
이번 1분기 실적에 반영된 홍콩 H지수 주가연계증권(ELS) 손실 배상액은 75억원으로 타 금융지주사 대비 미미한 수준이다. 우리금융지주는 "이번 분기에 전액 반영해 추가적인 손실은 더 이상 없을 전망"이라고 설명했다.
이자이익은 조달비용 증가로 전년 동기(2조2190억원) 대비 0.9% 감소한 2조1980억원을 기록했다. 그룹 순이자마진(NIM)은 1.74%로 전년 동기(1.91%) 대비 0.17%포인트(p) 하락했다. 전분기(1.72%) 대비 0.02%p 상승했다. 은행 NIM은 전년 동기(1.65%) 대비 0.15%p 하락한 1.50%를 기록했다. 전분기(1.47%) 대비 0.03%p 상승했다.
원화대출금은 301조3000억원으로 전년 동기(279조8000억원) 대비 7.7% 증가했다.
비이자이익은 자산관리와 기업금융(IB), 외환 등 수수료이익의 성장에 힘입어 전년 동기(3317억원) 대비 5.7% 증가한 3506억원을 기록했다. 수수료이익은 전년 동기(4180억원) 대비 20.3% 증가한 5030억원을 기록했다.
판매관리비는 전년 동기(1조370억원) 대비 0.5% 감소한 1조320억원을 기록했다.
대손비용은 3680억원으로 전년 동기(2620억원) 대비 40.5% 증가했다. 대손비용률은 0.40%로 전년 동기(0.31%) 대비 0.09%p 상승했다.
주요 수익성 지표인 총자산순이익률(ROA)은 0.67%로 전년 동기(0.79%) 대비 0.12%p 하락했다. 자기자본순이익률(ROE)은 10.32%로 전년 동기(12.51%) 대비 2.19%p 떨어졌다.
자본적정성 지표인 자기자본(BIS)비율은 15.8%로 1년 전과 동일했다. RWA는 224조8210억원으로 전년 동기(207조9580억원) 대비 8.1% 증가했다. 보통주 자본비율(CET1)은 전년 동기(12.10%) 대비 0.10%p 하락한 12.00%를 기록했다.
건전성 지표인 NPL비율은 0.44%로 전년 동기(0.35%) 대비 0.09%p 하락했다. NPL커버리지비율은 190.7%로 전년 동기(201.8%) 대비 11.1%p 하락했다. 그룹 연체율은 따로 밝히지 않았다. 우리은행 연체율은 전년 동기(0.26%) 대비 0.02%p 상승한 0.28%, 우리카드는 전년 동기(1.22%) 대비 0.24%p 상승한 1.46%를 기록했다.
올 1분기 분기배당금은 주당 180원으로 결정했다. 우리금융지주는 지난 3월 예금보험공사 소유 지분 약 1366억원 매입 후 소각에 이어, 올해는 1분기부터 분기배당을 실시해 주주환원율이 전년보다 향상될 것이라고 예상했다.
주요 자회사별 실적을 보면 우리은행은 전년 동기(8617억원) 대비 8.36% 감소한 7897억원, 우리카드는 전년 동기(460억원) 대비 36.6% 감소한 288억원을 기록했다. 우리금융캐피탈은 전년 동기(390억원) 대비 15.4% 감소한 330억원, 우리종합금융은 전년 동기(80억원) 대비 62.5% 증가한 126억원을 시현했다.
우리금융그룹 관계자는 "최근 글로벌 지정학적 리스크 부각으로 금융시장 변동성 확대와 함께 부동산 프로젝트파이낸싱(PF)발(發) 실물경제 우려도 커지는 상황"이라며 "국내외 불확실성에 적극 대응해 자산건전성과 자본비율 관리에 더욱 집중하고 ROE 개선을 위해 노력할 것"이라고 말했다.
신혜주 한국금융신문 기자 hjs0509@fntimes.com





















