





 이재근기사 모아보기 KB국민은행장이 이자이익이 늘어나고 비용관리 노력에 힘입어 지난해 상반기 실적을 뛰어넘는 상반기 사상 최대 실적을 달성했다. 순이자마진(NIM)이 상승하는 등 수익성이 개선되고 자산건전성도 안정적인 수준에서 관리되고 있으며 충당금이 전년보다 4배 가까이 증가해 보다 보수적으로 충당금을 적립했지만 균형 잡힌 성장으로 상반기 최대 실적을 또다시 경신하게 됐다.
25일 금융권에 따르면 KB국민은행은 지난 상반기 당기순이익은 1조8585억원을 기록해 전년 동기 대비 7.7% 증가했다. 지난해 법인세 환입, 특수채권 회수 관련 430억원 대손충당금 환입 등 일회성 요인을 제외할 경우 9.2%로 증가폭이 확대된다.
KB금융지주는 “보수적인 충당금 적립 정책에 따른 신용손실충당금전입액 증가에도 불구하고 순이자이익과 순수수료이익의 균형 잡힌 성장과 비용절감 노력에 힘입어 전년 동기 대비 7.7% 증가했다”라고 설명했다.
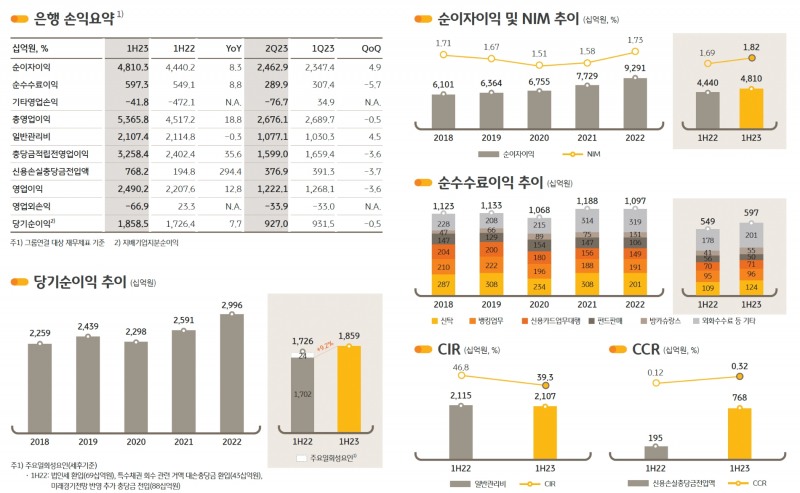
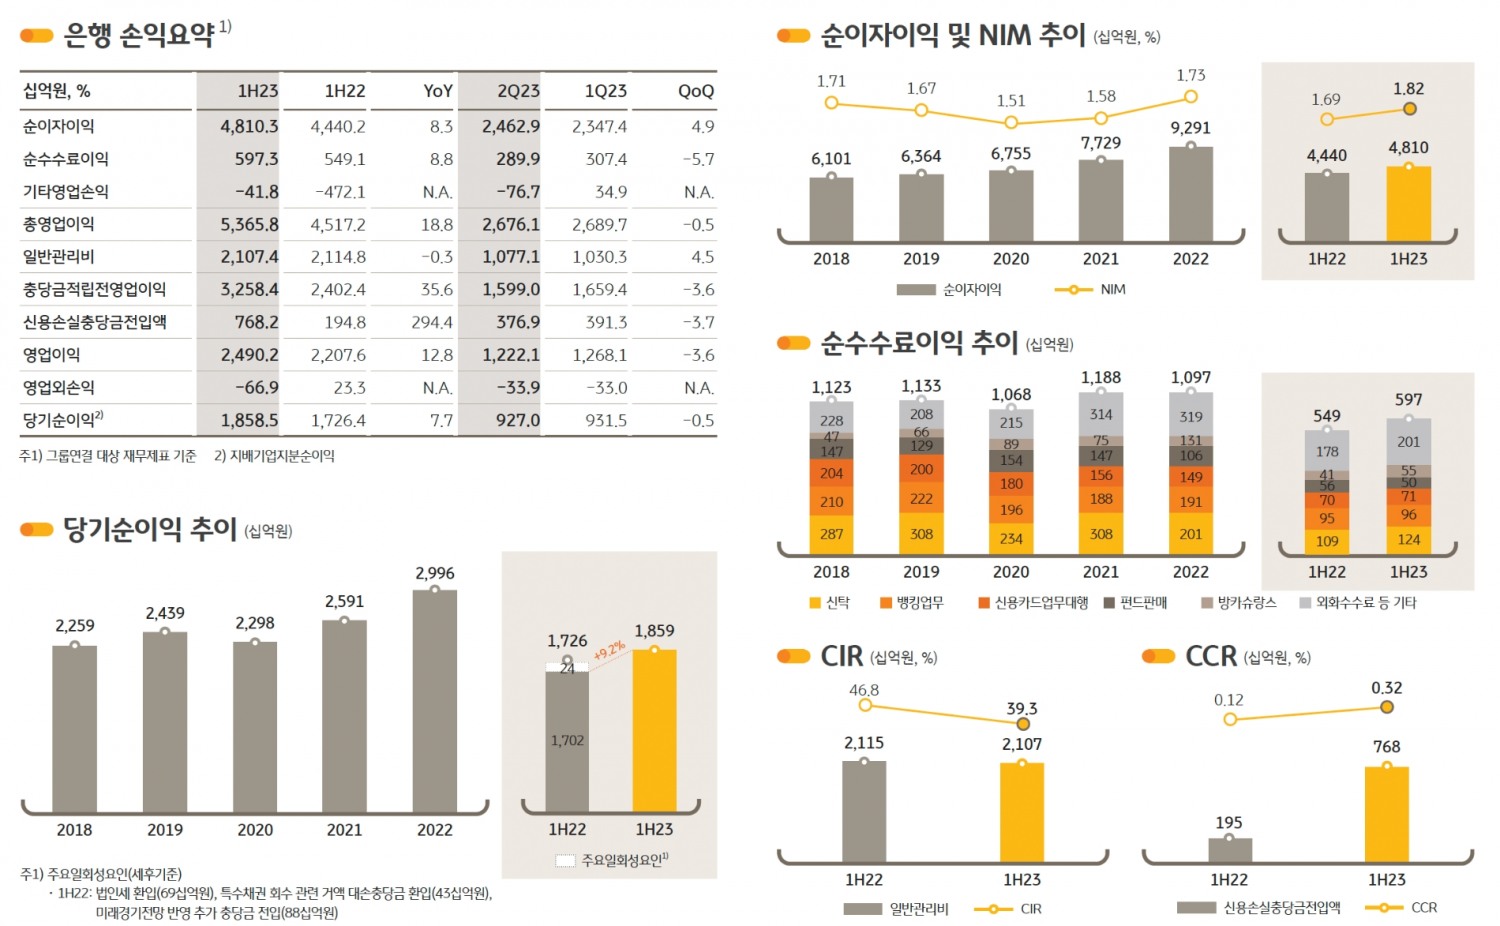
순수영업력을 나타내는 충당금적립전영업이익(충전이익)은 3조2584억원으로 전년 동기 대비 35.6% 증가했다. 총영업이익이 18.8% 증가한 데 반해 일반관리비가 0.3% 감소한 2조1074억원을 기록하며 영업력이 개선됐다. 비용효율성도 개선됐다. 핵심이익 성장과 비용 절감 노력이 가시화되면서 영업이익경비율(CIR)은 지난 상반기 39.3%로 전년 동기 46.8% 대비 하향 안정화 추세를 보이고 있다.
지난 2분기 기준 KB국민은행의 NIM은 1.85%로 전분기 대비 6bp 상승하고 전년 동기 대비 12bp 상승했으며 상반기 누적 기준 1.82%로 전년 동기 대비 13bp 상승하는 등 수익성이 개선됐다. KB금융은 “대출자산 리프라이싱(Repricing) 효과가 지속되는 가운데 핵심예금이 소폭 증가세로 전환되고 여신성장도 반등한 결과”라고 설명했다.
KB국민은행은 하반기 NIM이 하락할 것으로 보이나 당초 예상보다 하락폭은 적을 것으로 전망했다. 김재관닫기
 김재관기사 모아보기 KB국민은행 경영기획그룹 부행장은 “대출 리프라이싱 효과로 지난 1분기 NIM이 최고점이라고 생각했으나 시장금리가 상승하고 핵심예금도 안정세로 돌아서 순연됐다”며 “지난 2분기 기점으로 하락할 것”이라고 내다봤다.
이어 김재관 부행장은 “다만 당초 예상보다 하락폭은 적고 대출 리프라이싱 효과도 3분기까지 이어질 것”이라며 “하반기에는 대규모 정기예금 만기 등으로 조달 부담이 커지고 신규 예대금리차가 축소되면서 오는 4분기 NIM이 소폭 하락할 것”이라고 밝혔다.
관련기사
KB국민은행의 지난 6월말 기준 총자산은 524조5045억원으로 전분기 대비 12조3076억원 증가했으며 원화대출금은 330조원으로 전분기 대비 1.1% 증가했다. 기업대출은 167조원으로 우량자산 중심의 대기업대출이 2분기 중 2조6000억원가량 증가하고 중소기업대출이 소폭 반등하며 전분기 대비 1.8% 증가했다. 가계대출은 주택담보대출과 전세자금대출 등 실수요자금을 중심으로 0.4% 증가한 163억원을 기록했지만 높은 금리 수준과 더딘 수요 회복으로 전년 동기 대비로는 1.8% 감소했다.
또한 지난 2분기 대손충당금전입비율(CCR)은 최근 건전성 우려에 대비한 보수적 대손충당금 적립 영향에도 불구하고 0.24%를 기록하며 안정적으로 관리되고 있다. 신용손실충당금전입액은 7682억원으로 전년 동기 1948억원 대비 3.9배 증가했다.
KB국민은행은 기업여신 중심의 성장에 따른 위험가중자산 증가 등에도 불구하고 견조한 순이익 증가와 전략적 자본관리를 바탕으로 최고 수준의 자본 버퍼(Buffer)를 보유하고 있다. 자기자본(BIS)비율은 18.40%로 전분기 대비 13bp 하락하나 전년 동기 대비 197bp 상승할 것으로 예상했으며 보통주자본(CET1)비율은 15.22%로 전분기 대비 7bp 하락하나 전년 동기 대비 73bp 상승할 것으로 예상했다.
자산건전성 지표는 다소 상승했으나 안정적인 수준에서 관리되고 있다. 지난 6월말 기준 KB국민은행의 연체율은 0.23%로 전분기 대비 3bp 상승했으며 전년 동기 대비 10bp 상승했다. 고정이하여신(NPL)비율은 0.25%로 각 2bp와 6bp 상승했다.
NPL커버리지 비율은 253.9%로 전분기 대비 10%p 하락하고 전년 동기 대비 5.5%p 하락했지만 높은 수준을 유지하며 잠재 부실에 대응한 충분한 손실흡수력을 보유한 것으로 나타났다. NPL커버리지 비율은 고정이하여신(NPL) 대비 충당금 적립액으로 비율이 높을수록 부실자산에 대한 완충능력이 높은 것을 의미한다.
KB국민은행은 인도네시아 현지법인 ‘KB부고핀은행’에 대한 추가 유상증자에 나서지 않을 계획이다. 서영호 KB금융지주 재무총괄 부사장(CFO)은 “최근 진행한 유상증자가 마지막이다”라고 못을 박았다. 조남훈 KB금융지주 글로벌전략총괄(CGSO)은 “KB부코핀은행 내부적인 개혁을 통해 발전할 수 있도록 할 것”이라며 “IT 투자 등 사업 고도화나 정상화 방향으로 매진하고 있다”라고 밝혔다.
KB부코핀은행은 지난 5월 약 1조400억원 규모의 유상증자를 마무리했으며 KB국민은행은 약 7000억원을 투자했다. KB국민은행은 신주 인수로 기존 지분율 67%를 유지했다. KB부고핀은행은 1970년에 설립돼 50여 년의 역사를 가진 은행으로 인도네시아 내 115개 상업은행 중 자산 규모 순위 19위의 중대형 은행이다.
김경찬 기자 kkch@fntimes.com





















