






24일 한국은행에 따르면 3분기말 현재 가계신용 잔액은 1,682.1조원으로 전분기말에 대비 44.9조원 늘어났다.
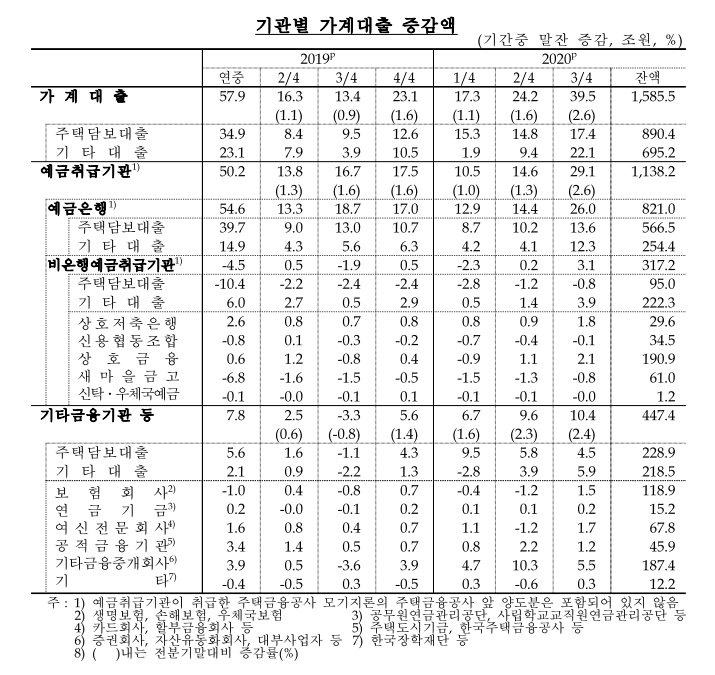
가계대출 잔액은 1,585.5조원으로 전분기말보다 39.5조원 늘었고, 판매신용은 96.6조원으로 5.4조원 증가했다.
■ 가계대출 증가규모, 3분기까지가 작년 전체의 140%...3분기 '기타대출' 작년 전체와 맞먹는 수준
3분기엔 주택담보대출, 신용대출 가리지 않고 두드러진 증가세가 나타났다.
주담대는 3분기 중 17.4조원 늘어나 올해 1분기(15.3조원), 2분기(14.8조원)를 상회했다.
지난해 주담대는 34.9조원(분기 평균 8.7조원) 증가했지만, 올해는 3개 분기만에 47.5조원이 증가했다. 4분기가 끝나지 않은 상황에서 작년 전체보다 12.6조원이나 더 늘어난 것이다. 주담대는 작년 4분기 12.6조원 늘어 10조원을 웃돌더니 올해 들어서는 증가폭을 더욱 키웠다.
하지만 주택 관련 대출에 대한 제약이 가해지면서 기타대출이 급증해 눈길을 사로잡는다.
기타대출은 3분기에만 22.1조원이 증가해 1분기(1.9조원)와 2분기(9.4조원) 수준을 크게 웃돌았다.
특히 3분기 기타대출 증가규모는 작년 전체(23.1조원)와 거의 맞먹는다. 3분기 기타대출 증가규모는 역대 최대폭이다.
올해엔 주담대, 비주담대 가리지 않고 가계대출이 증가폭을 키웠다.
가계대출은 1분기 17.3조원, 2분기 24.2조원 늘어난 뒤 3분기엔 39.5조원이 늘어났다. 3분기까지 가계대출 증가액은 81조원으로 작년 전체 증가규모(57.9조원)의 140%에 달할 정도다.
■ 가파르게 확대된 가계부채 증가율
3분기 가계신용은 전년동기에 비해 7.0% 증가했다.
이 증가율은 올해 들어 가장 가파른 수준이다.
증가율 측면에선 '가계부채 급증기'였던 2015~2016년에는 못 미친다. 당시엔 10%를 넘는 증가율을 기록한 바 있다.
2016년 4분기 가계신용은 11.6% 늘어난 바 있으며, 2017년 3분기 들어 9.5%로 증가율이 한 자리수로 내려갔다.
가계신용 증가율은 이후 작년 3분기엔 3.9%까지 떨어지기도 했다. 하지만 작년 하반기 2차례 금리인하와 함께 상승률을 키웠다.
작년 4분기 4.1%로 증가율을 확대한 뒤 올해 2분기엔 5.2%를 기록하면서 5%를 넘어섰다. 그러더니 3분기엔 7%나 늘어난 것이다.
올해 상반기 75bp의 기준금리 인하가 단행됐으며 서울 아파트 가격은 올해 들어서만 1억원 넘게 뛰었다.
3분기 가계신용 증가규모 44.9조원은 전분기(+25.8조원), 전년동기(+15.8조원)와 비교할 때 증가폭이 크게 확대된 것이다.
이 규모는 '가계대출 급증기'였던 2016년 4분기의 46.1조원 이후 가장 크다.
■ 가계부채와 집값급등의 순환 고리 작동 중
가계대출이 크게 늘어난 이유는 아파트 매매가와 전세가 급등이 주요 원인이다.
집값이 올라간 상황에서 거래량이 받쳐주니 3분기 가계 빚이 크게 늘어난 것이다.
전국 주택 매매거래량은 올해 1분기 32.5만원, 2분기 29.6만원에서 3분기 30.9만호를 기록했다. 전국 주택 전세거량은 1분기 35.9만호, 2분기 31.1만호, 3분기 32.0만호를 나타냈다.
한국은행은 "주택담보대출 및 기타대출 모두 증가폭이 확대됐으며, 업권별로도 모두 증가규모가 확대됐다"면서 "예금은행은 주택 매매 및 전세 거래량 증가, 주식 투자 및 생활자금 수요 등으로 주택담보대출 및 기타대출 증가폭이 모두 확대됐다"고 밝혔다.
집값이 뛰면서 빚을 내야 할 규모가 커졌고, 주택담보대출로 부족하니 신용대출 등 기타대출로 부채를 당겨 써야 했다.
정부의 가계대출 규제에도 불구하고 저금리 환경과 집값 급등으로 대출의 전체 규모가 커진 것이다.
가계부채 증가가 집값을 끌어올리고, 이후엔 주택가격 급등이 다시 가격대출을 당기는 악순환 고리가 형성돼 돌아가고 있다.
아울러 주식투자 자금을 마련하기 위한 빚, 코로나19로 어려워진 생계에 보태기 위한 부채 등도 더해져 3분기 가계부채는 증가액은 역대 2번째로 컸다.


장태민 기자 chang@fntimes.com




















