






하지만 요즘 사람들에게 은퇴는 그리 암울한 미래만은 아니다. ‘평생 모은 자산으로 월소득을 만들 수 있을까’, ‘은퇴자금을 어디에 투자할까’ 등으로 고민하지만 ‘제2의 삶을 꾸리자’는 계획에는 희망적으로 접근하는 이들이 대부분이기 때문이다. 저성장·저물가·저금리가 고착화되는 이른바 ‘뉴노멀 시대’를 맞아 새로운 은퇴 자산관리 방법을 세워보자.
은퇴 후 월소득 확보, 연금 4종세트
은퇴자산은 크게 두 가지로 나눌 수 있다. 월소득을 만들어내는 자산과 월소득 외에 목돈개념으로 운용해야 하는 자산이다.
은퇴 전에는 기본적인 월소득이 있기 때문에 재테크 등 목돈투자에 신경을 썼다면 은퇴 후에는 연금을 중심으로 월소득을 확보하는 것이 중요하다. 3대 연금으로 불리는 국민연금, 퇴직연금, 개인연금을 기본으로 삼고 주택연금을 포함해 4대연금으로 은퇴 후 월소득을 설계하는 자산관리전략을 세워보자.
①국민연금: 연금수령 나이 5년 전부터 조기에 수령할지 또는 늦게 받을지를 고민해야 한다. 국민연금에서 정하는 기준소득(월217만 6,483원, 2017년 기준) 이하의 소득이 없을 경우 연금수령 나이 5년 전에 미리 신청할 수 있고 매년 6%씩 감액돼 조기 수령이 가능하다.
또 국민연금의 연기제도를 활용해 5년 늦게 받으면 매년 연금이 7.2%씩 증가해 최대 36%를 더 받을 수 있다. 은퇴 후 생활비 확보가 가능하다면 연기를 신청해 연금을 늘리는 것이 바람직하다.
②퇴직연금: 먼저 일시금으로 받을지, 연금으로 수령할지 먼저 고민할 필요가 있다. 많은 은퇴자가 퇴직금을 일시금으로 받지만 최근에는 퇴직연금으로 받는 은퇴자가 증가하고 있다. 확실한 사용처가 없다면 소득공백 기간을 염두에 두고 퇴직금을 수령하는 계획이 필요하다.
③개인연금: 세액공제상품(신탁·펀드·보험)과 일반연금상품(연금보험·변액(유니버셜)보험)으로 나뉘는데 현재까지 불입한 적립금을 계산해서 앞으로 10년 동안 받을지 20년 동안 받을지 자금계획을 세워야 한다.
④주택연금: 주택연금은 만 60세 이상이 소유한 주택을 담보로 맡기고 평생 혹은 일정 기간 동안 매월 연금방식으로 노후생활자금을 지급받는 국가 보증 역모기지론을 말한다. 지급방식을 종신형으로 선택할 경우 연금을 평생 받을 수 있다는 점이 주택연금의 가장 큰 장점이다. 다만 가입 시점에 딱 한번만 주택 가격을 산정한다는 점을 유의해야 한다.
잉여자금, 주식·부동산 투자로 굴리기
4종 연금으로 월소득을 확보했다면 이제 잉여자금으로 은퇴자산 굴리기에 나서야 한다. 저금리시대에 은퇴자산을 무조건 안전한 상품으로 굴리는 것은 현명한 방법이 아니다.
최근 은퇴자들은 은퇴자금을 정기예금에 넣기보다 자신의 총자산을 파악해 일부는 투자에 나서는 추세다. 은퇴자금을 굴리는 데 적합한 금융상품은 주식이다.
모든 주식형상품은 주가 등락에 따라 수익이 결정되지만 주가연계증권(ELS)은 가입 시 주가대비 조기상환 기회가 있고 최대 40~50%까지 하락하지 않으면 미리 정해진 이자도 받을 수 있다. 또 정기예금대비 3% 정도 수익을 얻을 수 있으며 펀드나 랩, 상장지수펀드(ETF) 등 다양한 주식 관련 상품으로 확대가 가능하다.
부동산투자는 정부의 강도 높은 규제에도 여전히 은퇴자에게 관심의 대상이다. 부동산은 발품투자라 불릴 정도로 직접 눈으로 확인하고 알아봐야 한다. 또 아파트를 매매하는 전통적인 투자 방법 외에 재건축·재개발이나 소형주택, 경매 등 여러 가지 방법을 살펴볼 필요가 있다.
뉴노멀 시대는 은퇴자들의 자산운용전략도 재정립해야 한다. 4종 연금으로 안정적인 은퇴생활비(월소득)를 확보하고 주식, 부동산, 채권 등 다양한 금융상품에 투자하는 생활 그리고 지속적인 생활비를 마련할 수 있는 은퇴를 계획하길 권한다.
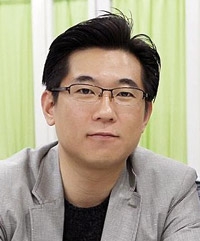
▲사진: 최재산 신한은행 미래설계센터 팀장
※ 본 기사는 한국금융신문에서 발행하는 '재테크 전문 매거진'<웰스매니지먼트 9월호>'에 게재된 기사입니다.





















