



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

[보통사람금융생활] 노후준비 무대책…직장인 절반 월 26만원 저축 그쳐

정선은 기자

bravebambi@fntimes.com

기사입력 : 2017-12-07 13:51

신한은행 보고서…창업에 8100만원 목돈, '아이낳고 복귀' 월급↓

[한국금융신문 정선은 기자] 직장인 절반이 노후를 대비해서 정기적으로 저축을 하고 있으나 액수는 월평균 26만원 수준에 그치는 것으로 나타났다.

창업 준비에 나서면 8100만원의 목돈이 들고 창업자 5명 중 1명은 가족이나 친지의 도움으로 초기 창업 자금을 충당했다.

신한은행은 행내 빅데이터센터에서 지난 9월부터 두달 여동안 2만명 대상으로 설문조사를 거쳐 이같은 내용의 '2018 보통사람 금융생활 보고서'를 발표했다.

보고서에 따르면, 직장인의 26%는 노후를 위해 저축하지 않는 것으로 나타났다.
2018 보통사람 금융생활 보고서 / 자료= 신한은행

2018 보통사람 금융생활 보고서 / 자료= 신한은행

이미지 확대보기
노후 대비 정기적으로 저축을 하고 있다는 비율은 전체 직장인의 47%였다. 하지만 월 평균 저축액은 26만원으로 월 평균 근로 소득(285만원)의 9%에 불과했다. 다만 지난해 조사에서 노후를 위한 저축을 하지 않고 있다는 비율이 29%, 월 평균 저축액이 23만원인 것을 감안하면 다소 개선됐다.
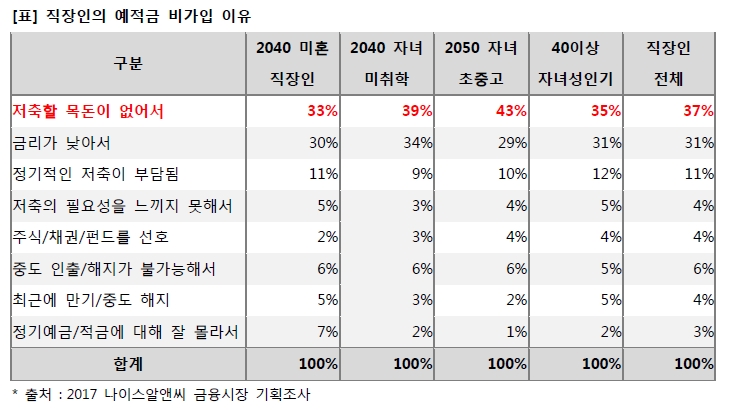
직장인이 저축을 하지 않는 이유로는 '저축할 목돈이 없다'는 사유가 평균 37%로 가장 높았다. 20대에서 40대 미혼 직장인의 33%와 20~50대 초중고 자녀를 둔 직장인의 43%는 돈이 없어서 저축을 할 수 없다고 답했다.

은퇴 준비도 미흡했다. 40대 이상 금융소비자의 경우 은퇴 후 노후 생활을 위해 필요한 최저 생활비로 월 평균 192만원을 제시했지만 은퇴가구의 실제 지출액은 224만원으로 32만원이나 적었다. 은퇴 후 경제적으로 가장 우려되는 사항으로는 금융자산이 1000만원 이하인 경우 생활비(40%), 1억원 이상 보유 가구는 의료비(32%)를 각각 꼽았다.

출산 등으로 인한 경력 단절 애로도 컸다.
30~40대 여성 직장인 중 경력 단절을 경험하지 않은 경우 월 평균 급여는 274만원인 반면, 1년 미만 경력 단절을 경험한 여성은 245만원으로 29만원 차이가 났다. 경력 단절을 한 번이라도 경험한 여성(180만원)과 비교해 보면 그 차이는 94만원까지 벌어졌다.

기간 별로 보면 경력 단절 기간이 길수록 재취업할 때 월 평균 급여가 더욱 낮아졌다. 6개월에서 1년 미만 경력 단절을 경험한 여성의 경우 월급여가 243만원이었으나, 5년 이상 경력 단절을 경험한 여성의 경우 1년 미만 경력 단절 여성의 월급여 대비 최소 59%까지 차이가 났다.

맞벌이 이유로는 경제적인 이유가 27%로 가장 높았다. 이어 노후 대비(20%), 자녀 교육(18%) 순이었다.

맞벌이 가구의 월 평균 가구 총 소득은 2017년 573만원으로 지난해(586만원) 대비 2% 감소했다. 맞벌이 소득이 외벌이 소득(453만원) 대비 1.3배에 그쳤다.

사교육비는 자녀 1인당 월 평균 33만원을 지출했다. 사교육비 지출 가구 기준으로 영유아 자녀 12만원, 미취학 아동(6~7세)18만원, 초등학생 30만원, 중학생 41만원, 고등학생 47만원으로 늘어났다.

강남 3구(서초, 강남, 송파)(50만원)와 강북(37만원)의 사교육비의 차이는 평균 13만원으로 나타났다. 학령 별로 영유아 1.8배, 고등학생 1.6배 순으로 격차가 나타났다.
2018 보통사람 금융생활 보고서 / 자료= 신한은행

2018 보통사람 금융생활 보고서 / 자료= 신한은행

최근 3년 이내 창업한 자영업자의 창업 준비 비용은 평균 8148만원으로 나타났다. 이들 10명 중 8명은 1년미만의 준비를 거쳐 창업했다. 비용은 전체 창업자의 창업 준비 비용 인 평균 9218만원에 비해 낮은 수준이다.

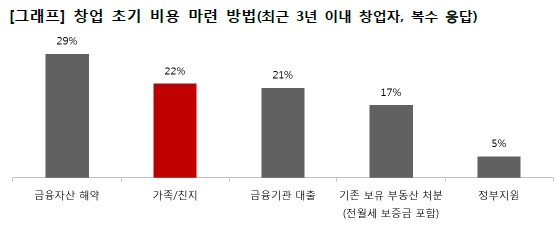
최근 3년 이내 창업 연령은 평균 44세로 집계됐다. 창업 준비 자금(복수응답)은 가족이나 친지의 도움(22%), 금융기관 대출(21%)을 주로 받았다.

정선은 기자 bravebambi@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

금융 다른 기사

1 24개월 최고 연 7.00%…케이뱅크 '마이키즈 적금' [이주의 은행 적금금리-11월 1주] 11월 첫째 주 은행 24개월 만기 적금 상품(월 10만원 저축) 중 최고 우대금리는 연 7.00%로 나타났다. 우대 조건 등을 충족하면 0.1%p라도 높은 금리를 받을 수 있어 가입 전 꼼꼼히 살펴볼 필요가 있다.1일 금융감독원 금융상품통합비교공시에 따르면 케이뱅크의 '마이키즈 적금'이 최고 우대금리 7.00%로 가장 높은 금리를 제공하고 있다. 세전이자율 3.00%에 우대조건으로 ▲입금실적에 따라 우대금리 적용 ▲금리쿠폰 입력시 우대금리 적용 등이 있다. 스마트폰 전용 상품으로, 만 17세 미만의 실명의 개인이 가입할 수 있다.제주은행의 'MZ 플랜적금'은 최고 우대금리 5.15%를 제공한다. 이 상품의 세전이자율은 3.15%이며 ▲매월 1회 이상 2 12개월 최고 연 7.00%…경남은행 '오면우대! 하면우대! 정기적금' [이주의 은행 적금금리-11월 1주] 11월 첫째 주 은행 12개월 만기 적금 상품(월 10만원 저축) 중 최고 우대금리는 연 7.00%로 나타났다. 우대 조건 등을 충족하면 0.1%p라도 높은 금리를 받을 수 있어 가입 전 꼼꼼히 확인할 필요가 있다.1일 금융감독원 금융상품통합비교공시에 따르면 경남은행의 '오면우대! 하면우대! 정기적금'이 최고 7.00%로 가장 높은 금리를 제공했다.경남은행 '오면우대! 하면우대! 정기적금'은 정액적립식 상품으로 최고 7.00%의 우대금리를 준다. 신규고객은 ▲적금가입시 3.00% ▲상품가입 전 마케팅동의시 0.10% ▲이 적금 신규월 포함 3개월 동안 10만원 이상 경남은행 카드 대금결제시 2.00% 등에 한해 제공된다. 기존 고객의 경우 ▲급여 또는 연금 3 24개월 최고 연 4.00%…제주은행 'J정기예금(만기지급식)' [이주의 은행 예금금리-11월 1주] 11월 첫째 주 은행 24개월 정기예금 상품 가운데 최고 우대금리는 연 4.00%로 나타났다. 우대 조건을 활용하면 0.1%p라도 높은 금리를 받을 수 있어 가입 전 꼼꼼히 살펴보는 것이 중요하다.1일 금융감독원 금융상품통합비교공시에 따르면 은행 24개월 정기예금 가운데 최고 우대금리를 제공하는 상품은 제주은행의 'J정기예금(만기지급식)'으로 나타났다.제주은행 'J정기예금(만기지급식)'은 세전이자율 1.85%에 우대금리를 붙여 최고 4.00%의 금리를 받을 수 있다. 우대조건은 ▲비대면 채널 가입시 0.3%(신규시) ▲신규일로부터 만기달 제외한 계약기간의 1/2이상 매월 Jbank로그인 시 0.2%(만기시제공) 등이 있다.전북은행의 'JB 다이렉트(자
ad
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기











