





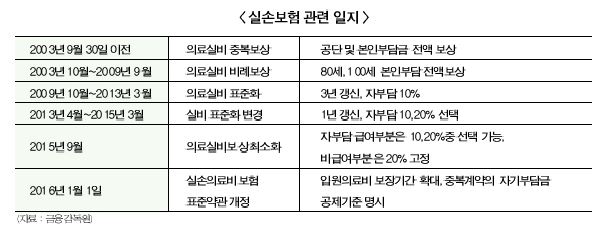
금융당국은 지난해 말부터 실손보험의 안정적 공급과 국민의료비 부담 완화를 금융개혁 핵심과제로 선정하고 '실손의료보험 제도 개선방안' 마련에 나섰다. 이에 따라 지난 2003년부터 몇 차례 개정을 거듭해온 실손보험은 또 한차례 수술대에 오르게 됐다.
◇기존 실손의료보험, 문제는
실손보험은 1년마다 자동 갱신되는 상품으로 매해 보험사들의 손해율을 반영해 보험료가 오른다. 올해 △롯데손보 32.8%, △현대해상 26.9%, △KB손보 26.1%, △메리츠화재 25.6% 등 대부분 보험사들이 매해 실손보험료를 평균 20% 가량 인상해왔다.
보험료 인상 이면에는 꾸준히 증가하는 보험사의 손해율이 자리했다.
금융감독원에 따르면 실손보험의 누적 손해율은 2011년 109.9%에서 2015년 129.7%까지 치솟았다. 손해율은 100%를 기준으로 이를 넘으면 보험사가 거둬들인 보험료보다 내준 보험료가 많다는 것을 의미한다.
업계에서는 손해율 증가의 주범으로 비급여 비중의 증가를 꼽는다. 보험개발원의 자료에 따르면 실제로 건강보험수가를 적용받지 않는 비급여 의료비가 지급보험금의 2/3 이상을 차지하고 있으며 그 비중도 2012년 67.2%에서 2014년 68.6%로 계속 증가하고 있는 것으로 전해졌다.
◇바뀐 실손의료보험, 무엇이
새로 출시되는 실손보험은 의료서비스 이용량이 적은 소비자에 대한 인센티브 부여와 더불어 손해율 주범으로 꼽히는 일부 고객들의 모럴해저드를 방지하는 장치가 마련됐다.
먼저 낮은 보험료로 대다수 진료행위를 보장하는 △기본형 상품과 도수치료, 비급여주사, 비급여MRI는 △특약형1,2,3으로 분리된다.
무분별한 의료 쇼핑을 막기 위해 특약의 자기부담금은 30%로 상향 조정된다. 또한 항목별 연간 누적 보장한도·횟수를 설정하되 항목별 1인당 청구금액·횟수를 분석해 가입자의 95% 이상 보장 가능한 수준으로 설정하여 선량한 가입자를 충분히 보호하도록 했다.
직전 2년간 보험금 미청구자에게는 1년간 10% 이상 보험료를 할인해주는 인센티브 제도도 마련된다.
다만 보험금 미청구 여부 판단시 급여 본인부담금 및 4대 중증질환 관련 비급여 의료비는 제외해 할인을 받기 위해 필수적인 진료를 주저하는 경우를 방지하고자 했다.
◇기존 가입자, 갈아탈까 말까
매해 가파르게 오르는 실손보험료가 부담스럽던 가입자들은 저렴한 실손보험 출시에 환영하는 분위기다. 특히 금융당국이 새 실손보험을 신상품으로 간주해 5년간 보험료를 동결하기로 해 가입자들의 부담은 한층 낮아질 전망이다.
보험에 가입했지만 병원에 자주 가지 않아 보험금 청구가 뜸하다면 인센티브 제도도 활용해봄직하다.
그러나 자신의 건강 상태와 진료 주기 등을 고려하지 않고 무작정 갈아타면 '배보다 배꼽이 더 큰' 상황을 맞닥뜨릴 수 있다.
새로운 실손보험 상품은 가입자들의 보험료는 낮아지는 반면 특약의 자기부담금 비율은 현행 20%에서 30%로 높아지기 때문. 이에 따라 실제로 병원 진료를 받고 보험금을 청구하게 되면 가입자들의 체감 보험료는 더 높아질 수밖에 없다.
가령 1시간에 10만원의 도수치료를 받았다면 소비자가 부담하는 금액은 현행 2만원에서 3만원으로 늘어나게 된다.
만일 오랜 기간 유지한 실손보험 상품이라면 '무조건 유지'가 답일 수 있다. 2003년 이전에 가입했다면 상해의료비 담보는 총 진료비 기준으로 산정돼 공단 및 본인부담금도 전액 보상이 가능하기 때문.
2013년 이전에 가입한 실손보험은 보험금 갱신 주기가 3년이며 자기부담금은 10%로 보장받을 수 있는 금액이 큰 편이다.
보험금 청구가 잦은 가입자라면 실손보험은 '구관이 명관'인 셈이다. 단 갱신시 보험료 인상이 불가피할 것으로 예상돼 병원에 갈 일이 드문 가입자는 갈아타기를 고려할 만하다.
업계 관계자는 "옵션이 빠진 자동차가 풀옵션 차량보다 저렴한 것은 당연한 일"이라며 "보험료가 저렴하다고 무조건 갈아타기보단 자신의 건강이나 상황을 고려해 결정해야 할 것"이라고 덧붙였다.
김민경 기자 aromomo@fntimes.com





















