





21일 3시 10분 현재 삼성전자는 유가증권시장에서 전 거래일 대비 1.67%(35000원) 오른 213만원에 거래 중이다. 또다시 52주 신고가를 경신하며, 전날 기록한 약세는 잠깐의 숨고르기라는 것을 입증하고 있다.
이날 목표주가 조정에 나선 증권사는 NH투자증권(260만원), 메리츠종금증권(272만원), 하나금융투자(250만원) 등이다. 250만원 이상의 목표주가를 제시한 증권사가 두 곳이나 된다.
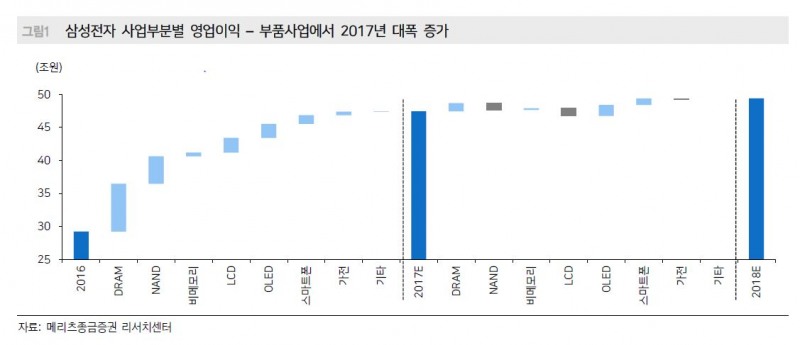
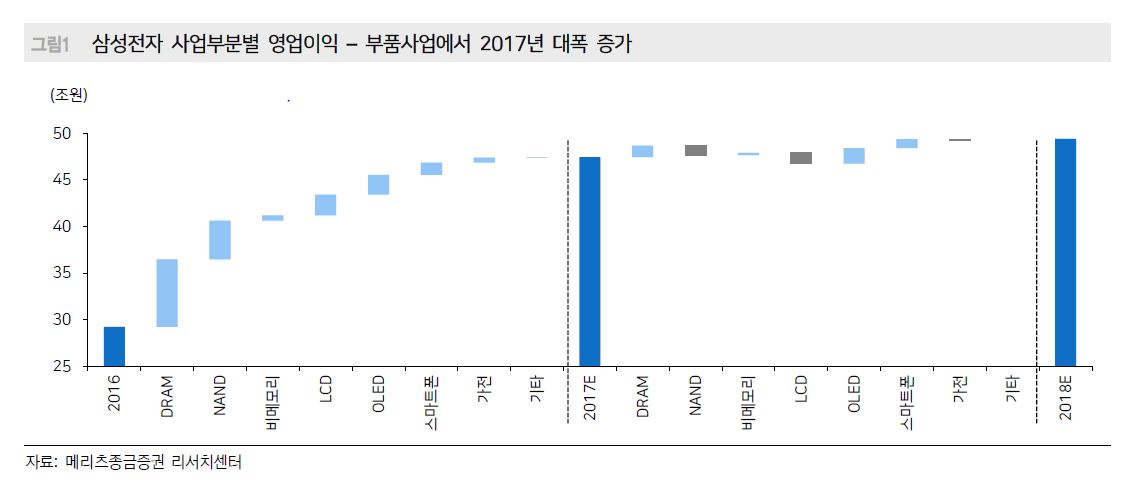
애널리스트들이 목표주가 상향 조정에 나선 까닭은 삼성전자의 반도체, 디스플레이 사업 부문 실적 개선세가 뚜렷하기 때문이다. 갤럭시 S8 출시일이 다가옴에 따라 IM사업부의 1분기 이후 실적도 긍정적으로 평가되고 있다. 올해 1분기 추정 영업이익은 9조6000억원, 올해 전체 영업이익은 48조원에 이를 것으로 전망된다.
NH투자증권 이세철 연구원은 "반도체 부문은 중국 메모리 산업 진출 지연에 따라 업황 호조 확대되는 가운데, D램 및 3D 낸드 실적 증가로 분기 6조원대 이익이 시현될 전망"이라며, "하반기 이후 (반도체 부문) 분기 영업이익 8조원 시대가 개화될 전망이다"라고 설명했다. 또한, "IM 부문 역시 갤럭시 S8 출시 이후 실적이 회복될 것으로 예상된다"며, "디스플레이 부문의 플렉서블 OLED 시장 지위는 올해 더욱 강화될 전망"이라고 덧붙였다.
메리츠종금증권은 가장 높은 목표주가(272만원)를 제시했다. 이 증권사의 김선우 연구원은 "갤럭시S8 출시 시기가 다소 미뤄졌지만, 노트7 이후 ‘대기수요의 이월’ 효과에 기반해 제품 출하는 1분기말부터 견조하게 발생할 전망"이라며, "1분기 영업이익을 기존 9조2000억원에서 10조원으로 상향조정하며, 이는 2분기 13조원의 사상 최대치로 거듭 개선될 전망"이라고 밝혔다.
D램 업황이 이미 정점에 이르지 않았나 하는 의문에 있어서는 '아직 이르다'고 답했다.
김 연구원은 "삼성전자의 공급 증가 결정은 경쟁사의 도발 또는 강력한 수요 증가가 전제되어야 가능한데 현 상황은 이에 해당하지 않고, 사회·정치적 상황을 감안하면 삼성전자의 투자집행이 아직 적극적으로 표면화되기 어렵기 때문"이라고 설명했다. 삼성전자의 D램 투자 기조가 공격적으로 전환될 수 없다는 의미다.
하나금융투자의 김록호 연구원은 추정 연간 영업이익을 기존 41조1000억원에서 46조1000억원으로 12% 상향 조정했다.
김 연구원은 "반도체와 디스플레이로 매출액이 각각 전년대비 34%, 28% 증가할 것으로 전망된다"며, "매출액에서 45%를 차지하는 IM사업부가 스마트폰 성장 둔화로 인해 매출액 성장이 미미한 가운데, 반도체의 견조한 수요와 모바일 OLED패널의 채용 고객 추가로 부품 사업이 외형 성장을 재개하는 점이 긍정적"이라고 평가했다.
특히, 전사 영업이익에서 반도체의 비중이 55%에 달할 것으로 추정하며, 올 1분기 반도체 가격의 상승분을 반영하며 반도체 사업부의 이익을 25조5000억원으로 상향 조정했다. 그는 "삼성전자는 D램에서 1x나노 공정의 안정화와 V-낸드로 차별화된 실적을 시현중에 있으며, 비메모리의 수요도 견조하다"며 이익에 기여할 것을 전망했다.
반면, 삼성전자의 주가 상승여력이 230만원에 그칠 것이라는 전망도 나왔다.
신한금융투자 곽현수 연구원은 "금융위기 이전의 수익률을 환산해 살펴본 삼성전자 주가 추이는 230만원 도달 이후 급락세를 보일 수 있다"며, "조만간 불안한 갈림길이 나올 수 있다는 뜻"이라고 말했다.
그는 230만원까지 오른 이후 주가 변동성이 예상되기 때문에 추격 매수보다 조정 시 매수 전략이 유효하다고 설명했다.
곽 연구원은 "단기적으로는 곧 나타나리라고 예상하는 갈림길에서 변동성 확대에 대비해두는 지혜가 필요해 보인다"며, "지금까지의 경로가 비슷하다고 앞으로도 비슷한 경로를 보인다고 단정할 순 없지만 참고할 필요가 있다"고 덧붙였다.
구혜린 기자 hrgu@fntimes.com





















