





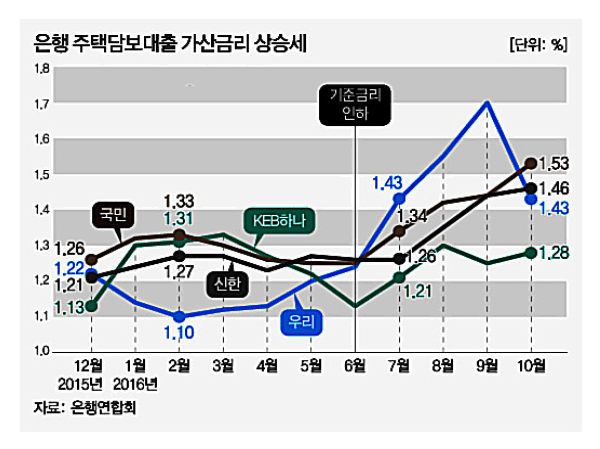
그러나 가계 대출 조이기에 나서 대출금리 인상에 일조한 것도 금융당국이었다. 한국은행 자료에 따르면 올 2분기 금융권 가계대출 잔액은 1191조3000억 원 수준으로 전분기 대비 가계대출 증가액(32조9000억 원)은 지난해 4분기에 이어 역대 두 번째로 큰 규모다. 이에 금융당국은 3분기부터 본격적으로 가계 대출 관리에 나섰다. 이에 은행들은 대출 금리를 올리는 방식으로 조절에 나섰다. 그러나 이자가 비싼 제 2금융권으로 대출이 몰려 오히려 가계 부채 부담을 더 키웠다. 여기에 도널드 트럼프닫기
 트럼프기사 모아보기가 미 대통령으로 당선되면서 시장 변동성이 커졌고 다음 달에는 미 금리 인상이 기정사실화 되는 분위기다. 금리 인상 요인이 동시 다발적으로 발생한 것이다.
◇ 가계부채 총량 줄었지만 건전성 우려
24일 금융위에 따르면 8·25대책 시행 이후인 9월과 10월 가계부채는 13조 5000억원 증가했다. 이는 지난해 같은 기간 증가액인 15조 1000억원보다 10.5% 감소한 것이다. 은행의 경우 9월과 10월기준 가계부채 증가액이 2014년 10조8000억원에서 2015년 15조1000억원으로 증가했지만 2016년 13조6000억원으로 감소세로 돌아섰다.
그러나 비은행권의 가계부채는 상호금융과 새마을금고의 증가에 따라 9~10월 가계부채 증가세가 지난해보다 높다. 비은행권의 9~10월 가계부채는 2015년 9조8000억원인데 2014년 같은 기간에 비해 6조원 이상 늘었다.
가계부채 증가세가 둔화된 원인으로 은행권 대출 평균금리가 올랐기 때문이다. 은행권 가계대출 평균 금리는 8월 2.95%에서 10월 3.1%로 0.15%p 상승했다. 주택담보대출 금리는 고정금리를 기준으로 빠르게 증가했다. 고정금리의 경우 9월말 2.74~4.70%에서 11월22일기준 3.3~4.8%로 평균 0.58%p 높아졌다. 변동금리 역시 같은기간 2.57~4.35%에서 2.8~4.5%로 평균 0.2%p 상승했다.
◇ 두 달 사이에 이자 40만원 늘어
한국은행은 24일 3분기 말 현재 가계신용 잔액이 1295조8000억원으로 2분기 말(1257조6000억원)보다 38조2000억원(3.0%) 증가했다고 밝혔다. 은행의 주택담보대출은 3분기중 13조4000억원 늘어 433조6000억원을 기록했다.
이 상황에서 5대 은행의 분할상환식 주택담보대출 평균금리는 지난달을 기준으로 평균 3%대로 올랐다. KEB하나은행만 2.88%로 2%를 유지하고 있고, 나머지 신한·국민·우리·농협은 모두 3%를 넘었다. 최근 들어 이들 은행의 고정금리 주택담보대출은 큰 폭으로 상승하는 추세다. 5대 은행의 혼합형 고정금리는 지난 한 달 반 사이에 0.4%포인트가량 뛰었다.
은행연합회에 따르면 10월 국내 16개 은행(수출입은행 제외)이 취급한 분할상환방식(만기 10년 이상) 주담대 평균금리가 3.01%를 기록했다. 지난 4월(연 3.02%) 이후 2%대로 떨어졌던 금리가 반년만에 연 3%대로 재진입한 것이다. 대출금리가 빠르게 오르면서 신규 대출자의 상환부담도 늘어나고 있다. 만기 10년 이상 분할상환방식으로 은행권에서 2억원의 주담대를 받을 경우 지난 8월기준(평균금리 연 2.83%)으로는 연간이자로 566만원을 내면 된다. 그러나 10월(평균금리 연 3.01%)엔 602만원으로 40만원을 더 내야 한다. 두 달 사이에 수십만원 차이가 생겼다.
빚 상환 부담이 커지면서 가계부채 부실 우려도 나오고 있다. 한국은행 금융안정국이 지난달 국회에 제출한 ‘금리 및 소득 변화에 따른 한계가구 변동’ 스트레스테스트 자료에 따르면 금리가 1%포인트 오를 경우 한계가구(빚 상환에 월 소득의 40% 이상을 지출하는 가구)는 약 8만8000가구 증가하는 것으로 분석됐다. 국내 주택담보대출고정금리 대출 규모는 9월 기준으로 48.6%이지만 5년 뒤 변동금리로 전환되는 혼합형 대출이 대부분이다.
이 경우 금리 상승 시 대출자가 부담하는 이자가 커질 수 밖에 없다. 대출액 1억원기준으로 금리가 연 0.2%포인트 높아질 경우 연간 이자부담이 20만원 늘어난다. 6월말 기준 16개 은행 주택담보대출에서 순수 고정금리 대출이 차지하는 비중은 5.0%다.
신윤철 기자 raindream@fntimes.com





















