





저금리 지속으로 거액 자산가들을 위한 프라이빗 뱅킹(PB) 서비스가 대중화 요구를 맞이하고 있다. 위 사례처럼 일본·유럽 등 은행에선 자산·부채관리를 포함한 재무관리 서비스 출시가 늘어나고 있다. 국내 은행권에서도 소액 모바일 고객을 대상으로 한 로보 어드바이저 자산관리 서비스가 출시됐다.
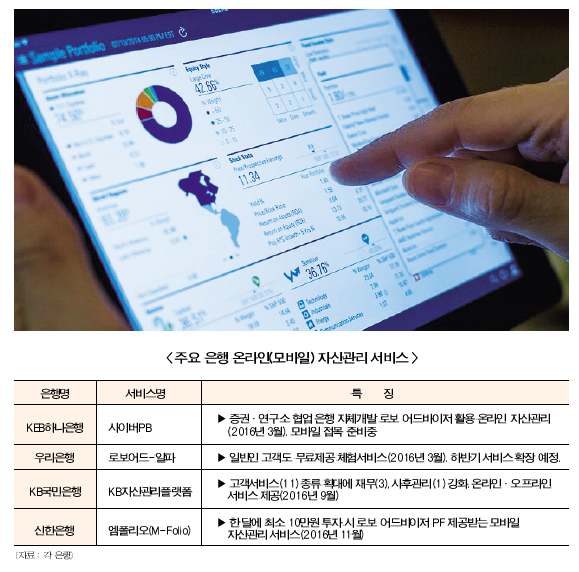
6일 은행업계에 따르면, 신한은행은 지난 1일 한 달에 최소 10만원을 투자하면 로보 어드바이저 포트폴리오를 제공받는 모바일 자산관리 서비스 ‘엠폴리오(M-Folio)’를 출시했다. 영업점 방문 없이 스마트폰으로 상품가입부터 사후관리까지 할 수 있다. 신한은행 관계자는 “기존 PB고객들에게 제공했던 포트폴리오 투자기법을 은행 고객 누구나 이용할 수 있도록 했다”며 “자산이 작아도 자산관리를 몰라도 체계적인 자산관리를 가능하게 했다”고 설명했다.
비대면 채널에서 은행들은 자산관리 서비스 도입 추세다. 로보 어드바이저 기술이 보다 상용화 단계에 들어섰다는 것으로 풀이할 수 있다. KEB하나은행의 경우 지난 3월 하나금융연구소·하나금융투자와 협업해 자체 개발한 로보어드바이저 서비스 ‘사이버 PB’를 내놓은 바 있다. KEB하나은행은 “현재 고도화 작업을 통해 모바일에도 서비스가 접목될 수 있도록 준비 중”이라고 밝혔다. 우리은행도 지난 3월 공개한 온라인 자산관리 서비스 ‘로보어드-알파’ 체험 버전을 일반인들에게까지 무료로 제공 중이다. 우리은행은 “하반기에 정식 서비스로 확장할 예정”이다.
또 KB국민은행은 지난 9월 기존의 상품판매 중심에서 고객 자산관리로 추를 옮긴 ‘KB자산관리플랫폼’을 오픈했다. 고객서비스를 기존 5종에서 11종으로 늘리면서 재무(3), 사후관리(1)가 강화됐다. 지점뿐 아니라 온라인·모바일 채널에서 누구나 서비스를 이용할 수 있다.
전문가들은 자산·부채 재무관리 서비스가 이미 은행권에 도입된 바 있지만 흐름을 이어오지 못했다고 평가한다. 하나금융경영연구소의 ‘온라인 개인재무관리 서비스 구축방안’ 보고서에 따르면, 지난 2001년 제일은행이 계좌통합조회 서비스를 시작한 이후 개인재무관리 서비스는 이용자 측면에서 서비스에 대한 경험이나 노출이 부족했고, 보유한 금융상품이 단순한 편으로 체계적인 재무관리를 받을 필요가 적었다. 또 지난 2014년 카드사 정보유출사고 이후 금융당국의 고객 정보보호나 보안 규제가 강화된 측면도 있다는 분석이다.
은행 역시 자산관리 서비스 운영 유인이 크지 않았던 것으로 풀이된다. 최근 은행권이 내놓은 자산관리 서비스도 종합적인 재무관리 측면보다 상품가입 유도에 치우쳐 있고, 비대면 마케팅 채널로 활용하는 등 부가적인 목적이 강하다는 의견도 있다. 저금리·고령화 등 요인으로 로보 어드바이저를 활용한 자산관리 대중화는 가속화될 것이라는 전망이 높다. 다만 수익성 확보가 녹록하지는 않다는 지적도 나온다.
KB금융지주경영연구소의 ‘로보 어드바이저의 부상과 자산관리 서비스의 변화’ 보고서에서 정인 연구위원은 “로보 어드바이저와 같은 온라인 플랫폼을 구축하는 것은 상당한 비용이 소요되는 반면, 낮은 수수료율로 인해 수익성 확보가 쉽지 않다”며 “로보 어드바이저는 자산관리 서비스 비용으로 보수(fee)를 지급하는 것이 정착된 미국에서 발생한 사업모델로 판매수수료(commission) 지급이 대부분인 우리나라 여건이 고려돼야 할 것”이라고 설명했다.
은행권과 핀테크 기업의 자산관리 협업이 이뤄지는 가운데 기술적·보안적 한계를 해결해야 하는 과제도 제시됐다. 금융결제원의 ‘핀테크 자산관리서비스 분야 최근 국내외 사례 및 향후 전망’ 보고서에서 김영욱 선임연구역은 “자산관리는 은행·카드·보험·증권 등 모든 금융거래를 통합·분석해야 하고 금융거래를 보관·관리함에 따른 보안과 안전성이 확보돼야 한다”며 “스타트업의 기술력만으로는 여러 제약이 있으므로 금융기관과 협업 구도를 통해 한계를 극복할 필요가 있다”고 강조했다.
정선은 기자 bravebambi@fntimes.com





















