






◇ IR자료 상 ‘절반’, 실제 사업비율 상장생보사 세 곳 ‘비슷’
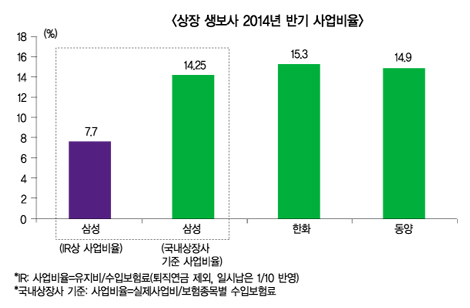
IR자료에 따르면 올해 삼성생명의 상반기(1~6월) 사업비율은 7.7%로 같은 기간 상장 생보사인 한화생명(15.3%)과 동양생명(14.9%)과 비교하면 절반수준이다. 더욱이 1분기(1~3월) 사업비율은 6.6%로, 2분기(4~6월) 들어 8.8%로 2.2%p 가량 증가했는데 이는 희망퇴직 등 인력구조조정을 시행하면서 구조조정 지원금조로 빠져나간 인건비 증가에 따른 일시적 현상인 것으로 알려졌다.
사업비율은 실제사업비를 보험료수익(수입보험료)으로 나눈 값으로 사업비율이 높을수록 계약체결에 따른 비용이 상대적으로 높게 책정됐다는 의미로 해석된다. 즉 보험가입자들이 볼 때는 그만큼 불리한 것처럼 보인다는 얘기다.
그러나 전자공시의 반기보고서 수치에 따라 사업비율을 계산할 경우 삼성생명의 실제 사업비율은 14.25%로 한화, 동양생명과 큰 차이가 없다. 그러나 삼성생명의 사업비율이 낮은 것처럼 보이는 이유는 분자에 해당하는 사업비 가운데 큰 부분을 차지하는 신계약비를 제외하고 유지비만 계산해 상대적으로 모수가 작아졌기 때문이다. 분자 뿐 아니라 분모에 해당하는 수입보험료 구조도 조금 다른데, 삼성생명의 경우 수입보험료에서 퇴직연금을 제외하고 일시납의 경우 10분의 1만 반영하고 있다.
사업비에는 신계약비, 유지비, 수금비 등이 포함되는데 신계약비는 계약체결에 따라 설계사들에게 지급되는 수수료이며, 유지비는 인건비와 점포관리비 등 그 이외 제반비용들을 말한다. 수금비는 보험료 자동이체 등으로 인해 현재는 거의 발생하지 않는다.
업계 관계자는 “실제 사업비 중 가장 큰 부분을 차지하는 게 계약체결에 따라 설계사들에게 지급되는 수수료인 신계약비인데, 이를 제외하면 분자가 줄어들기 때문에 사업비가 그만큼 낮게 보이는 효과가 있을 수 있다”며, “명확한 공시기준이 없기 때문에 주석을 달아 설명하면 문제가 없다는 식이지만 사실상 사업비를 낮게 보이려는 꼼수”라고 지적했다.
또 다른 관계자는 “반드시 그런 것은 아니지만 사업비는 보통 자산규모와 비례하는 모습으로 간다”며, “실제로는 비슷한데 단순히 IR자료만 보면 삼성에 비해 다른 상장 생보사들의 사업비가 높게 보여 억울한 측면이 있다”고 말했다.
◇ 글로벌 투자자를 위한 맞춤형 사업비?
삼성생명은 글로벌 투자자들의 비교를 쉽게 하기 위한 맞춤형 공시라는 입장이다. 삼성생명 IR파트 관계자는 “투자관점에서 글로벌 보험사와 비교할 수 있도록 한 것”이라며, “여타 상장 생보사들과 분자와 분모가 달라 단순비교해서는 안된다”고 말했다.
이어 “신계약 매출증가 시 신계약비가 같이 증가하는데 이는 적절한 비용컨트롤을 보여주지 못한다는 측면에서 신계약비를 제외하고 유지비만으로 사업비율을 측정하고 있다”며, “이는 외국인 투자자들이 AIA와 비교해 국내에 투자를 결정하는 모습을 보이고 있어 외국인 투자자가 익숙한 기준으로 바꿔서 공개한 것”이라고 덧붙였다.
IR은 규제상이 아니라 투자자들의 이해를 돕기 위해 만드는 자료이기 때문에, 결국 투자자에게 제공하는 실적자료 기준을 글로벌 비교관점에 맞춰 국내 상장사와 기준이 다르다는 설명이다. 현재 전체발행주식 기준으로 볼 경우 삼성생명의 주주 중 외국인 비중은 15.2%로 크지 않지만 실제 시장에서 유통되고 있는 주식이 전체의 33%인 점을 감안하면 외국인 투자자 비중은 46% 정도인 셈이다.
그렇지만 사업비율이 높다는 것은 소비자에게 불리하게 작용할 수 있는 부분이기 때문에 자칫 안 좋은 인식을 심어줄 수 있어 영업에 있어서도 굉장히 민감한 부분이다. 때문에 기준을 달리해 상대적으로 사업비율을 낮게 보이게 하는 부분은 소비자들에게도 오해를 불러올 수 있다는 우려가 나온다.
그러나 사업비율 산출에 대한 통일된 규정이 없고 다른 기준으로 사업비율을 낸다고 해도 주석만 달면 된다는 식이어서 당분간 상장생보사들 간의 사업비율을 둘러싼 논쟁은 지속될 것으로 보인다.
김미리내 기자 pannil@fntimes.com





















