






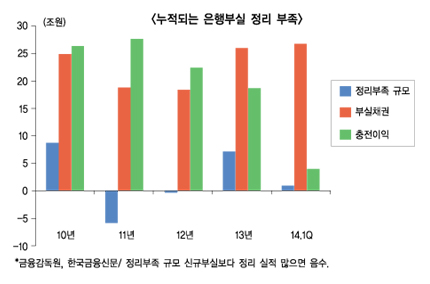
먼저 닥친 암흑기는 수익기반 침식현상 때문이다. 자산은 계속 늘고 기업이나 가계에 내어 준 여신은 꾸준히 늘어났지만 이자이익과 비이자이익은 제자리걸음 하다 못해 올해 들어서는 줄어드는 상황마저 연출했다. 그 결과 새로 부실이 대거 생겨나도 제대로 정리하지 못하는 상황에 직면한다. 건전성 악화가 누적되어 나타나면 BIS자기자본비율이 무색해 질 수 있다는 걱정이 싹틀 수 있는 또 한 겹의 압흑기였다.
◇ 부실 20조 미만 시대 컴백 기약 없다
아직도 글로벌 위기 때 고생이 잊혀지지 않은 가운데 부실채권 규모나 건전성 지표는 2011년과 2012년 빠르게 일시적 개선을 일궈낸 적이 있다는 사실을 재발견할 수 있다.
2011년 말 부실채권 잔액은 18조 8000억원으로 줄었고 이듬해 말엔 18조 5000억원으로 오히려 줄었다. 이 때 숫자를 곧이 곧대로 믿으면 위기가 닥쳤던 2008년 당시 14조 3000억원 수준에 필적할 만큼 개선된 것이라고 오해하기 딱 알맞다.
2009년 말 부실채권 규모가 외환수습 이후 연말 기준으로 가장 많아진 24조 8000억원에 이르렀다. 이 많던 것을 은행들은 이듬해 말엔 6조원이나 털어냈다는 이야기다. 그 해 새로 생겨난 부실이 있을 테지만 부실을 대거 깎아 낸 무용담 수준의 개선은 안타깝게도 일시적일 뿐이었고 어쩌면 이것이 마지막일지 모른다는 의구심을 품게 한다.
◇ 2010년 대비 3분의 1토막 이익기반?
은행이 영업을 해서 버는 이익은 이자이익과 비이자이익이 전부라 해도 과언이 아니다. 이 둘을 합한 것을 총수익(총영업이익 또는 일반영업이익)이라고 부르고 여기서 판매관리비만 뺀 상태가 본원적 이익 수준을 나타내는 충당금적립전이익이 된다. 충전이익은 2010년과 2011년 각각 26조 4000억원과 27조 6000억원에 이르렀다.
2011년과 2012년 20조원 아래로 부실채권 규모를 줄여 놓을 수 있었던 동력은 아직은 이익창출력에 ‘큰 문제’는 없었던 전년과 전전년에 벌어서 쌓아 뒀던 잉여 덕분이라고 풀이할 수 있다. 따라서 충전손익이 22조 3000억원으로 쪼그라들더니 지난해 18조 6000억원으로 더욱 삭감되고 난 뒤의 현실은, 뻔한 성적표로 연결 된다.
지난해 일부 대기업 여신을 고정이하로 분류하도록 했던 영향도 있겠지만 지난해 말 25조 8000억원에 이르렀던 부실채권이 올 들어 26조 6000억원으로 다시 불어난 것은 건전성 상황이 그만큼 심각함을 일러 주는 지표다.
◇ 신규부실이 떨어 낸 규모 초과
벌어들인 이익이 줄어들고 보니 그해 새로 생겨난 부실이 더 커지는 해가 쌓이기 시작했다. 상각하고 팔아 치우거나 담보권을 회수 하는 등 별별 정리노력을 다 기울인 것이 새로 쌓인 부실보다 적어지는 것이다.
2010년 정리 실적은 27조 2000억원에 새로 생긴 게 36조원 규모여서 부실이 더 쌓였다. 2011년과 2012년 정리한 실적이 6조 2000억원 규모 초과하면서 잠시 줄었던 부실은 이제는 기본 체력으로 버텨내기 힘든 수준으로 불어나고 있다고 봐야할 지경이다.
올해 1분기 충전이익은 고작 4조 1000억원에 그쳤다. 2분기 이후 조금씩 더 많은 이익을 남긴다 해도 연간 13조원 넘기는 어려울 전망이다. 새로 생긴 부실이 그냥 반영되면 부실채권 30조원 돌파 가능성도 배제하지 못한다. 한 해 새로 쌓이는 부실은 20조원 아래로 내려간 기록을 찾기가 쉽지 않아졌다.
게다가 재무구조개선약정 대상 기업이 올해 또 다시 늘어난다면 이익 감소와 부실 증가가 연쇄반응을 일으키는 악순환 뿐이다. 이렇게 되면 금융산업의 핵심 역할을 하는 은행의 자금중개기능 위축과 실물경제 흐름이 불순해지는 2차, 3차 파생효과로 번질 우려 또한 커진다.
은행이 너무 손쉽게 이익을 지나치게 많이 낸다며 아우성 치던 때가 얼마 지나지 않은 2014년 금융계에 쌓인 부실과 국민정서적 규제 양산, 그리고 금융계 내 과잉경쟁에 따른 이익기반 침하 상황을 해결할 실마리는 어디서 찾아야 할까.
정희윤 기자 simmoo@fntimes.com




















