






반면에 잠시라도 상승했던 금리가 다시 하락함에 따라 보험사 투자영업이익률은 전반적으로 하락세를 면치 못했다. 이처럼 금리변동에 따라 호재와 악재가 교차하는 것은 채권 등 이자부 자산을 많이 보유한 보험사의 딜레마다.
◇ 악화되는 자산운용…열쇠는 버냉키 손에 달렸다
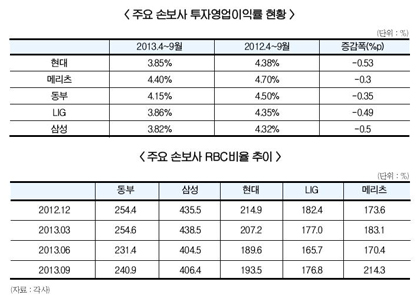
13일 보험업계에 따르면 주요 손보사들의 투자영업이익률이 전반적으로 하락했다. 올 회계연도 상반기(2013년 4~9월) 삼성화재의 투자영업이익률은 3.82%로 전년 동기간 4.32%에서 0.5%p 낮아졌다. 같은 기간에 현대해상은 4.38%에서 3.85%, 동부화재는 4.50%에서 4.15%, LIG손보는 4.35%에서 3.86%, 메리츠화재는 4.70%에서 4.40%로 떨어졌다.
손보사에게 투자영업이익 하락은 손해율 상승 못지않은 악재다. 손보사의 손익구조를 보면 보험영업에서 발생한 손실을 투자영업이익으로 메우는 구조다. 사업비율과 손해율을 합친 합산비율이 100%를 넘어서면 보험영업에서 적자가 난 것으로 보고 있는데 손보사들은 수년째 합산비율이 100%를 초과해 왔다.
투자영업이익률 하락은 지속된 저금리와 불안해진 투자여건 탓이다. 운용자산의 상당부분을 채권 등 이자부 자산으로 갖고 있는 보험사는 금리변동에 영향을 크게 받는데 특히 장기화되는 저금리에 취약하다.
업계에서는 버냉키 쇼크로 대변되는 미국의 출구전략 조짐에 따라 향후 금리상승세를 점치고 있다. 이미 국내에서는 미국의 양적완화 축소가 시사될 때마다 채권금리가 상승 움직임을 보이고 있다. 보험사 관계자는 “미 정부가 풀어놓은 돈을 거두기 위해 금리를 끌어올리면 국내 자산시장에도 영향을 미칠 것”이라며 “금리상승은 자산운용과 보험료 조정에 이롭다는 점이 영업환경 개선을 전망하는 이유”라고 설명했다.
◇ RBC비율은 회복세 전화위복?…좋다고만 할 수 없어
그러나 갑작스런 금리상승은 RBC비율 하락을 유발해 보험사에게 악재가 되기도 한다. 전분기 발생한 RBC대란 역시 급작스런 금리상승으로 인한 채권가치 하락에서 기인했다. 당시 폭락했던 RBC비율은 2분기(7~9월)에 들어서 어느 정도 회복은 됐다.
업계에 따르면 9월말 기준 삼성화재의 RBC비율은 406.4%로 전분기 404.5%에서 소폭 상승했다. 현대해상은 189.6%에서 193.5%로, 동부화재는 231.4%에서 240.9%, LIG손보는 165.7%에서 176.8%, 메리츠화재는 170.4%에서 214.3% 상승했다. 버냉키 쇼크로 변동됐던 금리가 안정권에 들어서면서 보유채권의 평가손이 완화된 것.
삼성화재의 경우 RBC비율 회복속도가 더딘데 이는 자사주 매입과 보장성 인보험의 급증 등 공격적인 행보에 따른 것으로 풀이된다. 보장성보험의 경우 수익성은 높지만 계약 1차년에는 자본소진이 커 RBC비율 저하의 원인이 되며 자사주 매입 역시 RBC비율 하락요인이다.
메리츠화재는 지난 9월 4일 발행한 2460억원어치의 후순위채권이 자기자본으로 인정되면서 RBC비율이 급상승했다. 상위 5개사 중 RBC비율이 가장 낮은 LIG손보도 후순위채 발행을 준비했지만 RBC비율이 어느 정도 회복한데다 예상보다 높게 책정된 금리로 인해 후순위채 발행을 미뤘다. LIG손보 관계자는 “그동안 보험사 후순위채가 많이 나왔고 연말에는 바젤규제에 대비한 은행채가 몰려있어 발행 메리트가 떨어졌다”고 설명했다.
보험사 지급여력이 채권가치에 휘둘리는 이유 역시 보험사들이 채권 등 이자부 자산을 많이 갖고 있기 때문이다. RBC의 모수인 가용자본(지급여력금액)이 금리에 따라 변동되고 요구자본(지급여력기준금액)도 금리리스크에 따라 액수가 달라진다.
일반적으로 채권은 고정금리로 발행되는데 반해 시중금리는 변동하면서 금리차가 발생한다. 이때 금리차이만큼 채권의 가격을 할인하거나 할증해 시가에 맞추는데 채권을 매입한 가격보다 높으면 평가이익, 낮으면 평가손실이 났다고 한다. 평가손익은 장부상의 손익이라 채권을 팔기 전까지는 실제로 손실과 이익이 발생하는 것은 아니다.
업계 한 관계자는 “금리변동은 보험사 재무건전성과 자산운용에 상반된 영향을 준다”며 “향후 완만한 금리상승 추이가 예상되는 바, 건전성 부담을 완화하기 위해 RBC비율 규제에 대한 정책적 배려가 요구되는 시점”이라고 말했다.
원충희 기자 wch@fntimes.com





















