






◇ KDB…투자자 없어 발행규모 1000억원으로 축소
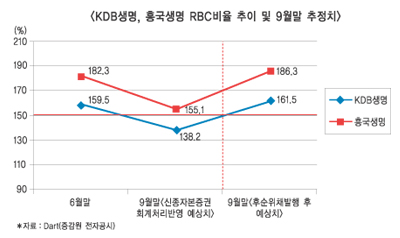
KDB생명은 지난 4월 만기보유증권을 매도가능증권으로 계정 재분류해 RBC를 200% 이상으로 끌어올렸으나, 일명 ‘버냉키쇼크’로 인한 채권평가 손실로 6월 RBC가 159.5%로 급격히 하락했다. 여기에 지속적인 금리상승과 9월부터 반영되는 신종자본증권 회계처리 변경으로 신용위험계수가 2%에서 12%로 높아져, RBC가 금융당국의 권고수준(150%) 아래인 138.2%까지 떨어질 것으로 예상되면서 9월 결산을 두고 비상이 걸렸다.
이에 KDB생명은 RBC를 끌어올리기 위해 당초 1750억원 규모의 후순위채를 발행할 예정이었으나 투자자를 찾지 못해, 발행규모를 1000억원으로 줄여 발행했다. 이를 통해 9월 RBC는 161.5%로 150% 선을 수성할 것으로 예상된다.
신종자본증권은 주식과 채권의 중간 성격을 띠는데, 보험사는 그동안 이를 채권(RBC비율 산정시 위험계수 2% 적용)으로 분류해 회계처리를 해왔다. 그러나 신종자본증권을 발행하는 대부분의 발행사가 이를 증권(위험계수 12%)으로 분류함에 따라 회계기준원이 지난 7월말 회계처리를 일치시켜야 한다는 입장을 밝혀, 위험계수가 높아진 만큼 요구되는 자본이 6배나 많아져 RBC가 급락할 위기에 놓인 것. KDB생명이 현재 보유한 신종자본증권의 규모는 액면기준 3800억원 수준이다.
◇ 흥국…투자자 몰려, 1.33:1 경쟁률
흥국생명의 경우 이러한 신종자본증권의 보유규모가 더 크다. 6월말 RBC비율이 182.3%로 KDB생명 보다는 높은 수준이지만, KDB생명의 약 2배에 달하는 6500억원 수준의 신종자본증권을 보유하고 있어 부담이 더욱 큰 상태. 이에 따라 흥국생명 역시 9월 결산 RBC가 155.1%까지 떨어질 것으로 예상되면서 자본 확충에 빨간불이 켜졌다. 당국의 권고수준인 150%는 간신히 넘긴 수치이지만 금리상승이나 RBC 신뢰수준 상향조정 등으로 인해 추가적인 RBC 하락이 예상되기 때문.
그러나 후순위채 발행에 있어 KDB와는 다른 행보를 보였다. 흥국생명은 당초 10년만기 1500억원 규모와 7년만기 500억원 규모로 후순위채를 발행할 예정이었으나 7년만기에 대한 투자자가 나서지 않아 발행하지 않기로 한 대신, 10년만기에 투자자가 몰리며, 1.33:1의 경쟁률을 보여 10년만기 후순위채를 2000억원 규모로 발행하기로 결정했다.
이에 따라 흥국생명의 9월말 RBC는 186.3%로 예상된다.
이처럼 두 회사의 행보가 다른 것은 KDB가 정부의 정책금융 개편에 따라 산업은행이라는 뒷배를 잃은 반면, 흥국은 태광그룹이 버티고 있어 위험이 있을 경우 여력이 있을 것으로 보고 투자자들이 더 신뢰하기 때문인 것으로 분석된다.
◇ 후순위채 발행 후 희비 엇갈려
그러나 후순위채를 발행한다고 해서 근본적인 문제가 해결되는 것은 아니다. 감독당국이 내년까지 RBC 신뢰수준을 95%에서 99%로 상향조정함에 따라 일반보험에 대한 보험위험과 금리위험에 대한 위험계수 상향이 남아있어 RBC가 50%p 가량 떨어질 것으로 예상되고 있기 때문. 이 경우 권고기준 150%를 간신히 넘기고 있는 보험사들의 경우 100% 미만으로 떨어져 경영개선 권고를 받을 수 있다.
결국 증자 이외에는 별다른 대책이 없는 실정인데, KDB생명의 경우 정부의 정책금융 개편에 따라 산업은행이 내년 7월 정책금융공사와 통합되면서 더이상 증자가 불가능한 상태에 놓여있다.
실제 KDB생명의 고위 관계자는 이사회에서 후순위채 발행이 RBC비율 개선의 마지막 보루라는 표현을 썼을 정도다. 이후 정책적인 영향이 추가로 발생할 경우 대책이 없다는 것. 이 관계자는 이사회 자리에서 “후순위채 발행도 상당한 금액의 비용이 수반되는데, RBC가 200% 이상이 되지 않는 한 감독당국의 규제강화가 지속될 것으로 예상되므로 안전한 것은 아니다”고 말했다.
특히 KDB생명의 경우 RBC비율이 200% 이하로 내려갈 경우 방카슈랑스 일부상품에 대한 판매제한 등의 주의조치가 이뤄지며, 150% 아래로 내려갈 경우 방카 전 상품 판매중지와 자본확충 권고 대상회사로 분류되게 되어 있어 방카슈랑스 영업위축과 이에 따른 회사의 추가적인 신뢰도 하락에도 영향을 줄 것으로 보인다. 더욱이 감독당국 역시 후순위채 발행에 부정적인 입장이다. 기본적으로 자본의 책임은 회사가 비용을 부담하는 것이 아닌 주주가 져야한다는 입장이기 때문. 그러나 RBC 150%가 무너질 경우 후순위채권 발행을 승인해주고 있는 것으로 알려졌다.
업계 한 전문가는 “KDB의 경우 매각으로 인해 증자가 불가능한 상황인데 후순위채 발행에도 한계가 있어 향후 규제강화 및 시장상황 변화로 RBC가 휘청일 경우 건전성 확보에 있어 어려움을 겪을 것으로 보인다”고 말했다.
이어 “반면, 흥국의 경우는 뒷배가 없어진 KDB와 달리 위기가 올 경우 태광그룹이 증자 등을 통해 받쳐줄 것이란 믿음이 있어 여전히 투자자들의 관심이 높은 것으로 보이며, 위험에 조금 더 여력이 있는 것으로 보인다”고 덧붙였다.
김미리내 기자 pannil@fntimes.com





















