






특히 규제완화를 통해 국내 뿐 아니라 해외 투자자들의 니즈를 충족시킬 수 있는 다양한 상품을 개발하고 스페인 은행 등 선진국처럼 채널 다각화에 노력을 기울여 PB부문 역량 우위를 확보해 나가자는 것이다. 현재 국내 금융사들은 동일한 부유층 고객을 대상으로 치열한 경쟁을 펼치고 있다. 하지만 경쟁이 매우 치열한 것에 비해 차별화된 상품이나 서비스는 발견하기 어려운 실정이다.
◇ “다양한 수익원 활용하는 비즈니스 모델 구현 필요”
맥킨지 김용아 디렉트는 “한국의 자산관리 시장은 개인 금융 자산의 지속적인 증가에 힘입어 장기적인 성장이 예상되는 분야다”면서 “하지만 국내 금융사들의 자산관리 서비스는 크게 세무·경영법률, 문화/레저, 패밀리, 기타 등으로 세분화되어 있지만 이에 따라 제공되는 서비스 내용은 업권마다 비슷비슷하다”고 말했다. 실제 “PB고객들을 대상으로 설문조사를 한 결과, 잘 모르겠다고 답한 고객이 대다수로 나왔다”며 “이렇듯 국내 자산관리 시장에 대한 접근이 차별화되어 있지 않아 지속 가능한 성공적인 수익 모델이 아직까지 출현하지 못하고 있다”고 지적했다.
그러면서 자산 관리에 있어 금융 자문을 통한 보다 총제적인 금융 니즈의 만족이 필요하나 이것이 자문 비용(Advisory fee)에 기반한 비즈니스 모델을 의미하는 것은 아니라고 말했다. 자문 비용에 기반한 선진모델은 아시아 시장에서 성공한 사례를 찾기 어렵고 이러한 모델이 보편화되어 있다고 여겨지는 서구 시장에서조차도 상품판매 수수료는 자산관리 사업의 근간을 이루고 있다는 설명이다. 따라서 그는 “상품 vs 자문 하나의 수익 모델을 고르기 보다는 상품, 자문, 운용수익 등 다양한 수익원을 종합적으로 활용하는 비즈니스 모델의 구현이 필요하다”고 내다봤다.
◇ 스페인 은행, 일본 손보 등 특출난 해외 모범사례
이어 스페인 Bankinter 은행의 경우 비대면 채널과 Remote RM을 활용해 낮은 비용으로 Mass Affluent 고객을 확보해 성공적인 실적을 올리고 있다고 소개했다. 그에 따르면 이 은행의 경우 전화·온라인 등의 채널을 통해 특판 상품으로 초기 고객을 확보하고 적은 유지비용으로 타사 대비 낮은 가격으로 상품을 제공하면서 온라인·비디오 콜 자문 서비스 등을 제공해 오고 있다. 특히 기업과 파트너십을 맺고 그 회사 전용 인터넷 홈페이지를 만들어 직원들 을 대상으로 특판 상품을 판매하는 등 고객과 접촉할 수 있는 채널 다각화에도 힘쓰고 있다.
아울러 협업 기업에게 은퇴 솔루션에 관한 세미나를 주최해 직원들의 은퇴 생활 시뮬레이션 및 심화 자문 서비스를 제공해주면서 고객을 넓히고 있는 일본의 손해보험회사인 TOKIO MARINE 사례도 함께 발표했다. 이처럼 해외 선진국에 대한 특출난 사례가 줄을 잇자 선진국 PB시장에 대한 궁금증이 증폭됐다.
◇ “선진국 PB시장 상품 다양화 등 꾸준한 노력 배울 점 많아”
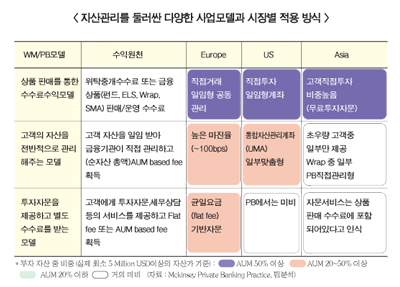
유럽, 미국, 아시아 및 한국에서의 자산관리를 둘러싼 사업 모델로는 크게 상품 판매를 통한 수수료 수익 모델, 고객의 자산을 전반적으로 관리해주는 모델, 투자자문을 제공하고 별도 수수료를 받는 모델 등이 있다. 하지만 수익원천에서는 약간의 차이점이 있는 것으로 나타났다.
특히 유럽의 경우에는 직접거래, 일임형 등 다양한 금융상품을 통해 수수료를 걷어 들이는 반면 아시아 및 한국은 무료투자자문 등을 통한 고객 집적 투자 비중이 높았다. 또한 유럽은 고객 자산을 일임 받아 금융기관이 직접 관리해주면서 높은 마진을 내는 반면 아시아 및 한국은 초우량 고객 중에서도 일부의 자산만을 일임받아 관리해 주고 있는 것으로 나타났다. 아울러 투자자문을 제공하고 별도 수수료를 받는 것과 관련해서는 유럽의 경우 균일요금(flat fee)에 기반해 수수료를 받고 있는 반면 아시아 및 한국은 투자 자문, 세무 상담 등의 서비스는 상품 판매 수수료에 포함되어 있다고 인식하는 고객들이 많은 것으로 드러나 대조를 이뤘다.
이나영 기자 lny@fntimes.com





















