






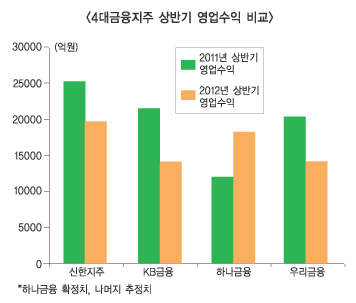
하나금융은 올 상반기 이자이익과 비이자이익을 합해 모두 1조 8340억원의 총영업수익을 거둬들였다.
외환은행 인수과정에서 회계상으로 인식된 염가매수차익(부의영업권)을 뺀 본연의 영업수익은 8200여 억원으로 분석된다.
이렇게 보면 지난해 상반기 총영업수익 1조 2035억원보다 3800억원 정도 줄어든 셈이 된다. 염가매수차익까지 합했을 땐 이익 창출력면에서 금융계에서 부동의 선두자리 굳히기에 들어간 신한지주에 근접하는 위령을 발휘했지만 액면 그대로 보기 어려워지는 것이다.
그래도 외환은행 편입효과는 하나금융에 큰 보탬이 됐다. 편입이 이뤄진 지난 2월 이후 외환은행이 낸 영업수익에 지분율 만큼인 60%를 반영한 결과 우리금융이나 KB금융의 영업수익 감소율 보다는 선방하는 결과를 창출했기 때문이다.
KB금융의 올 상반기 영업수익 추정치는 1조 3996억원으로 지난해 상반기(2조 1560억원)에 비해 7564억원 정도 감소할 것으로 예상된다.
또한 우리금융은 같은기간 1조 4187억원으로 전년 동기 대비 5970억원 정도 줄어 들 것으로 전망된다.
물론 이 때문에 일부전문가들은 주력자회사인 하나은행을 비롯한 비은행 자회사 등 기존 사업라인의 이익 창출력이 개선돼야 외환은행 인수에 따른 승수효과가 제대로 일어날 수 있을 것이라고 지적하고 있다.
◇ 특수요인 뺀 영업이익 8200억원 그쳐
하나금융의 올 상반기 영업이익은 1조 8340억원으로 지난해 상반기(1조 2035억원)보다 6305억원 늘었으며, 순익 또한 같은기간 8688억원에서 1조 5399억원으로 증가했다. 다른 은행지주사들의 올 상반기 총영업수익 예상치를 살펴보면 4대 금융지주사 중 이익 창출면에서 부동의 1위를 굳히고 있는 신한금융이 1조 9748억원으로 가장 많은 것으로 나타났다.
그 뒤를 우리금융(1조 4187억원), KB금융(1조 3996억원) 순이었다.
하나금융의 상반기 총영업수익이 신한금융의 예상치에 근접하고 우리금융 예상치보다 약 4000억원 정도 웃도는 점은 인정하지만 외환은행 편입 효과 등을 빼고 보면 실적이 평범한 수준이다. 한 애널리스트는 “몇몇 외환은행 편입 효과를 제외한 하나금융 본연의 총영업수익 규모는 8200억원에 그친다”며 “하나금융이 외환은행 자회사 편입효과를 톡톡히 보고 있는 것”이라고 말했다.
반면 또 다른 애널리스트는 “하나금융이 외환은행을 자회사로 편입했으므로 외환은행 관련 수익을 빼고 보는 건 옳지않다”고 지적하면서 “투자주식 감액손실과 외환은행과 관련해 충당금 기준 강화가 부진한 실적의 원인”이라고 주장했다.
IBK투자증권 박진형 애널리스트는 “염가매수차익 등 일회성 요인을 걷어낸 올 상반기 경상이익은 7872억원으로 안정적 수준을 유지하고 있다”며 “하나금융이 외환은행 잔여지분 인수를 추진할 경우 장기적으로 시너지 효과를 창출해낼 수 있다”고 전했다.
◇ 외환 지분 추가인수와 시너지 긴요
특히 그는 “외환은행 지분율은 60.0%로 잔여지분을 인수할 경우 약 4000억원의 추가적인 이익 증가가 예상된다”며 “시너지를 통한 수익증대/비용 절감 예상액은 향후 3년간 총 1조 1800억원으로 연간 약 2.4%p의 자기자본이익율(ROE) 개선 효과를 가진다”고 전망했다.
이어 “현재 BIS자본비율이 11.5%로 타행 대비 낮다는 점을 감안하면 추가 지분 인수 및 시너지 추진은 점진적으로 추진할 가능성이 존재한다”고 내다봤다.
일각에서는 외환은행 편입효과 말고도 주력 자회사인 하나은행을 비롯, 비은행 자회사들의 이익창출력을 크게 개선해야 한다고 조언했다.
이 관계자는 “하나은행과 비은행 자회사들의 독자적 실전개선을 통해 더욱 치열해지는 금융그룹 경쟁에서 선두로 나서야 한다”고 주장했다.
이나영 기자 lny@fntimes.com




















