






대형 대부중개업자 위주로 시장 개편 움직임
30%후반 다이렉트 상품출시 등 직접채널 확대
정부가 대부중개업체의 불법 수수료 편취 행위를 근절시키기 위해 각종 대응책을 쏟아 내면서 대부업체의 속앓이도 깊어지고 있는 것으로 전해졌다.
금융감독 당국은 대부업체 고객의 피해를 최소화하기 위해 대출중개 경로 표시제와 불법 중계 수수료 예방 SMS 의무화 등을 시행하면서 고객 피해는 점차 줄어들고 있지만, 이로 인해 수수료 수입이 감소한 중개업체들이 대부업체에 수수료 인상을 요구하고 나섰기 때문이다.
일부 대형 대부중개업체의 경우 상대적으로 협상력이 약한 중소형 대부업체를 대상로 최고 10%까지 수수료로 요구하면서 이를 둘러싼 양 측간 갈등이 고조되고 있다.
이처럼 불법 수수료 요구에 따른 민원 증가와 중개수수료율 인상 등으로 중개업체를 이용한 간접영업이 갈수록 혼탁해지자, 대형 대부업체를 중심으로 케이블 TV와 지하철 광고 등을 통한 다이렉트 마케팅 활동을 확대하고 있다.
◇ 불법 중개수수료 근절 자유 규제 “성과 기대”
금융당국이 대부중개업체들의 불법 중개수수료 편취 예방과 피해자 구제를 위해 △대출중개 경로 표시제 △불법 중계 수수료 예방 SMS(문자서비스) 의무화 △반환보증금 예치제 도입 등 각종 규제책을 시행하거나 예고하면서 불법 대출중개수수료 문제가 점차 줄어들고 있는 것으로 나타났다.
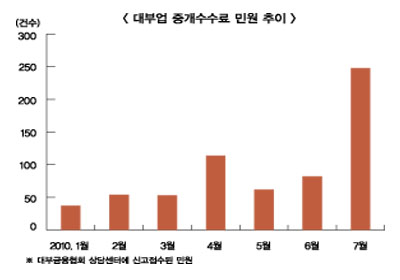
일단 지난달 1일부터 신규 대출 고객에게 `대출중개수수료는 불법이니 지급하지 마십시오. 신고:한국대부금융협회 ☎02-3487-5800’이라는 내용의 메시지가 발송되면서 중개수수료 민원이 폭발적으로 증가하고 있다.
대부금융협회가 운영 중인 소비자민원상담센터에 7월 한달 동안 중개수수료 관련 민원이 248건으로 조사됐다. 이는 6월의 82건의 비해 202.4% 증가한 것이다.〈그래픽 참조〉
이와 관련 이재선 대부금융협회 사무국장은 “민원의 대다수가 문자서비스 이전에는 중개수수료가 불법임을 몰랐던 소비자들의 문의 및 불법 중개수수료 추심에 대한 신고”라고 설명했다.
사실 현행 규정상 대부중개인이 대부금융회사가 아닌 고객으로부터 수수료를 받는 행위는 불법이지만 이를 제대로 알고 있는 고객이 적어 중개인들이 불법으로 수수료를 받는 경우가 광범위하게 이뤄져 왔었다.
일례로 대부금융협회가 작년 11월부터 2개월간 대부업체 거래고객 5773명으로 대상으로 실시한 설문조사에서 고객에게서 중개수수료를 받는 것이 금지돼 있다는 규정을 알고 있다고 답한 응답자는 2%에 불과한 것으로 나타났다.
◇ 대부 중개수수료 레인지 ‘껑충’
대부업체가 고객에게 대출을 해줄 때 중개인들이 불법으로 중개수수료를 받는 행위를 방지하기 위한 휴대전화 문자 메시지를 의무적으로 보내고 있는데다, 대출신청 경로 마다 중개인의 인적사항을 기록하는 대출중개경로표시제 시행 등으로 중개업체들의 경영 압박도 갈수록 심해지고 있는 실정이다.
이에 대부중개시장은 대형사 중심으로 헤쳐모이는 모습이다. 이로 인해 경쟁력을 갖춘 대형 중개업체는 대부업체에 높은 중개수수료를 요구하고 있다.
이와 관련 A대부업체 CEO는 “과거 중개업체를 통해 대출고객을 모집할 경우 중개수수료 레인지가 5~7% 수준이었지만 지금은 7%이상의 중개수수료를 지불해야 된다”고 말했다.
특히 일부 대형 중개업체는 협상력이 약화 중소형 대부업체에게 최고 10%까지 요구하는 경우도 있는 것으로 전해졌다.
대부중개업체를 통해 대출영업을 전개하고 있는 중소형 대부업체 CEO는 “자본규모가 취약해 대형 대부업체들처럼 케이블 TV나 인테넷 광고 등을 통해 직접 영업을 할 수 없다”며 “결국 대출중개업체와의 계약을 통해 대출 영업을 하고 있는데 최근 대부중개업체들에 대한 금융감독 당국의 감독감시 기능이 대폭 강화되면서 중개업체를 통한 영업비용이 덩달아 올라가고 있다”고 설명했다.
또한 이들 중개업체는 별도로 개별 대출중개업자들과의 계약을 통해 대출중개영업을 확대하고 있는 것으로 전해졌다. 결과적으로 중개에 중개를 거듭하는 영업행태가 대출중개업자간의 중개수수료 나눠먹기의 연장선에서 중개수수료 구조가 올라갈 수 밖에 없다고 지적한다.
실제로 빅5 대부업체 중 한곳은 주요 대출중개업체 10곳과 계약을 맺고 영업하고 있다.
또한 10곳의 대출중개업체는 다시 490개의 개별대출중개업자와 계약해 영업을 확대하고 있다. 즉 대부업체 하나에 대출중개를 하는 곳이 500개가 달린 셈이다.
B대부업체 관계자는 “대부중개업체에 대한 금융감독 당국의 규제 움직임이 예사롭지 않다”면서 “직접영업 방식으로 전환하지 않으면 향후 시장에서 도태될 가능성이 높아 홍보를 통한 이름 알리기에 나서는 업체는 늘어날 전망”이라고 전했다.
◇ 콜센터 확대 등 직접채널 영업 확대
대형 대부업체들은 러시앤캐시, 산와머니, 웰컴론, 원캐싱, 리드코프, 마우스론 등 자사 브랜드 마케팅 활동을 점차 강화하고 있다.
이재선 사무국장은 “일부 대형 대부업체들이 케이블 TV광고와 무가지 및 일간지 광고 그리고 옥외광고, 인터넷 광고 등을 통해 신규 고객 모집을 확대해 가고 있는 것 같다”면서 “이 같은 전략아래 기존 콜센터 규모도 확장하고 있다”고 덧붙였다.
C대부업체 관계자는 “대부업체들의 대출원가에는 중개수수료도 상당한 비중을 차지한다”면서 “수수료로 지불할 비용을 브랜드 마케팅에 활용하면 장기적으로 매출이 늘어 비용절감 효과를 기대할 수 있다”고 말했다.
실제로 매출규모 10위 이내 업체들이 중개업체에 지급하는 수수료는 각 사별로 연간 50억~70억원에 이르는 것으로 알려졌다.
따라서 상위 대부업체들은 브랜드 마케팅을 통한 신규 고객 모집을 점직적으로 확대한다는 방침아래 30% 후반대 다이렉트 상품을 출시하고 있다.
이 같은 전략 아래 리드코프는 이미 4월부터 최고금리를 49%에서 38%로 인하해 인터넷 상품(수퍼론 플러스)을 출시했고, 대부업체 가운데 자산 순위 1위인 러시앤캐시가 지난 1일부터 최고 금리를 연 44%에서 38%로 6%포인트 낮춰 직접영업을 강화하고 있다.
자산 순위 2위인 산와머니는 내년 중 최고 금리를 36.5%로 인하한 다이렉트 상품 출시를 계획하고 있는 것으로 전해졌다.
하지만 중소형 대부업체들은 직접 대면 영업에 따른 비용부담 때문에 브랜드 도입을 망설이고 있는 것으로 알려졌다. 자산 순위 10위 업체인 B대부업체는 브랜드마케팅을 자체 준비 중이지만 만만치 않는 가격부담으로 시행일정을 미루고 있다.
이 업체 CEO는 “직접 영업을 통한 고객모집 비용이 중개인을 통한 간접 영업에 비해 약 2배 가량 더 들어간다”면서 “장기적인 관점에 브랜드 마케팅이 필요하지만 초기 영업비용이 만만치 않아 섣불리 덤벼들 수 가 없다”고 말했다.
대부업계 관계자들은 향후 브랜드 인지도 확보 여하에 따라 대형 대부업체와 중소형 업계간 격차는 더욱 벌어질 것으로 내다봤다.
김의석 기자 eskim@fntimes.com




















