






◇ 매월 일정 이자지급, 신탁통해 절세효과도 기대
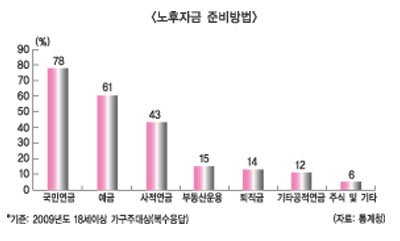
고령화 속도가 빨라지는 가운데 노후시장에 관심이 쏠리고 있다. 2030년에 노령층 인구수가 유소년층 대비 200% 넘을 것이라는 게 대체적인 전망이다. 은퇴가 선택이 아닌 필수로 바뀌며 금융권에서도 이들을 잡기 위한 경쟁이 치열하다. 노후대비금융시장은 은행이 중심이고 증권사는 상대적으로 뒤지는 모양새다. 실제 통계청에 따르면 노후자금준비방법과 관련 국민연금 78%, 예금 61%를 차지했다. 반면 증권사가 강점을 가진 주식 등 6%에 불과했다.
하지만 자본시장법 시행으로 위험, 안전자산의 조합으로 다양한 상품개발에 강점을 지닌 증권사들의 행보도 만만치 않다. 안정성과 수익성을 겸비한 채권을 활용하거나 다양한 설계 등 ELS상품을 개발하는 등 연금상품도 세분화, 다양화되는 추세다. 특히 은행, 보험사의 독무대였던 신탁상품에도 진출해 상속, 증여 쪽으로 사업영역을 넓히고 있다.
삼성증권은 최근 채권을 활용한 연금형상품을 내놓았다. 안전하게 뭉칫돈을 확보하면서, 필요할 때 목돈인출도 가능한 ‘POP정기지급보너스’가 그 주역이다. 국공채를 이용해 연금처럼 매월 수익을 받는 게 최대장점으로 매월 보너스처럼 돈을 받아 이름도 ‘POP정기지급보너스’로 지었다.
상품구조에 대해 살펴보면 고객이 맡긴 돈을 다양한 만기의 국공채에 일괄투자해 5년 만기까지 매월 일정한 이자를 지급하는 연금형 구조의 상품이다. 그 구조의 경우 고객이 맡긴 돈을 다양한 만기의 국공채에 일괄 투자해 5년 만기까지 매월 일정한 이자를 지급한다. 만기 전에도 ‘채권중도환매 서비스’를 활용하면 언제든지 투자자금을 인출할 수 있다.
하나대투증권은 아예 펀드와 ELS를 노후대비에 활용했다. 지난 3일 선보인 써프라이스 연금형 2종이 대표적인 예. 먼저 ‘하나UBS 실버 오토시스템 월분배식 주식혼합형 펀드’의 컨셉은 연금이다. 실제 투자자는 펀드가입 뒤 매월 투자금액의 0.5%를 분배금으로 받는다. 만기는 5년 이상 연간 단위로 지정이 가능하며, 해지 및 만기시 잔여원금과 이익(손실)금도 상환받을 수 있다. 특히 오토(자동매매)시스템 전략에 따라 시장상승시 매도, 하락시엔 점진적인 매수로 시장변동성에 따른 매매차익에다 주식시장의 장기적인 상승에 따른 안정적 수익을 추구한다.
ELS도 접목했다. 원금보장형 ELS(기초자산 KOSPI 200)를 활용해 안정성을 높인데다, 가입 뒤 매월 투자원금 대비 0.385%(연 4.62%) 연금을 받는다. 상품 만기는 5년이며, 5000만원 이상 100만원 단위로 가능하다.
하나대투증권 상품기획부 장기성 부장은 “평균 수명이 길어지고 은퇴 연령이 점점 짧아지는 국내 현실 속에서 장년층 고객의 니즈에 부합하는 차원”이라며 “주고객은 매월 정기적인 소득이 필요한 실버 계층 자산가 및 은퇴 자금 수령자 등이 될 것”이라고 밝혔다.
신탁도 있다. 동양종금증권 지난 11일부터 증여세 부담없이 실질증여금액의 증대가 가능한 기대장기투자상품인 ‘동양자녀사랑 사전증여신탁’을 판매했다. 상품구조는 수증자(일반적으로 자녀)가 증여세 공제한도(미성년 1,500만원, 성년 3,000만원)만큼 사전증여를 받은 뒤 신탁에 가입해 공제기간인 10년 동안 신탁운용하는 장기투자상품이다. 특히 신탁운용수익에 증여세가 부과되지 않아 증여자(일반적으로 부모)가 투자 뒤 일시증여하는 것에 비해 증여세 절세부분만큼의 실질증여금액 증대를 기대할 수 있다. 신탁재산은 위탁자의 운용지시에 따라 주식, 채권, 현금성 자산 등으로 운용되며, 특히 주식운용의 경우 VIP투자자문 등을 주식운용자문사로 지정해 저평가 주식의 장기투자를 통해 운용수익의 극대화를 꾀한다.
동양종합금융증권 신탁팀 민경배 팀장은 “증여목적으로 판매되는 저축성보험(변액보험 등)과 비교할 때 수수료가 매우 저렴해 보다 높은 기대수익을 제공할 수 있다” 면서, “사전증여를 통한 적극적인 장기투자를 실행한다면 세대를 이어가는 성공적인 재테크의 첫걸음이 될 것”이라고 말했다.
최성해 기자 haeshe7@fntimes.com




















