






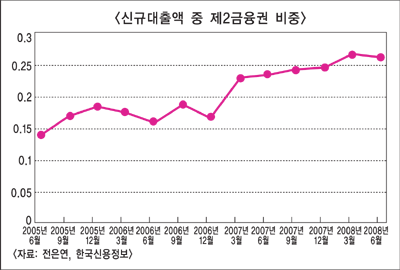
15일 업계에 따르면 은행권의 대출심사가 강화되면서 제2금융권의 가계대출 비중이 증가한 것으로 나타났다.
일부에서는 이같은 현상에 대해 제2금융권의 붕괴조짐이 일고 있다는 지적을 하고 있다. 하지만 전문가들은 우려할 수준은 아니라는 평가여서 의견이 엇갈리고 있는 상황이다.
A저축은행 관계자는 “은행권에서 밀려난 수요가 제2금융권으로 전이되면서 일시적으로 가계대출이 증가하는 현상이 나타나고 있다”며 “이에 일부에서는 붕괴 조짐이 아니냐는 우려를 내놓고 있다”고 말했다.
실제로 한국신용정보 CB연구소는 ‘Nice Credit Insight’를 발간해 상반기 가계신용동향을 분석했다.
◇ 신규대출 중 26%가 제2금융권…증가세
이 보고서에서는 제2금융권의 상반기 가계대출 비중이 크게 증가한 것으로 나타났다.
금융기관의 신규 대출건수의 경우 2분기 연속 전년 대비 16% 이상 증가했으며 신규 신용 공급의 상당부분이 제2금융권에서 이뤄지고 있는 것으로 집계됐다. 2008년 2분기 신규 대출금액 중 제2금융권이 차지하는 비율이 26%로 2004년 동기대비 2배 가까이 증가한 것. 한신정 CB연구소 정선동 소장은 “고금리 단기 자금 위주의 제2금융권 대출은 예기치 못한 경기 둔화시 가계의 부담을 가중시키는 역할을 할 수 있어 주의가 필요하다”고 말했다.
또한 이 보고서는 하위등급인 경우 신규 대출을 제2금융권 위주로 하고 있어 2분기 현재 전체 신규대출의 50% 이상을 제2금융권으로부터 조달하고 있으며 그 추세가 지속적으로 확장되는 모습을 보이고 있다고 분석했다.
정 소장은 “전반적으로 가계 신용에 대한 수요가 확장되고 있는 가운데 이에 대한 자금 공급도 원활하게 이뤄지고 있다”며 “이러한 신용공급이 하위등급 위주로 또한 제2금융권에서 활발히 이뤄지고 있어 경기 둔화로 인해 제2금융권의 신용공급이 어려워질 경우 하위등급의 부담이 커질 위험이 있다”고 말했다.
◇ 부동산가격 급락시 제2금융권 붕괴 조짐
한나라당 이종구 의원은 최근 제2금융권에 대한 붕괴조짐이 있다고 주장했다. LTV(담보인정비율과 DTI(총부채상환비율) 규제 등으로 일부에서는 괜찮다고 하지만 후순위로 비은행금융권의 대출이 많아 부동산 담보가격이 하락할 경우 제2금융권의 부실이 발생한다는 것.
이 의원은 “LTV가 제1금융권은 40~50%인지만 나머지 30~40%를 후순위로 저축은행 등 제2금융권에서 대출해주고 있다”며 “만약 부동산 가격이 급락하면 제2금융권의 대출채권에 대한 부실이 날 것”이라고 말했다.
또한 부동산 PF발 부실 우려도 제기해 원활한 자금 흐름의 필요성을 강조했다.
이 의원은 “서울근교 미분양을 중심으로 자금이 안돌고 있다”며 연착륙의 대안으로 “양도소득세, 재산세, 종합부동산세 등 세금을 완화와 미분양 아파트에 대한 대책을 세워야 한다”고 말했다.
◇ 전문가들 주의단계…우려는 선급
한편, 제2금융 붕괴위험에 대해 전문가들은 아직까지 우려할만한 수준은 아니라는 평가다. 은행권에서 저신용자에 대한 대출이 막히면서 제2금융권의 가계대출이 증가한 일시적인 현상이며 연체율에 대한 지표가 크게 변동된 사항이 없기 때문이라는 것이다.
한신정 CB연구소 정 소장은 “직장인 등 우량 대출자에 비해 연체 우려가 있지만 아직까지 연체등록 건수에 크게 변동이 없는 상황”이라며 “11월 중순에 나오는 3분기 지표를 분석해봐야 하겠지만 아직까지는 위험하다고 말할 단계는 아니다”고 말했다.
또 정 소장은 “부동산PF대출의 경우 저축은행에서도 개인신용대출을 취급하는 기관이 10여개에 불과하고 그 기관이 PF를 모두 취급하는 기관이라고 볼 수는 없다”며 “일부 영향을 주겠지만 우려할만한 수준은 아니다”고 말했다.
또한 KCB CB사업부 김정인 부장도 “제2금융권의 부동산 대출에 대한 규제를 은행권보다 덜 받고 있어 지속적으로 모니터링을 하고 있지만 현재 상황에서 부동산 가격이 20~30% 이상 폭락할 정도는 아니기 때문에 주의해야할 단계지 우려할 수준은 아니다”고 말했다.
고재인 기자 kji@fntimes.com




















