





정일선 광주은행장
가계대출 중심의 성장과 함께 기업대출 내 부동산·임대업 비중이 40%에 달하는 등 업종 편중이 심화된 가운데, 건전성 지표의 경우 NPL커버리지 비율이 100%선마저 깨지며 우려를 남겼다.
순이자이익은 비용 절감 효과로 소폭 증가했지만, 순이자마진(NIM) 하락과 비이자이익 부진이 겹치며 수익성은 오히려 후퇴했다. 외형 성장과 자본비율 개선에도 불구하고, 포트폴리오 리스크와 자산 건전성 관리가 핵심 과제로 떠오른 모습이다.
대출 9.7%, 예금 10% 늘었지만…다변화 필요성↑
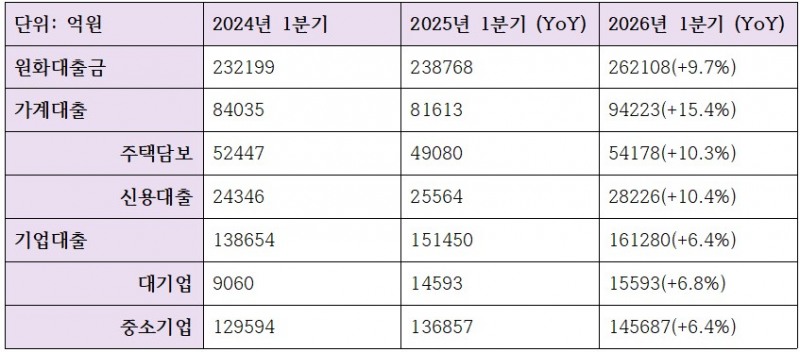
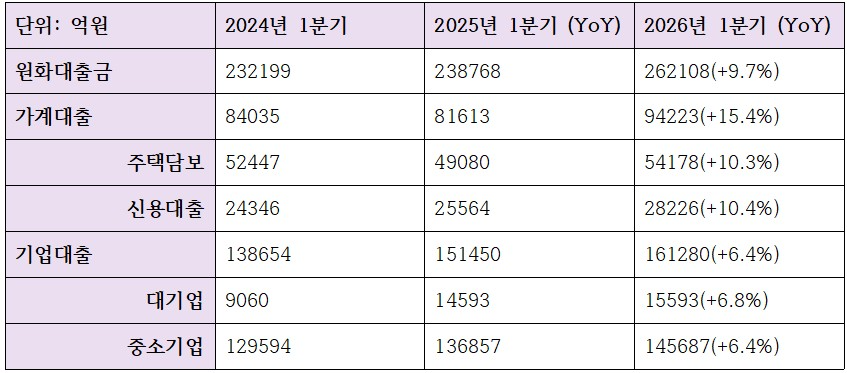
광주은행의 1분기 원화대출금은 전년동기 대비 9.7% 증가한 26조2108억원으로 집계됐다. 지난해 다소 둔화됐던 대출자산 성장세가 올해 들어 다시 확대되며 성장 모멘텀이 회복된 모습이다. 총자산 역시 전년대비 9.1% 늘어난 34조3125억원을 나타내 순조롭게 성장했다.
세부적으로 보면 가계대출이 성장을 주도했다. 가계대출은 전년대비 15.4% 증가한 9조4223억원을 기록하며 전체 대출 증가폭을 견인했다.
특히 주택담보대출이 10.3% 늘어난 5조4178억원, 신용대출이 10.4% 증가한 2조8226억원을 기록하는 등 주요 상품군 전반에서 고른 확대 흐름이 나타났다. 금리 환경 변화에도 불구하고 실수요 중심의 주담대 수요가 이어진 영향으로 풀이된다.
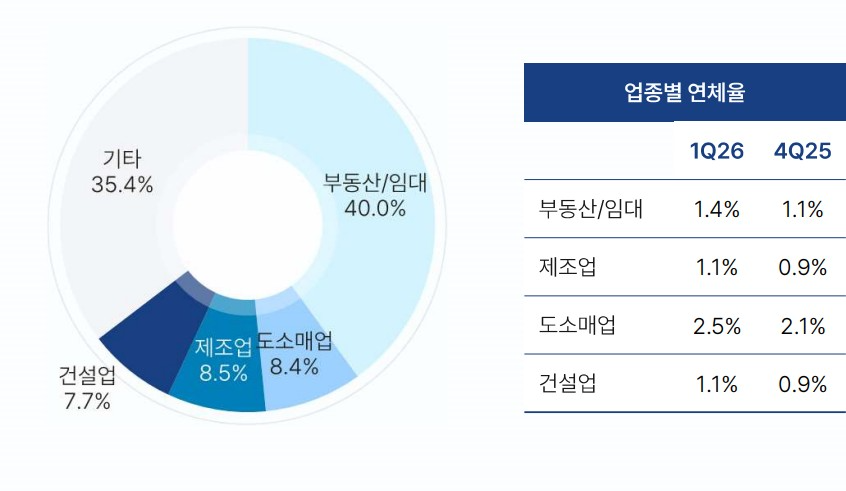
기업대출은 같은 기간 6.4% 증가한 16조1280억원으로, 가계대출 대비 완만한 성장세를 보였다. 대기업 대출은 6.8% 늘어난 1조5593억원, 중소기업대출은 6.4% 증가한 14조5687억원을 기록하며 전반적으로 안정적인 확대 흐름을 유지했다.
다만 기업대출 포트폴리오의 약 40%가 부동산·임대업에 집중돼 있어 업종 편중 리스크는 여전히 과제로 지목된다. 반면 제조업과 도소매업 비중은 각각 8.5%, 8.4% 수준에 그쳐, 실물경제 기반 업종으로의 포트폴리오 다변화 필요성이 제기된다.
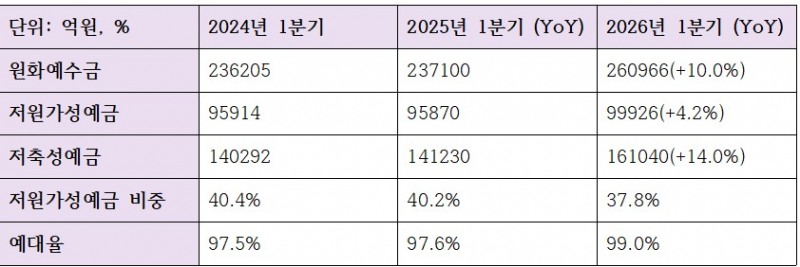
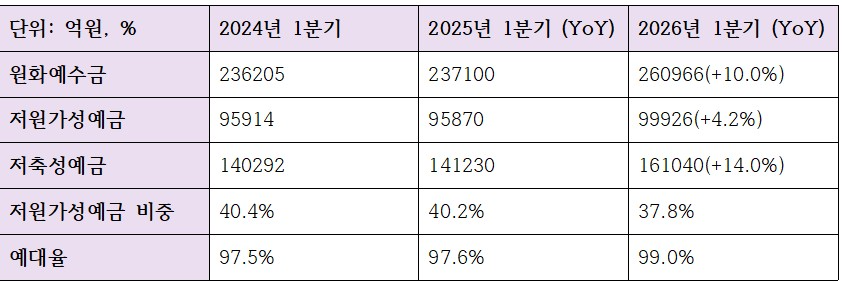
이 기간 원화예수금은 23조7100억원에서 26조966억원으로 10.0% 증가하며 대출 성장과 보조를 맞췄다.
그러나 조달 구조의 질적 변화는 뚜렷했다. 저원가성예금은 9조5870억원에서 9조9926억원으로 4.2% 증가하는 데 그친 반면, 저축성예금은 14조1230억원에서 16조1040억원으로 14.0% 늘어나며 성장세를 주도했다. 금리 경쟁 환경 속에서 상대적으로 금리가 높은 정기예금 등 저축성 상품으로 자금이 유입된 영향으로 풀이된다.
이로 인해 저원가성예금 비중은 2024년 1분기 40.4%에서 2025년 40.2%, 2026년 1분기 37.8%까지 하락했다. 조달 기반이 점차 고비용 구조로 이동하고 있다는 의미로 해석된다. 외형 성장과 함께 조달 구조의 안정성과 비용 효율성 간 균형 관리가 중요한 과제로 부각되는 모습이다.
순이익 8.7% 감소…비용 증가·비이자이익 부진 영향
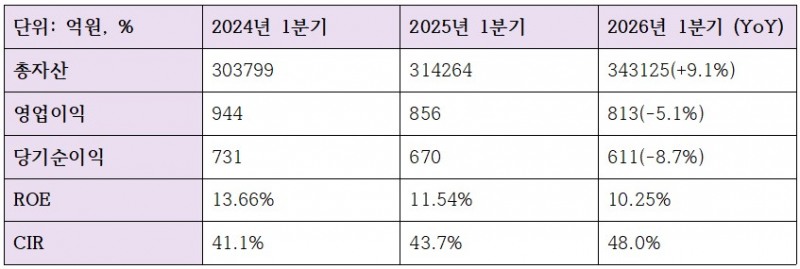
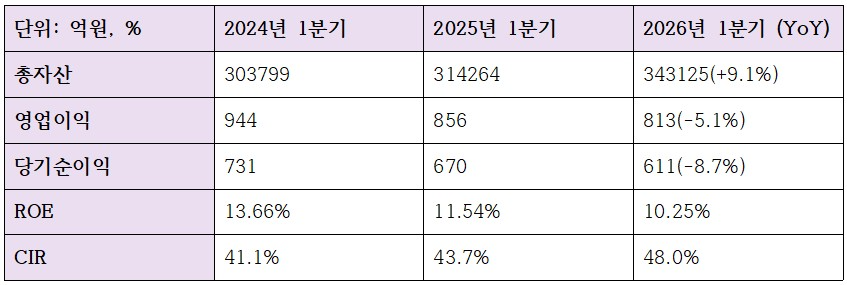
이 같은 대출자산의 증가에도 불구하고 순이익이 뒷걸음질친 것은 특기할 부분이다. 광주은행의 올해 1분기 영업이익은 전년대비 5.1% 줄어든 813억원, 당기순이익은 8.7% 줄어든 611억원에 그치며 아쉬움을 남겼다. 이 기간 ROE 역시 10.25%로 전년대비 1%p가량 줄었다.
판관비가 지난해 1분기 954억원에서 올해 974억원으로 늘어났는데, 특히 인건비, 물건비를 포함한 경비가 599억원에서 653억원으로 늘었다. 그 결과 영업이익경비율(CIR)은 지난해 1분기 43.7%에서 올해 1분기에는 48%까지 수직 상승했다. 공격적인 대출 자산확대 기조에서 영업비용이 늘어난 영향으로 해석된다. 반면 이 기간 명예퇴직금은 173억원에서 154억원으로, 퇴직급여는 31억원에서 29억원으로 줄었다.
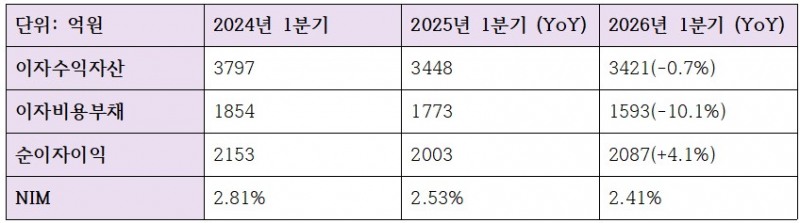
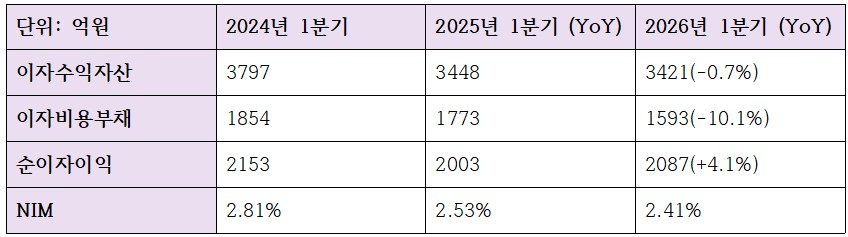
이익을 부문별로 살펴보면 먼저 순이자이익이 지난해 1분기 2003억원에서 올해 2087억원으로 소폭 늘었다. 이자수익자산은 3421억원으로 전년동기 대비 큰 차이가 없었던 반면, 이자비용부채가 1773억원에서 1593억원으로 10% 이상 줄었다. 고금리 조달성 자금의 만기 도래 및 재조달 과정에서 비용이 낮아진 영향이 반영된 것으로 풀이된다.
그 결과 순이자마진(NIM)은 2.53%에서 2.41%로 줄었다. 외형 성장에도 불구하고 핵심 수익성 지표는 오히려 둔화된 모습이다. 1분기 순이자이익 증가는 자산 확대나 마진 개선보다는 비용 절감에 기반한 방어적 성격이 강한 것으로 평가된다.
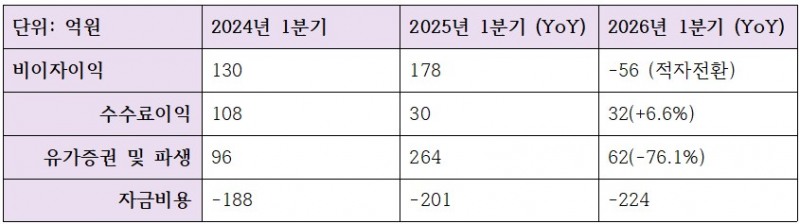
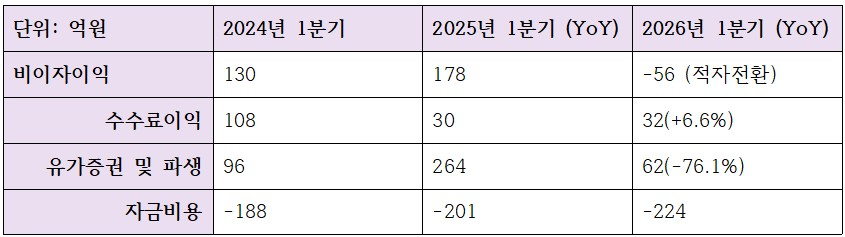
비이자이익은 유가증권 및 파생이익이 큰 폭으로 감소하며 적자 전환했다. 수수료이익이 전년대비 6.6% 늘어난 32억원을 나타냈지만, 지난해 1분기 264억원을 나타냈던 유가증권 및 파생이익이 76.1%나 줄어든 62억원으로 쪼그라들어 각종 출연금 등 자금비용을 상쇄해주지 못했다.
NPL 1% 진입·연체율 상승…건전성 ‘경고등’
더 큰 문제는 건전성이다. 지방 경기 침체가 장기화되는 가운데, 지역 중소기업 대출 비중이 높은 광주은행의 자산 건전성에도 직접적인 부담이 가해지고 있는 모습이다. 특히 부동산·임대업 중심의 기업대출 포트폴리오 구조까지 맞물리며 경기 민감도가 높은 자산 비중이 확대된 점이 리스크 요인으로 지목된다.
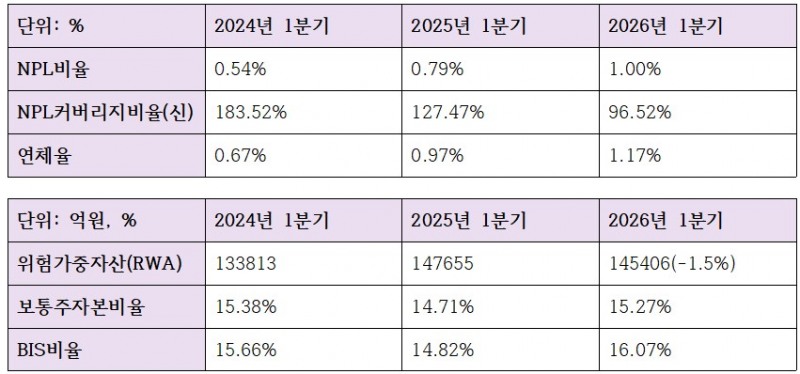
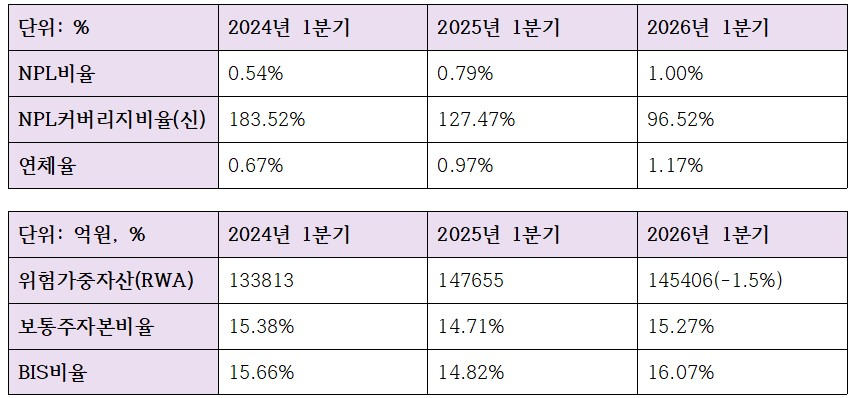
실제 지표도 빠르게 악화되는 흐름이다. 광주은행의 고정이하여신(NPL) 비율은 지난해 1분기 0.79% 수준에서 올해 1분기 1.00%까지 상승하며 1%대에 진입했다. 연체율 역시 같은 기간 0.97%에서 1.17%로 오르며 자산 부실화 초기 신호가 뚜렷해졌다.
손실흡수 능력 측면에서도 부담이 커졌다. NPL커버리지비율은 127.47%에서 96.52%까지 하락하며 금융당국 권고 기준선인 100%를 하회했다. 이는 향후 추가적인 부실 발생 시 충당금 적립 부담이 확대될 수 있음을 의미한다. 단순히 부실 규모가 늘어난 것을 넘어, 이를 흡수할 여력까지 동시에 약화되고 있다는 점에서 질적인 악화로 해석된다.
이에 대해 이승국 JB금융 CRO는 실적발표 컨퍼런스콜에서 “커버리지 비율이 100%를 하회한 점을 부담으로 인식하고 있다”며 “상·매각 확대 등을 통해 커버리지 비율을 점진적으로 회복시켜 나갈 계획”이라고 밝혔다.
반대로 자본비율은 개선됐다. 같은 기간 위험가중자산(RWA)이 14조7655억원에서 14조5406억원으로 1.5% 감소하면서, 보통주자본비율(CET1)은 14.71%에서 15.27%로, BIS비율은 14.82%에서 16.07%로 각각 상승했다. 이는 자산 축소 또는 위험자산 관리에 따른 ‘기술적 개선’ 성격이 강한 것으로 평가됐다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















