





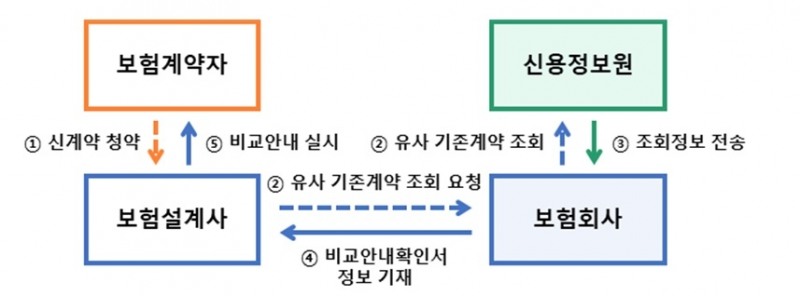

13일 보험업계에 따르면, 승환계약 방지 위한 상품 비교 안내 시스템은 보험업법 시행령 제44조에 따라 6가지 항목만이 시스템 상에서 비교가 가능하다.
보험업법 시행령 제44조(보험계약 변경 시 비교ㆍ고지사항)에 따르면, ▲보험료, 보험기간, 보험료 납입주기 및 납입기간 ▲보험가입금액 및 주요 보장 내용 ▲보험금액 및 환급금액 ▲예정 이자율 중 공시이율 ▲보험목적 ▲보험회사의 면책사유 및 면책사항 이다.
이외에 예정이율 등은 고객이 기존 계약사항을 확인해 설계사에게 알려준 후 설계사가 비교시스템에 입력해 비교한 후 청약을 진행해야 한다.
고객이 잘못 적어줬는데…사실상 시스템 입력한 설계사 책임
승환계약 상품 비교 안내 시스템 상에서 비교 안내 항목으로 되어있는 부분 외에 항목도 비교 안내를 해야하는 경우가 있다. 대표적인 예가 예정이율이다. 예정 이율은 현재 시스템 상 비교 안내 항목에는 나와있지 않아 설계사들이 고객에게 예정이율을 요청하고 수기로 작성하면 설계사가 이를 시스템에 입력하는 식으로 안내가 이뤄지고 있다.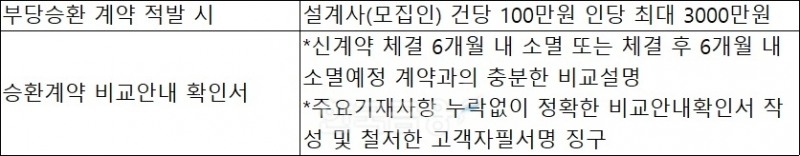

문제는 고객이 과거에 가입한 보험 내역을 정확히 기억하지 못할 뿐더러 이해도가 설계사보다 상대적으로 낮아 잘못된 수치를 전달할 가능성이 많다는 점이다. 특히 이직이 잦은 GA업계에서는 설계사들이 승환계약 의도가 없었음에도 고객이 작성해준 부분 오류로 승환계약 책임을 질 수 있어 문제가 크다고 지적하고 있다.
GA업계에서는 설계사들의 의도와 다르게 승환계약으로 여겨져 제재를 받는 경우가 많다며 시정을 요구해왔다. 금융당국, 보험업계는 이를 받아들여 승환계약 방지 위한 비교 안내 시스템을 구축한 상태다.
GA업계 관계자는 "고객들이 예정이율 개념 이해가 제대로 되지 않을 뿐더러 오래전에 가입한 상품은 일일히 찾아봐야 하는데 이 과정에서 오류가 발생한다"라며 "고객이 수기로 작성한 부분에 오류가 있는 경우 설계사들이 이를 그대로 시스템에 입력하게 되면 시스템에 입력자로 뜨는 설계사 책임이 될 수 밖에 없다"라고 말했다.
일부 GA에서는 신용정보원에 예정이율이 시스템 상에서 구현하지 못하는 이유를 묻는 질문을 하기도 했으나 답변을 받지 못했다.
GA업계 관계자는 "승환계약 방지 위한 상품 비교 안내 시스템에서 예정이율 등 일부 항목을 시스템 상에서 비교되도록 개선이 어렵냐고 질문했지만 답변이 오지 않았다"라며 "해당 부분을 올리는데 업계에서 모르는 어려움이 있는 것 아닌가 싶다"라고 말했다.
신용정보원 관계자는 이에 대해 "일부 생보사에서도 이를 인지하고 고객이 수기로 작성하는 부분에 대한 항목 추가 의견이 있었던 걸로 안다"라며 "현재까지 항목 추가 등에 관해 공식적으로 논의하지는 않는 상황"이라고 말했다.
시스템 개시 이전보다 고객에게 요구해야 하는 부분이 많아지다 보니 오히려 소비자 편의 제고보다 소비자 불편함이 커졌다는 지적도 나온다.
보험업계 관계자는 "시스템상에서 완벽하게 항목적인 비교가 이뤄지지 않고 고객에게 수기 작성을 요청하는 경우가 많아졌다"라며 "소비자들이 할 부분이 많아지면서 소비자 입장에서는 편의 제고보다는 불편함이 더 커졌다고 느끼고 있다"라고 말했다.
금융당국 제도 초기 시행 지속 모니터링 후 개선
금융당국이 보험 계약에서 수기 작성 항목을 넣은건 설계사가 소비자가 가입한 계약 정보를 꼼꼼히 확인해 소비자 피해를 예방하자는 취지에서 이뤄졌다.보험업계 관계자는 "예정이율 같은 항목도 시스템에 항목을 입력해 한번에 보여줄 수 있으나 모든 항목을 전산 상으로 모두 보여주면 설계사들이 소비자 보호 역할에서 하는 일이 없다고 금융당국에서 판단했다"라며 "기술적으로는 전산 구현이 가능하지만 일부 항목은 설계사들의 의무 사항으로 빼둔 것으로 알고 있다"라고 말했다.
금융당국도 이에 대해 승환 계약이 소비자 피해도가 높은 만큼 설계사가 고객 계약 사항을 정확히 파악하고 승환 계약을 스스로 예방할 수 있도록 수기 입력 사항을 마련했다고 설명했다. 설계사 뿐 아니라 보험에 가입한 소비자들도 본인의 계약 사항을 숙지해 승환 계약 피해가 없도록 한다는 취지다.
금감원 관계자는 "기존계약 해지는 신중해야 하는 만큼 고객이 기본적인 사항은 숙지를 하고 가입을 해야하는게 맞다고 여겨져 수기 작성 부분을 넣었다. 해약환급금 수준이나 예정이율 등을 모르고 설계사 권유로 하는건 맞지 않다"라며 "아직 제도 시행 시기가 초기인 만큼 모니터링을 지속할 것"이라고 말했다.
업계에서는 취지는 이해하지만 제도 실효성을 높이려면 시스템화하는게 맞다고 입을 모은다.
보험업계 관계자는 "고객이 자필로 써야 할 부분이 한두개가 아니라 설계사가 도와주더라도 웬만한 전문가가 아니고서야 모든 사항을 다 맞추기 어렵다. 고객에게는 수능 수학 주관식 문제 느낌이다"라며 "계약도 이제는 전자 청약으로 하고 있는데 제도와 전산시스템이 같이 가는게 맞을 것 같다"라고 말했다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com




















