





△손해보험협회가 부여하는 '블루리본 설계사' 자격
국내에는 40만 명에 달하는 보험설계사가 존재한다. 그러나 대부분의 소비자들은 이들을 꼼꼼히 검증하고 비교하기보다는, 주위에 있는 지인 설계사들을 통해 큰 고민 없이 보험에 가입하는 경우가 많다. 보험업계가 불완전판매 등으로 인한 신뢰도 문제로 골머리를 앓고 있는 것도 이와 무관하지 않다는 지적이 나온다.
◇ ‘검증된’ 보험설계사 찾으려면? MDRT·블루리본 설계사 확인
이런 상황을 막으려면 설계 단계에서부터 ‘믿을 수 있는’ 검증된 보험설계사들을 거치는 것이 무엇보다 중요하다. 소비자들이 다른 제품을 고를 때도 원산지나 제품의 품질을 인증하는 마크 등을 확인하고 고르듯, 보험업계에도 설계사들의 자질을 나타내주는 인증 제도가 존재한다. 보험설계사 가운데 상위 1%안에 들어가야만 인증받을 수 있는 ‘MDRT(Million Dollar Round Table, 백만 달러 원탁회의’ 제도가 바로 그것이다.
MDRT는 1927년 미국에서 시작된 보험, 재정 분야 최고의 전문가들 모임이다. MDRT 회원이 되려면 단순히 일정 수준 이상의 수수료 실적을 달성하는 것 외에도 고객과의 신뢰를 쌓아야 한다. 아울러 지속적인 고객관리를 위한 금융과 사회제도의 변화에 대한 전문가 수준의 자질도 요구되므로, MDRT 소속 설계사들에게는 단순히 보험설계사로서의 역할을 넘어 고객의 든든한 금융 동반자로서의 역할도 기대할 수 있다.
손해보험협회에서 운영하는 ‘블루리본 설계사’ 역시 설계사로서의 능력을 나타내주는 중요한 지표 중 하나다. 블루리본은 손해보험 설계사에게 주어지는 최고 영예로, 5년 연속 우수인증을 받은 모집인 가운데 유지율이 13회차 95%, 25회차 90%를 각각 넘고 계약 건수가 1500건(장기보험 300건 포함)을 넘는 설계사만이 취득할 수 있다.
블루리본 설계사는 손보업계 전체 전속모집인(9만5735명)의 1% 수준이며, 손보협회는 해당 모집인이 인증 기간 불완전판매나 모집질서 위반으로 적발되면 자격을 박탈한다. 까다로운 조건을 만족해야만 자격을 유지할 수 있어 그 자체로도 ‘우수 설계사’라는 검증 수단이 된다.
관련기사
블루리본 설계사는 청약서 등에 로고를 사용할 수 있으며, 블루리본 설계사 여부는 손보협회 홈페이지에서도 조회할 수 있다.

◇ 금융당국, 소비자가 보험설계사 제재이력·불완전판매율 직접 확인할 수 있게 한다
한편 금융당국은 내년부터 소비자가 보험설계사의 제재이력이나 불완전판매율 등 정보를 직접 조회할 수 있도록 제도 마련에 나서고 있다. 아울러 법인보험대리점(GA)에 대해서는 통합 공시시스템이 신설되고 '3-스트라이크 아웃'(3-Strike Out) 제도를 도입해 위반 시 최대 등록취소까지 시키는 안도 검토 중이다.
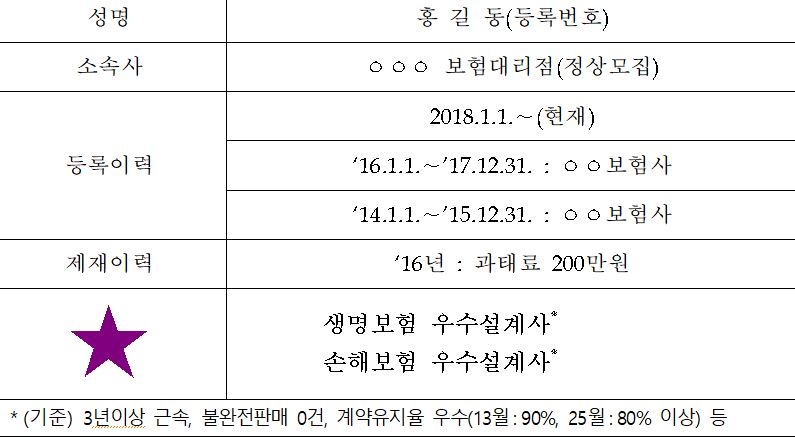
금융당국이 구축하고 있는 'e-클린보험 시스템'은 보험소비자가 보험설계사의 정상모집 여부 등 기본정보, 제재이력·불완전판매율 등 신뢰성 정보를 직접 조회할 수 있도록 하는 내용을 담고 있다.
현행 체제에서는 소비자가 자신에게 보험을 권유하는 설계사의 신뢰도를 객관적으로 파악할 수 없어 주로 지인의 소개나 설계사 본인의 설명에 의존해야 하는 문제점이 있었다. 상황이 이렇다보니 지난해 말 총 모집계약의 30% 이상이 2년 이내에 해지되는 등 계약유지율이 저조한 것은 물론 불완전판매로 인한 소비자 민원도 심각한 수준이었다.
앞으로는 소비자가 e-클린보험 시스템에 접속해 설계사의 등록번호나 휴대전화번호 입력만으로 기본정보를 조회할 수 있다. 불완전판매율이나 보험계약유지율 등 정보는 설계사 본인의 추가 동의를 받아 조회할 수 있게 된다. 설계사는 보험계약 권유시 이 시스템을 이용할 수 있다는 설명을 고객에게 해야 한다. 소속 설계사가 500인 이상인 대형 GA도 이 시스템을 이용해 설계사 영입에 활용할 수 있을 전망이다.
아울러 설계사 본인도 스스로의 정보를 조회, 관리할 수 있다. 자신의 정보를 보다가 의문사항이 있으면 보험협회에 이의를 제기하는 등 자기정보 관리 기회가 주어진다.
보험설계사의 무효화 계약건수, 계약유지율, 우수 설계사 해당여부, 보수교육 대상 및 이수여부 등의 데이터도 내년부터 축적된다. 금융위는 해당 조치를 통해 소비자들이 설계사의 신뢰도를 판단할 수 있는 것은 물론, 이로 인해 고질적인 보험업계의 불완전판매 문제를 해결할 수 있을 것으로 기대하고 있다.
GA에 대한 공시 시스템도 강화된다. 소속 설계사 수, 수수료 수입, 모집실적 등 주요 경영현황을 한 번에 조회할 수 있도록 생명·손해보험협회 통합 공시 시스템이 내년 상반기 구축된다. 만약 향후 반기별 공시의무를 연속해서 3번 이상 위반할 경우에는 등록을 취소하는 3진 아웃제가 검토되는 것은 물론, 1000만 원 이하의 과태료 부과 등 금전제재도 새로 도입될 전망이다.
금융위 측은 “이번 방안을 통해모든 보험참여자에게 설계사의 신뢰성을 투명하게 알리는 기반을 마련함으로써, 보험상품 권유 등을 적법·적절하게 하는 보험설계사인지에 대한 객관적 정보를 바탕으로 소비자 스스로 의사결정이 가능해 질 것으로 기대한다"고 밝혔다.
장호성 기자 hs6776@fntimes.com





















