






△KDB생명 사옥
KDB생명은 푸르덴셜생명에 비해 회사의 수익성 규모나 재무건전성, 포토폴리오 측면에서 뚜렷한 강점을 지니고 있지 않다. 국내 주요 금융지주나 대형 사모펀드의 관심이 푸르덴셜생명에 쏠리면서, KDB생명의 매각 흥행 여부에 다시 한 번 먹구름이 끼고 있다.
KDB생명은 그간 산업은행이 수차례의 매각 시도를 해왔음에도 불구하고 번번이 매각이 좌절되며 아쉬움을 삼켜왔다. 경쟁 매물들에 비해 떨어지는 수익성과 건전성이 매번 발목을 잡았다. 산업은행은 2010년 3월 금호그룹 구조조정 과정에서 PEF(사모펀드)를 통해 KDB생명(옛 금호생명)을 인수해 세 차례 매각을 추진했지만 최저입찰가액 하회 등으로 적격 매수자를 찾지 못해 매각이 무산돼 왔다.
산업은행은 지난해 KDB생명의 수익성과 건전성이 개선됐다며 그 어떤 보험사들보다도 적극적인 구애를 펼쳐왔다. 이동걸닫기
 이동걸기사 모아보기 산업은행 회장 역시 매각 성공 여부에 인센티브를 거는 등 강력한 매각 의지를 재확인시키기도 했다.
그러나 이 같은 노력에도 불구하고 KDB생명은 지난해 당초 목표였던 우선협상자 선정이 무산되는 등 4번째 매각 시도에서도 난항을 겪고 있다. 현재는 본입찰 일정을 확정짓지 못한 ᅟᅡᆼ태로 인수 후보자를 기다리고 있는 상황이다.
KDB생명의 상황이 예전보다 나아졌다고는 하나, 오는 2022년 도입 예정인 새 국제회계기준(IFRS17) 도입을 앞두고 자본확충 부담은 여전히 큰 상황이다. 또 생보시장 전반의 포화로 인한 시장 불황이 부담으로 다가와 섣불리 보험 M&A에 나서려는 구매자들이 없어 흥행 여부는 불투명한 상태다.
산업은행 측은 “유연한 거래구조를 제시해 최대한 많은 잠재투자자의 참여를 유도하겠다”며 “KDB생명과 긴밀한 협조로 매각 성공을 위해 최선의 노력을 다할 예정”이라고 전한 상태다.

관련기사
◇ KDB생명, 연초부터 종신·저축보험 등 신상품 출시 드라이브
이 같은 상황에서 KDB생명은 새해부터 신상품 드라이브를 걸며 영업에 힘을 더하려는 모습을 보이고 있다. 1월에만 벌써 두 종류의 신상품이 선을 보이는 등 불안한 업권 상황을 영업으로 정면돌파하고자 하는 의지가 엿보이는 부분이다.
먼저 이들이 지난 2일에 선보인 ‘(무)KDB MIMI 건강종신보험’은 6대 주요질환에 대해 ‘경증(Minor Illness)’부터 ‘중기(Major Illness)’까지 단계별로 보장하는 보장성 상품이다. 간/폐/신장 질환의 주계약 선지급 진단기준을 업계 최초로 말기에서 중기 이상으로 낮춰 실질적인 고객의 보장범위를 확대시킨 것이 특징이다.
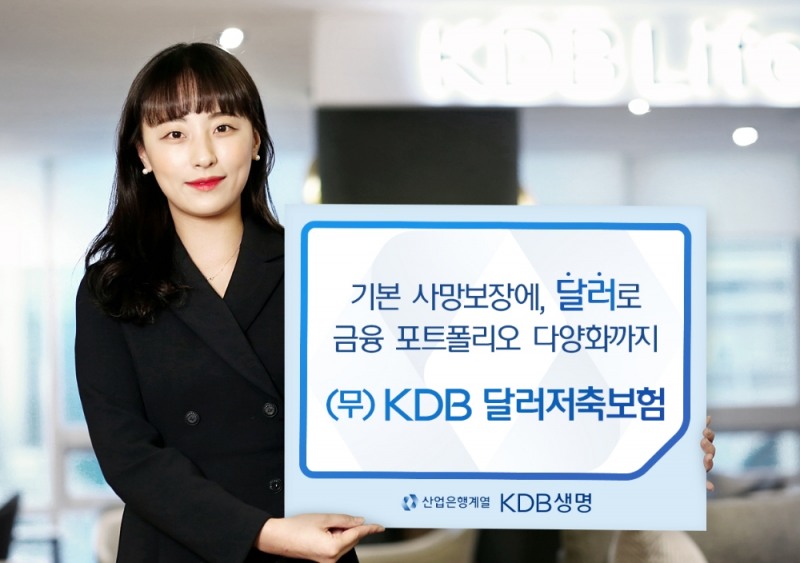
이보다 더 눈에 띄는 것은 KDB생명이 지난 14일 선보인 ‘(무)KDB 달러저축보험’이다. 이 상품은 보험료 일시납 상품으로, 달러(USD)로 보험료의 납입과 보험금 등의 지급이 이루어지는 상품이다. 주로 외국계 보험사들이 판매하던 달러보험을, 그것도 저축보험 형태로 내놨다는 부분은 눈에 띤다.
이 상품은 보험료 일시납 상품으로 가입 금액은 최소 1만 달러부터 최대 500만 달러까지다. 납입보험료 규모가 작지 않아 판매만 원활하게 이뤄진다면 단기간에 외형을 키울 수 있을 것으로 기대된다.
보험업계 일각에서는 이같은 상품 러시를 두고 “매각에 있어 유리한 고지를 점하기 위해 KDB생명의 영업력이 건재하다는 것을 보여주기 위한 행보”라는 평을 내놓고 있다. 반대로 “매각을 위해 무리한 영업 드라이브를 걸고 있다”는 우려 섞인 시선이 공존하고 있는 상태다.
특히 달러저축보험의 경우 미중 무역분쟁이나 이란과의 갈등 등의 대외요인으로 국제 경기가 불안정한 상황에서 안정성이 떨어질 수 있다는 우려도 나온다. 지난 7월 금융당국은 “외화보험은 환테크를 위한 금융상품이 아니다”라고 지적하며 불완전판매에 대한 경고를 남기기도 했다.
장호성 기자 hs6776@fntimes.com




















