






정일선 광주은행장 / 사진=광주은행
수신에서도 규모와 구성의 흐름이 엇갈렸다. 원화예수금이 전년 동기보다 14.6% 증가한 반면 저원가성수신 증가율은 8.4%에 그치면서 저원가성수신 비중이 낮아졌다. 대출 성장에 필요한 자금을 확보하는 동시에 조달비용 부담을 관리해야 하는 상황이다.
건전성 지표도 악화됐다. 연체율과 고정이하여신(NPL) 비율이 상승한 가운데 부실채권 대비 충당금 적립 수준은 낮아졌다. 자산 확대를 안정적인 이익으로 연결하려면 마진 방어와 비이자 부문 회복, 신용위험 관리가 고질적인 과제로 지목되고 있다.
원화대출 28.2조원…가계대출 21.2% 증가
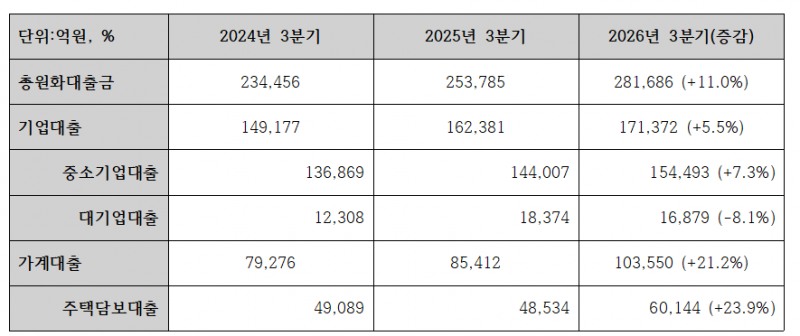
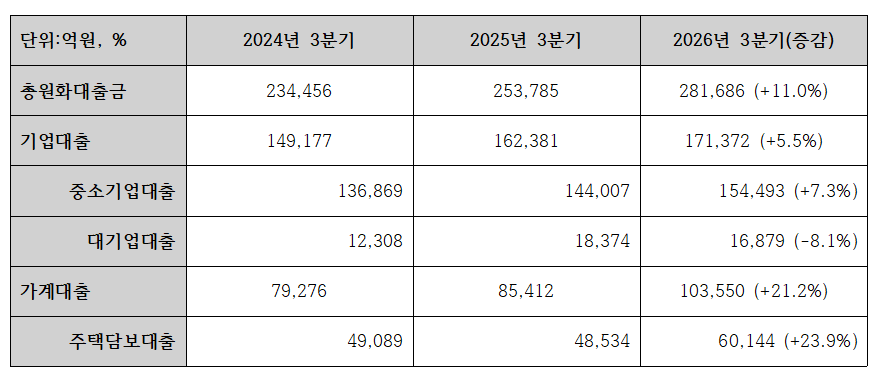
광주은행의 올해 9월 말 원화대출금은 28조1686억원으로 전년 동기 25조3785억원보다 11.0% 증가했다. 2024년 9월 말 23조4456억원과 비교하면 2년 사이 약 4조7000억원 확대됐다.
가계대출 증가세가 기업대출보다 빠르게 나타났다. 가계대출 잔액은 10조3550억원으로 지난해 같은 기간 8조5412억원보다 21.2% 증가했다. 이 가운데 주택담보대출은 4조8534억원에서 6조144억원으로 23.9% 늘었다.
기업대출은 16조2381억원에서 17조1372억원으로 5.5% 증가했다. 중소기업대출이 14조4007억원에서 15조4493억원으로 7.3% 늘어난 반면, 대기업대출은 1조8374억원에서 1조6879억원으로 8.1% 감소했다.
기업금융에서는 중소기업대출이 성장을 이끌었지만, 전체 대출 증가액은 가계 부문이 더 컸다. 전년 동기 대비 가계대출은 약 1조8100억원, 기업대출은 약 9000억원 증가했다. 이에 따라 전체 원화대출에서 가계대출이 차지하는 비중은 약 33.7%에서 36.8%로 높아졌다.
관련기사
대출 증가에도 이자익 3.0% 성장 그쳐…NIM 하락 영향
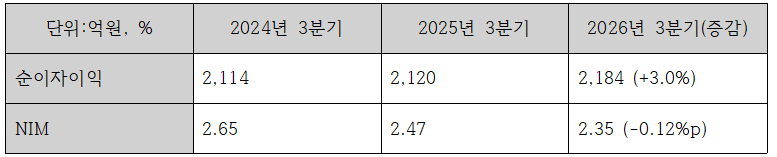
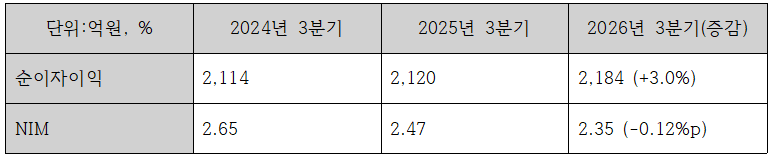
대출자산 확대는 이자이익 증가로 이어졌지만 성장 폭은 제한적이었다. 광주은행의 3분기 별도 기준 순이자이익은 2184억원으로 전년 동기 2120억원보다 3.0% 늘었다. 원화대출금 증가율인 11.0%를 밑도는 수준이었다.
3분기 NIM은 2.35%로 전년 동기 2.47%보다 0.12%p 낮아졌다. 올해 2분기 2.42%와 비교해도 0.07%p 낮은 수준이다. 2024년 3분기 2.65%와 비교하면 2년 사이 0.30%p 하락한 셈이다. 대출자산을 늘려 이자이익을 확대하고 있지만, 자산에서 확보하는 마진은 줄어드는 흐름이다.
올해 1~9월 누적 순이자이익은 6428억원으로 지난해 같은 기간 6152억원보다 4.5% 증가했다. 앞으로도 대출 성장만으로 이익을 늘리기보다는 자산별 수익성과 자금 조달비용을 함께 관리하는 일이 중요해졌다.
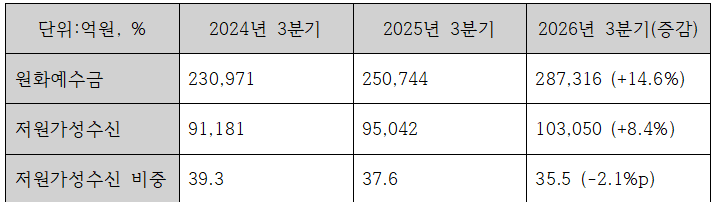
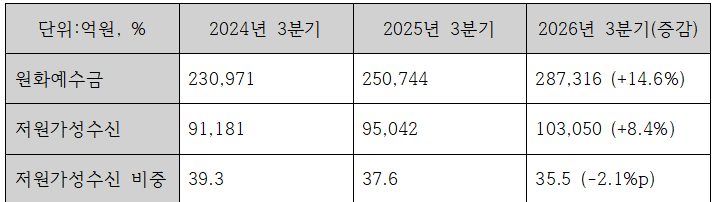
광주은행의 9월 말 원화예수금은 28조7316억원으로 전년 동기 25조744억원보다 14.6% 증가했다. 원화대출금 증가율을 웃돌며 영업 확대를 뒷받침할 수신 기반을 넓혔다.
수신 구성에서는 부담이 나타났다. 요구불예금과 저축예금, 기업자유예금 등을 합친 저원가성수신은 10조3050억원으로 전년 동기 9조5042억원보다 8.4% 증가했다. 잔액 자체는 늘었지만 원화예수금 전체 증가 속도에는 미치지 못했다.
원화·외화예수금을 합산하고 양도성예금증서(CD)를 제외한 말잔 기준 저원가성수신 비중은 35.5%로 전년 동기 37.6%보다 2.1%p 하락했다. 2024년 같은 기간 39.3%와 비교하면 3.8%p 낮아졌다.
비이자 부문 적자 전환…분기·누적 순익 모두 감소
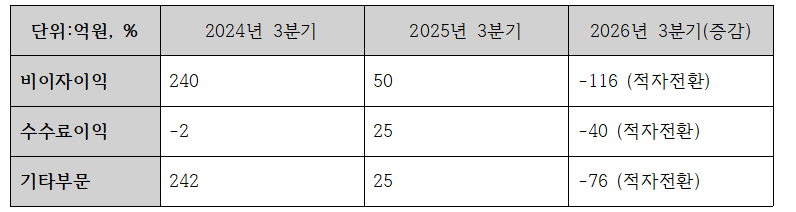
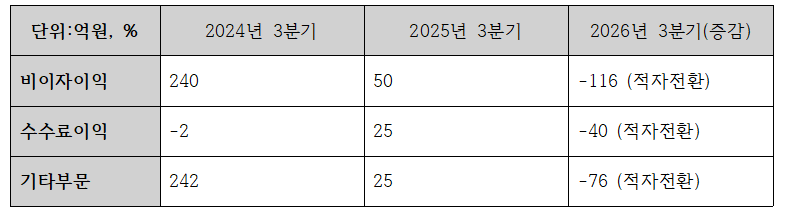
비이자 부문의 부진도 실적에 부담을 줬다. 영업외손익을 포함한 팩트북 기준 광주은행의 3분기 비이자이익은 마이너스 116억원으로, 전년 동기 50억원 흑자에서 적자로 전환했다. 2024년 3분기에는 240억원 흑자를 기록했다.
수수료이익 역시 지난해 3분기 약 25억원 흑자에서 올해 약 40억원 적자로 돌아섰다. 비이자이익에서 수수료이익을 제외한 기타 부문도 약 25억원 흑자에서 76억원 적자로 전환했다. 수수료와 그 밖의 비이자 부문에서 동시에 수익이 악화된 것이다.
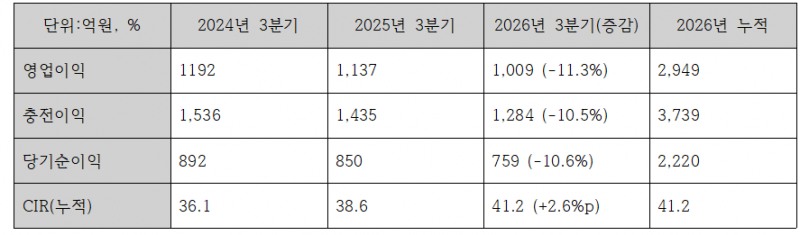
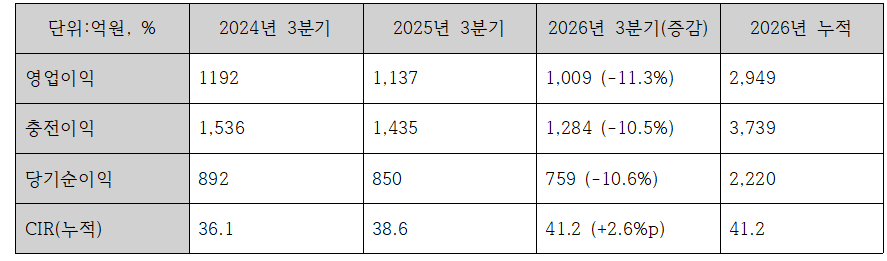
총영업이익에서 판매관리비를 차감한 충당금적립전이익은 3분기 1284억원으로 전년 동기 1435억원보다 10.5% 감소했다. 3분기 별도 기준 영업이익은 1009억원으로 전년 동기 대비 11.3% 감소했다. 당기순이익은 759억원으로 지난해 같은 기간 850억원보다 10.6% 줄었다.
누적 실적도 감소했다. 올해 1~9월 영업이익은 2949억원으로 전년 동기 대비 4.1%, 순이익은 2220억원으로 3.8% 감소했다.
BIS비율 개선에도 CET1 소폭 하락…건전성 관리 필요
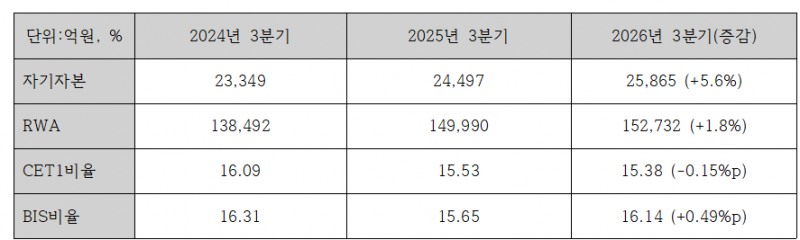
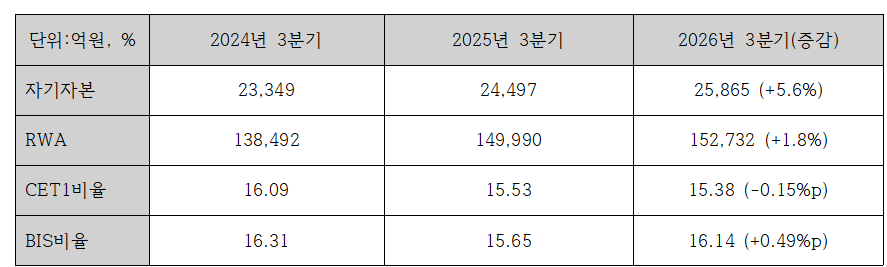
광주은행의 9월 말 자기자본은 2조5865억원으로 전년 동기 2조4497억원보다 5.6% 증가했다. 위험가중자산(RWA)은 15조2732억원으로 1.8% 늘었다.
잠정 BIS 총자본비율은 16.14%로 전년 동기 15.65%보다 0.49%p 상승했다. 반면 보통주자본비율(CET1)은 15.38%로 지난해 같은 기간 15.53%보다 0.15%p 하락했다.
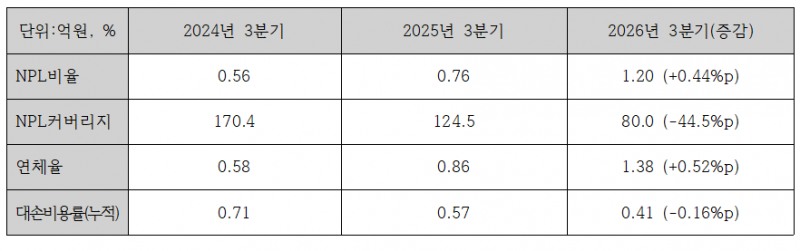
건전성 지표에서는 악화 흐름이 뚜렷했다. 9월 말 연체율은 1.38%로 전년 동기 0.86%보다 0.52%p 상승했다. 2024년 같은 기간 0.58%와 비교하면 두 배 이상 높아졌다.
NPL 비율도 2024년 9월 말 0.56%에서 지난해 0.76%, 올해 1.20%로 상승했다. 반면 대손준비금을 제외한 NPL커버리지비율은 같은 기간 170.4%, 124.5%, 80.0%로 낮아졌다. 누적 대손비용률은 0.41%로 전년 동기 0.57%보다 0.16%p 하락했다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















