





 진옥동기사 모아보기 회장이 이끄는 신한금융그룹의 올해 3분기 비이자이익이 전년 동기보다 18.1% 감소했다.
증권수탁과 자산관리 관련 수수료는 증가했지만, 유가증권·외환·파생 관련 이익과 보험 관련 이익이 줄면서 발목을 잡았다.
누적 이자이익은 순이자마진(NIM) 개선과 운용자산 확대에 힘입어 증가했다.
다만 분기 기준으로는 조달비용이 자산수익률보다 빠르게 상승해 NIM이 전분기보다 하락했다.
건전성도 과제다. 9월 말 고정이하여신(NPL)은 전년 동기보다 증가했고, NPL커버리지비율은 낮아져 손실흡수력이 후퇴했다.
수수료 12%↑에도 시장·보험손익 감소···분기 비이자익 18.1%↓
신한금융의 올해 3분기 비이자이익은 7902억원으로 전년 동기 9649억원보다 18.1% 감소했다.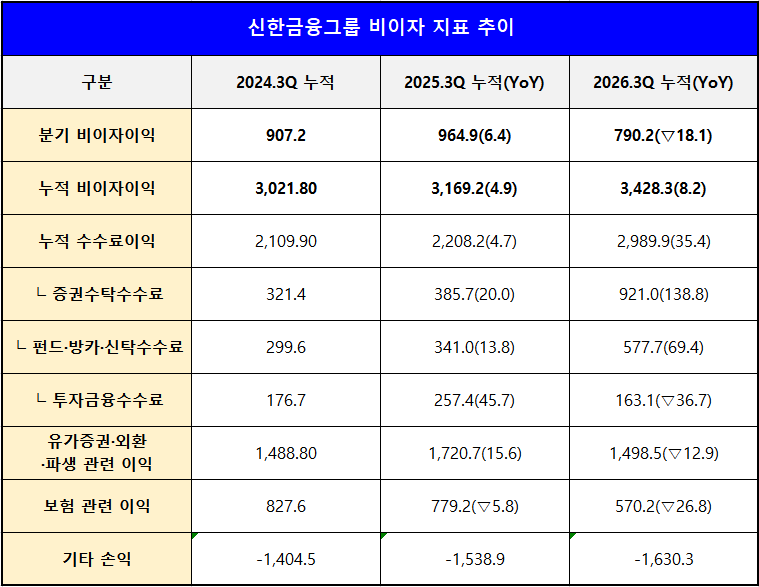
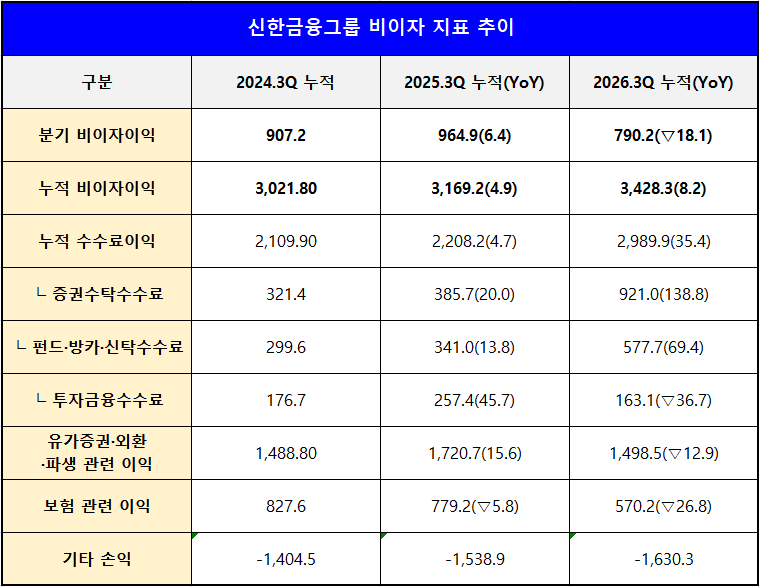
수수료이익이 늘었지만 유가증권·외환·파생 관련 이익과 보험 관련 이익이 더 크게 줄었기 때문이다.
실제로 3분기 수수료이익은 8601억원으로 전년 동기 7681억원보다 12.0% 증가했다.
관련기사
이 중 증권수탁수수료는 1629억원에서 2050억원으로 25.8% 늘었고, 펀드·방카슈랑스·신탁수수료도 1274억원에서 1624억원으로 27.5% 증가했다.
반면 투자금융수수료는 1120억원에서 599억원으로 무려 46.5% 감소했다.
시장·보험 관련 손익도 부진했는데, 유가증권·외환·파생 관련 이익은 4097억원에서 3189억원으로 22.2% 줄었고, 보험 관련 이익은 2593억원에서 1408억원으로 45.7% 감소했다.
기금출연료와 예금보험료 등이 포함된 기타 손실도 4722억원에서 5296억원으로 확대됐다.
전분기와 비교하면 감소폭은 더 컸다. 3분기 비이자이익은 2분기 1조 4499억원보다 45.5% 감소했다.
신한금융은 주식 거래대금 감소와 금리 상승에 따른 유가증권 평가손 인식 등을 전분기 대비 비이자이익 감소의 배경으로 제시했다.
누적 수수료 35% 증가에도···시장·보험손익, 증가분 상쇄
누적 실적은 분기 흐름과 차이를 보였다.3분기 누적 비이자이익은 3조 4283억원으로 전년 동기 3조 1692억원보다 8.2% 증가했다. 누적 수수료이익이 2조 2082억원에서 2조 9899억원으로 35.4% 늘어난 영향이다.
증권수탁수수료는 3857억원에서 9210억원으로 138.8% 증가했고, 펀드·방카·신탁수수료도 3410억원에서 5777억원으로 69.4% 늘었다.
반면 투자금융수수료는 2574억원에서 1631억원으로 36.7% 감소했다. 유가증권·외환·파생 관련 이익도 1조 7207억원에서 1조 4985억원으로 12.9% 줄었다.
보험 관련 이익 역시 7792억원에서 5702억원으로 26.8% 감소했다.
증권수탁과 자산관리 수수료의 성장 효과를 시장·보험 관련 손익 감소와 기타 손실 확대가 상당 부분 상쇄한 것이다.
특히 보험 부문의 경우 신한라이프의 3분기 누적 순이익이 전년 동기보다 18.5% 감소했고, 신한EZ손해보험 역시 같은 기간 당기순손실이 약 272억원에서 284억원으로 확대됐다.
신한금융 측은 신한EZ손해보험의 올해 연간 적자를 400억~500억원 수준으로 예상했다.
누적 이자익 7.9%↑···연말 조달 만기에 NIM 반등 제한
비이자 부문의 분기 둔화와 달리 이자이익은 증가했다.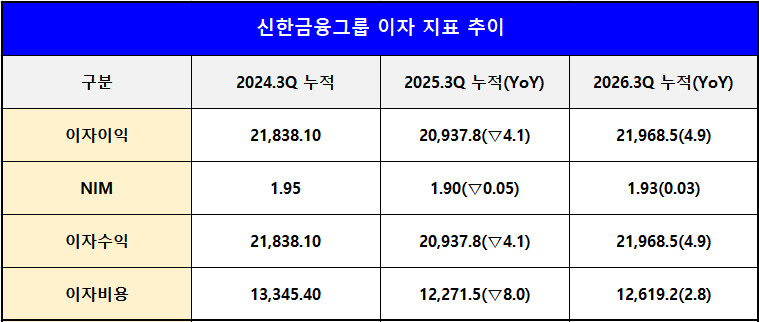
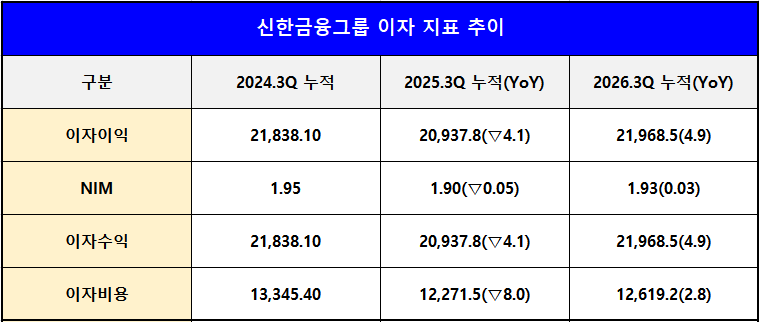
신한금융의 3분기 누적 이자이익은 9조 3493억원으로 전년 동기보다 7.9% 늘었다.
이자비용이 2.8% 늘었지만, 이자수익 증가율이 4.9%로 이를 웃돌면서 이익 개선에 성공했다.
이에 그룹 누적 NIM도 지난해 3분기 1.90%에서 올해 1.93%로 0.03%p 상승했다.
다만 분기 기준으로는 조달비용 부담이 커졌다.
3분기 그룹의 분기 기준 이자이익은 3조 1908억원으로 전분기보다 1.8% 증가했지만, 분기 NIM은 1.93%에서 1.91%로 0.02%p 낮아졌다.
강영홍 신한은행 CFO는 컨퍼런스콜을 통해 "기준금리 인상은 통상 NIM 상승으로 이어지지만, 3분기에는 조달 만기가 집중된 데다 조달 경쟁이 심해져 비용률이 상승했다"고 설명했다.
강 CFO는 "4분기에도 예수금과 은행채 만기가 집중되는 만큼 연말까지 은행 NIM이 현재 수준을 유지할 것"이라고 전망했다.
대출금리에 시장금리 상승분이 반영되는 속도 차이도 분기 NIM 하락의 요인으로 꼽힌다.
신한은행 측은 "CD금리보다 6개월·1년물 금융채 금리와 연동되는 여신의 비중이 높아 금리 변동이 대출수익률에 서서히 반영되는 구조"라고 설명했다.
수신 구성의 변화도 조달 부담 확대의 요인 중 하나다.
신한은행의 9월 말 저원가성예금은 144조 6016억원으로 6월 말보다 약 9조 3670억원 감소했다. 반면 정기예금은 190조 6337억원에서 198조 6993억원으로 약 8조 655억원 늘었다.
은행계정 수신에서 저원가성예금이 차지하는 비중도 38.28%에서 35.69%로 2.59%p 하락했다.
조달이 안정되면 내년부터 마진 여건도 안정화될 수 있다는 것이 신한 측의 전망이지만, 실제 회복 시점과 폭은 시장금리·예금 경쟁·대출금리 재산정 등에 따라 달라질 수 있어 모니터링이 필요한 상황이다.
누적 영업익 7.5%↑···충당금 줄고 영업외이익 늘어 순익 5조 돌파
이자이익 개선 덕에 신한금융의 3분기 누적 영업이익은 7조 9739억원으로 전년 동기 7조 4174억원보다 7.5% 증가했다.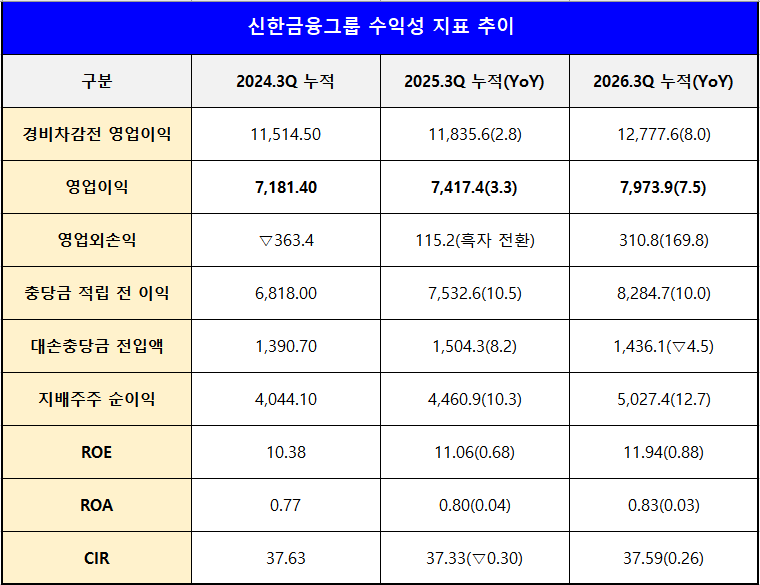
판매관리비가 8.7% 증가했지만, 영업수익 개선으로 누적 영업이익경비율(CIR)은 37.3%에서 37.6%로 소폭 상승하는 데 그쳤다.
영업이익 증가에 더해 영업외이익도 확대됐다. 3분기 누적 영업외이익은 지난해 1152억원에서 올해 3108억원으로 늘었다. 은행과 카드의 건물 매각이익 등이 반영된 결과다.
영업이익과 영업외이익을 합한 충당금 적립 전 이익은 7조 5326억원에서 8조 2847억원으로 10.0% 증가했고, 누적 대손충당금 전입액은 4.5% 감소했다.
이로 인해 법인세비용 증가에도 지배주주 순이익은 12.7% 증가한 5조 274억원을 달성했다.
수익성 개선에 누적 자기자본이익률(ROE)도 11.94%로 전년 동기 11.06%보다 0.88%p 상승했다. 총자산이익률(ROA) 역시 약 0.80%에서 0.83%로 높아졌다.
3분기 영업익 보합···영업외이익 증가에 순익 11.3%↑
누적 기준으로는 이익 개선세가 분명했으나, 분기 기준으로 보면 상황이 달랐다.3분기 경비차감전 영업이익은 3조 9810억원으로 전년 동기 3조 9124억원보다 약 1.8% 증가하는 데 그쳤다.
이자이익이 약 8.3% 늘었지만, 비이자이익이 18% 이상 감소하면서 전체 영업수익 증가폭을 제한했다.
이에 더해 판매관리비가 약 4.6% 증가하면서, 영업이익은 2조 3942억원에서 2조 3933억원으로 소폭 감소했다.
다행히 영업외손익이 지난해 3분기 약 40억원 손실에서 올해 2042억원 흑자로 전환, 467억원가량의 대손충당금 전입액 증가분까지 상쇄해 최종 지배주주 순이익은 약 11.3% 늘었다.
NPL 8% 증가···커버리지 124.1%→115.5%
건전성의 경우 지표가 전반적으로 악화해 관리가 더욱 중요해졌다.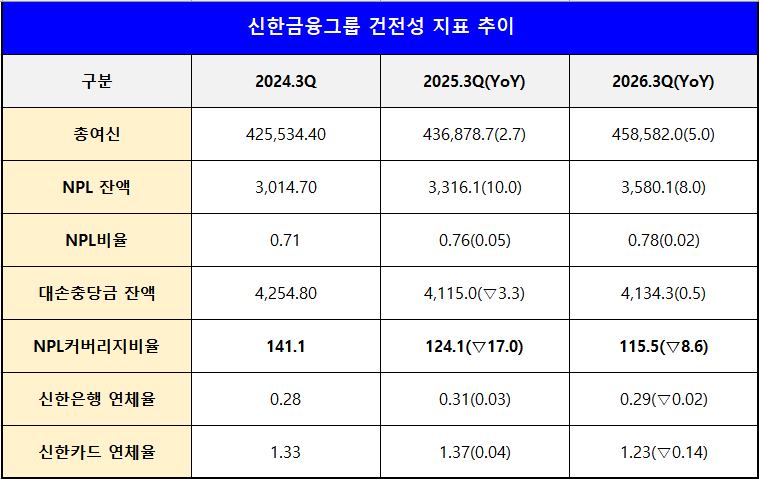
올해 9월 말 기준 NPL 잔액은 3조 5801억원으로, 작년 대비 약 8.0% 늘었다. 같은 기간 총여신 증가율 약 5.0%를 웃도는 수준이다.
반면 대손충당금 잔액은 4조 1150억원에서 4조 1343억원으로 약 0.5% 증가하는 데 그쳤다.
이에 대손준비금을 제외한 NPL커버리지비율은 지난해 9월 말 124.1%에서 올해 115.5%로 약 8.6%p 하락했다. 2년 연속 하락세다.
NPL이 충당금보다 빠르게 늘면서 상대적인 손실흡수력이 약해진 것이다.
나훈 신한금융 최고위험관리책임자(CRO)는 "향후 기업 부문의 부실 가능성은 지켜보고 있으며, 우량자산 중심 성장 등을 통해 대손비용을 관리하고 있다"고 전했다.
부실채권 매각뿐 아니라 신규 부실 유입과 충당금 적립 수준까지 면밀한 모니터링이 필요한 시점으로 보인다.
CET1 13.62%로 개선···롯데손보 인수·주주환원 부담 병존
자본적정성 지표는 개선세를 이어갔다.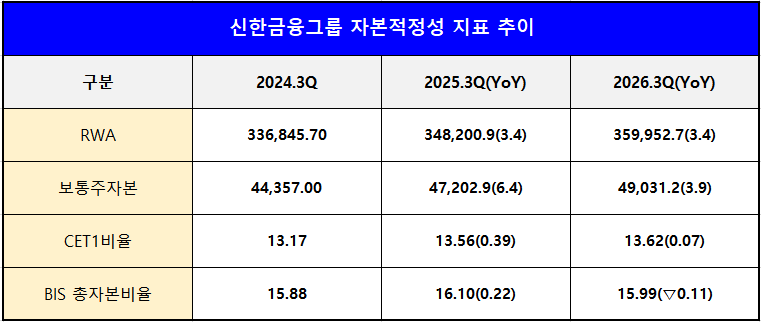
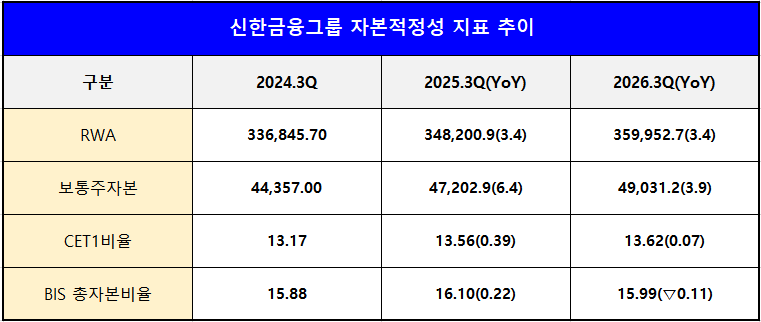
올해 9월 말 기준 CET1비율은 13.62%로 지난해보다 0.06%p 상승했다.
보통주자본이 지난해 3분기에 비해 약 3.9% 증가했고, 같은 기간 위험가중자산(RWA) 성장률은 약 3.4% 수준으로 관리한 덕분이다.
그러나 안심하기는 이르다.
BIS 총자본비율은 16.10%에서 15.99%로 낮아졌고, 롯데손해보험 인수대금 지급이 CET1비율에 미치는 영향도 올해 9월 말 잠정치 대비 약 0.19%p 하락하는 수준으로 추산되기 때문이다.
인수 후 약 3000억원의 보통주 증자도 검토하는 만큼, 수익성과 자본효율성 개선에 더욱 속도를 낼 필요가 있다는 것이 업계의 분석이다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















