





함영주 하나금융그룹 회장 / 사진제공 = 하나금융지주
 함영주기사 모아보기 회장이 이끄는 하나금융그룹이 올해 3분기 누적 이자·수수료이익의 동반 성장에 힘입어 역대 최대 순이익을 기록했다.
특히 수수료이익이 전년 동기보다 29.8% 증가하며 수익 기반을 넓혔다. 자산관리(WM)와 투자은행(IB) 부문이 성장을 이끌었고, 하나증권과 하나캐피탈의 누적 순이익도 증가했다.
다만 매매평가익 감소와 기타영업손실 확대가 수수료 증가분을 상당 부분 상쇄하면서 전체 비이자이익 증가율은 6.9%에 그쳤다. 핵심이익 성장 속도가 빨라졌지만, 최종 순이익 증가율은 낮아졌다.
건전성도 여전히 과제다.
고정이하여신(NPL)이 전년 동기보다 33.6% 증가하면서 NPL커버리지비율은 90.2%로 급락했다. 전분기보다는 개선됐지만 부실자산 증가 속도가 충당금 확충을 웃도는 흐름이 이어졌다.
보통주자본(CET1)비율은 13.45%로 개선됐다. 그러나 금리 상승에 따른 채권 평가 부담에 연체율 상승이 겹치면서, 안정적인 자본 여력 확보와 손실흡수력 강화가 주요 과제로 떠올랐다.
수수료 29.8%↑···시장손익 부진에 비이자 성장률은 둔화
하나금융의 올해 3분기 누적 비이자이익은 2조 1651억원으로 전년 동기 2조 259억원보다 6.9% 증가했다. 2024년 3분기 누적 1조 8049억원에 이어 2년 연속 늘었다.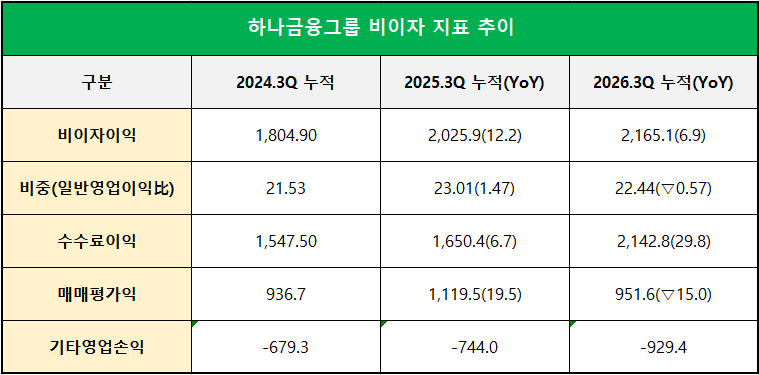
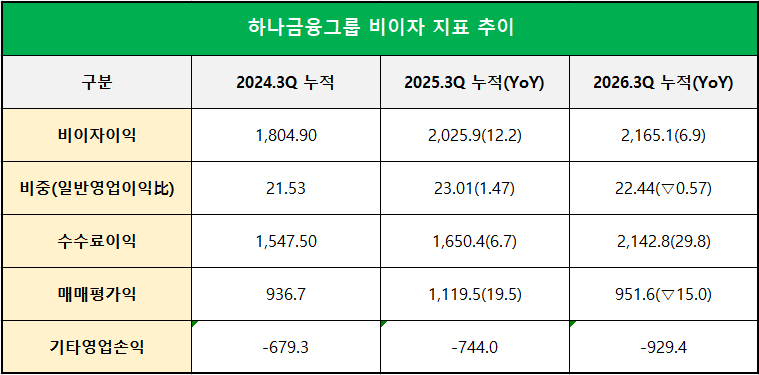
그러나 증가율은 지난해 12.2%에서 올해 6.9%로 낮아졌다. 일반영업이익에서 비이자이익이 차지하는 비중도 지난해 23.01%에서 올해 22.44%로 0.57%p 하락했다.
성장을 이끈 것은 수수료였다. 누적 수수료이익은 2조 1428억원으로 전년 동기보다 29.8% 증가했다. 지난해 증가율 6.7%와 비교하면 성장 속도가 크게 빨라졌다.
자산관리 관련 수수료가 9795억원으로 67.8% 증가하며 핵심 역할을 했다. 증권중개수수료는 3277억원으로 142.2%, 신탁보수는 3416억원으로 37.1% 늘었다. 투자일임·운용수수료도 1140억원으로 138.8% 증가했다.
기업금융에서도 성과가 나타났다. 인수주선·자문수수료는 1535억원으로 55.6% 증가했다. 신용카드수수료는 3064억원으로 7.3% 늘었다.
반면 여신·외환 관련 수수료는 6252억원으로 6.1% 감소했다. 외환수수료가 7.8% 증가했지만 대출 관련 등 기타수수료가 27.2% 줄면서 해당 부문의 실적을 끌어내렸다.
수수료 성장에도 불구하고 전체 비이자이익 증가 폭이 감소한 것은 시장손익과 기타영업손익 악화 때문이다.
누적 매매평가익은 지난해 1조 1195억원에서 올해 9516억원으로 15.0% 감소했다.
하나금융 측은 시장금리 상승에 따른 채권 운용손익 감소 등을 원인으로 설명했다. 기타영업손실도 7440억원에서 9294억원으로 확대됐다.
수수료이익 증가액은 약 4924억원이지만, 매매평가익 감소와 기타영업손실 확대로 약 3533억원이 상쇄됐다. 수수료 증가분의 약 72%가 다른 비이자 항목의 악화에 흡수된 셈이다.
이자이익과 수수료이익을 합한 핵심이익에서 수수료가 차지하는 비중은 지난해 19.6%에서 올해 22.3%로 높아졌다.
정부의 강력한 생산적금융 기조를 고려할 때, RWA에 대한 영향이 적은 수수료이익의 개선과 수익 다각화는 긍정적인 변화다.
다만 전체 영업수익에서 비이자이익의 비중은 오히려 낮아졌다. 아직은 수수료 기반 강화가 시장손익의 변동성을 충분히 흡수하지는 못하는 것이다.
3분기 수수료 전년比 15%↑···증시 위축에 전분기比 감소
분기 단독으로 보면 성장과 둔화가 함께 나타났다.하나금융의 3분기 수수료이익은 6554억원으로 전년 동기보다 15.0% 증가했다. 지난해보다 높은 수익 수준을 유지했지만, 2분기 8196억원과 비교하면 20.0% 감소했다.
증시 거래량 위축이 거래 규모에 연동되는 수수료를 줄인 영향이다. 증권중개수수료는 2분기 1405억원에서 3분기 779억원으로 44.5% 감소했다. 자산관리 관련 수수료 전체도 4067억원에서 2593억원으로 36.2% 줄었다.
신탁보수와 투자일임·운용수수료, 인수주선·자문수수료도 전분기보다 감소했다.
수수료 성장이 유지됐음에도 3분기 전체 비이자이익은 5520억원으로 전년 동기보다 11.8% 감소했다. 누적 수수료 확대와 별개로 분기 비이자 수익의 안정성은 점검이 필요한 상황이다.
3분기 매매평가익은 2915억원으로 전분기보다 무려 45.6% 줄었지만, 하나생명 변액보험 관련 계정대체 효과가 포함된 결과로 분석된다. 하나금융에 따르면 해당 효과를 제외한 매매평가익은 전분기보다 54.8% 증가했다.
이자익 10.4%↑···누적 마진 개선은 조달비용 절감 덕
이자이익도 그룹 성장을 뒷받침했다.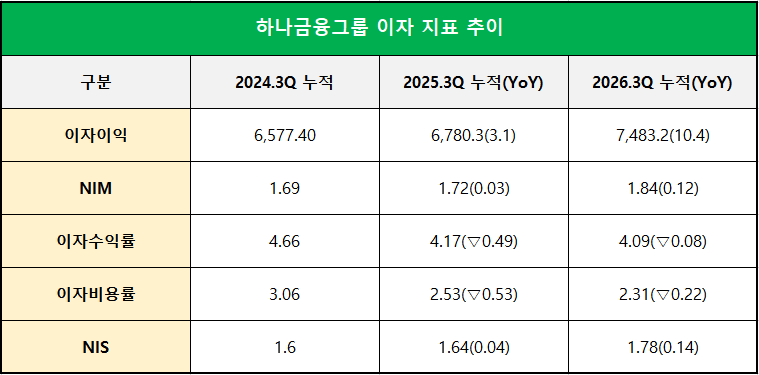
하나금융의 3분기 누적 이자이익은 7조 4832억원으로 전년 동기보다 10.4% 증가했다. 2024년 6조 5774억원, 지난해 6조 7803억원에 이어 증가했고, 지난해 3.1%였던 성장률도 높아졌다.
그룹 누적 순이자마진(NIM)은 지난해 1.72%에서 올해 1.84%로 0.12%p 상승했다. 누적 순이자스프레드(NIS)도 1.64%에서 1.78%로 0.14%p 확대됐다.
다만 이번 마진 개선도 자산수익률 상승보다 조달비용 절감에 의한 것으로 분석된다.
실제로 누적 이자수익률은 지난해 4.17%에서 올해 4.09%로 0.08%p 낮아졌다. 반면 이자비용률은 2.53%에서 2.31%로 0.22%p 떨어졌다. 조달비용률 하락 폭이 자산수익률 하락 폭보다 커 스프레드가 확대된 것이다.
분기 기준 그룹 이자이익도 올해 3분기 2조 6749억원으로 전년 동기보다 16.7%, 전분기보다 16.2% 증가했다. 여기에도 하나생명 변액보험 계정대체 효과가 반영됐다.
하나금융 측은 해당 효과를 제외하면 3분기 이자이익이 전년 동기보다 약 9.3% 증가했다고 설명했다.
금리 인상에 조달비용 선반영···분기 NIM은 하락
누적 마진은 전년보다 개선됐지만, 분기 기준으로는 조달 부담이 커졌다.그룹의 분기 이자수익률은 2분기 4.07%에서 3분기 4.18%로 0.11%p 상승했다. 그러나 이자비용률은 2.26%에서 2.42%로 0.16%p 올랐다.
조달비용 상승 폭이 자산수익률 개선 폭을 웃돌면서 분기 NIS는 1.81%에서 1.76%로 축소됐다. 그룹 NIM도 1.88%에서 1.83%로 0.05%p 하락했다. 다만 전년 동기 1.74%보다는 0.09%p 높았다.
기준금리 인상이 조달비용에 먼저 반영되고 대출수익률에는 시차를 두고 반영된 영향이다. 하나금융 측은 MMDA와 단기차입금 등의 비용이 빠르게 상승하는 반면, 대출은 금리 재산정 주기에 따라 수익률이 순차적으로 바뀐다고 설명했다.
하반기 재정 집행에 따른 공공기관 핵심예금 감소와 기업자금의 정기예금 이동도 조달구조에 영향을 미쳤다.
핵심이익 성장 가속에도 순익 증가율은 2년 연속 둔화
이자이익과 수수료이익을 합한 누적 핵심이익은 9조 6260억원으로 전년 동기보다 14.2% 증가했다.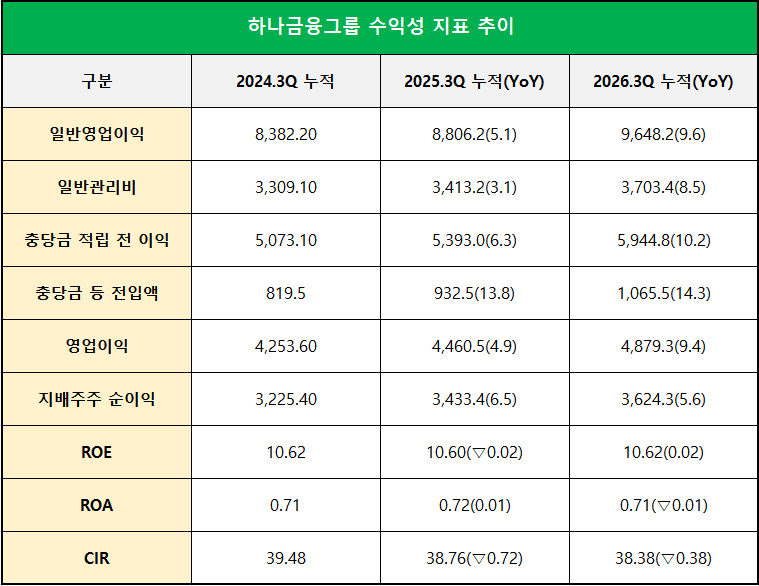
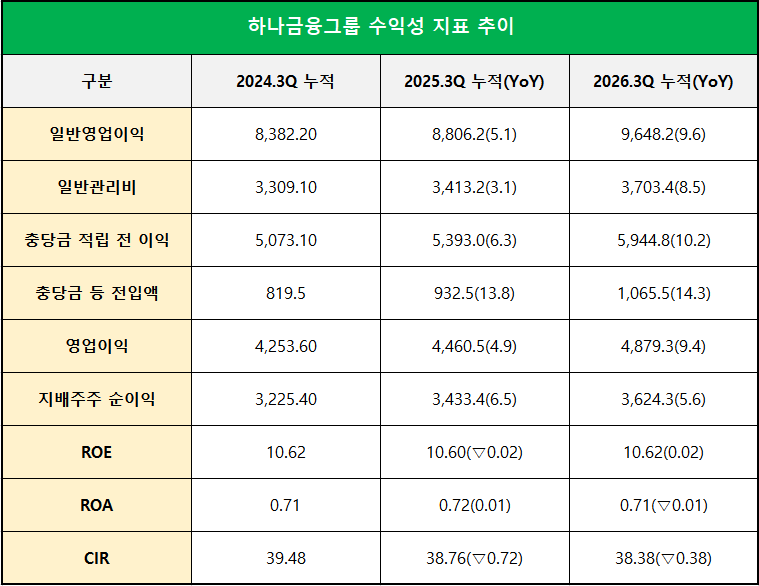
일반영업이익은 9조 6482억원으로 9.6%, 충당금 적립 전 이익은 5조 9448억원으로 10.2% 늘었다. 기초 영업력은 전년보다 강화됐다.
반면 지배주주 순이익은 3조 6243억원으로 5.6% 증가하는 데 그쳤다. 순이익 증가율은 2024년 8.3%, 지난해 6.5%에 이어 2년 연속 낮아졌다.
시장손익 부진과 기타영업손실 확대에 더해 비용 부담도 늘었기 때문이다.
일반관리비는 3조 7034억원으로 8.5% 증가했다. 충당금 등 전입액은 1조 655억원으로 14.3% 늘었다. 이에 영업이익 증가율은 9.4%로 충당금 적립 전 이익 증가율보다 낮아졌다.
법인세비용도 전년보다 약 2080억원 증가했고, 비지배지분 순이익이 약 479억원 늘면서 최종 지배주주 순이익 증가 폭을 제한했다. 그룹 전체 연결 순이익 증가율은 6.9%지만, 지배주주 지분 기준으로는 5.6%인 이유다.
분기 실적은 개선됐다. 3분기 지배주주 순이익은 1조 2214억원으로 전년 동기보다 7.9%, 전분기보다 2.4% 증가했다.
하나금융 측은 2분기에 반영됐던 성과급과 일회성 대손비용 부담 감소가 긍정적으로 작용했다고 전했다.
외화환산이익 1868억원, 특별퇴직비용 453억원, 책임준공형 신탁 관련 충당부채 354억원 등 분기 일회성 요인도 함께 반영됐다.
누적 자기자본이익률(ROE)은 10.62%로 전년 동기 10.60%보다 소폭 상승했다. 이익 규모는 커졌지만 자본 대비 수익성을 뚜렷하게 끌어올리지는 못했다.
비용 효율성은 개선됐다. 누적 영업이익경비율(CIR)은 지난해 38.76%에서 올해 38.38%로 낮아졌다.
교육세가 전년 동기보다 약 906억원 증가한 상황에서도 비용 관리를 통해 효율성을 유지했다는 것이 하나금융의 설명이다.
NPL 33.6%↑···충당금 확충보다 빠른 부실 증가
건전성은 당기 비용 관리와 누적 부실 부담을 나눠 볼 필요가 있다.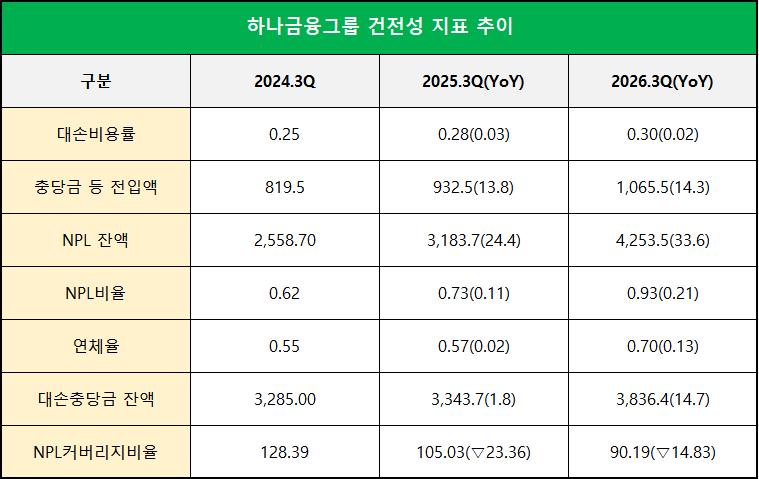
누적 대손비용률은 0.30%로 전년 동기 0.28%보다 약 0.02%p 높아졌고, 그룹 대손충당금 전입액도 1조 192억원으로 전년 동기보다 10.4% 증가했다.
하나금융 측은 누적 신용비용 증가의 주요 배경으로 2분기 중앙그룹 기업회생 관련 749억원의 일회성 충당금을 꼽았다.
그러나 부실자산 증가 속도는 여전히 빠르다.
9월 말 총여신 증가율은 3.8%인 반면 NPL 잔액은 3조 1837억원에서 4조 2535억원으로 33.6% 늘었다.
NPL 잔액은 지난해 24.4%의 증가율을 보인 데 이어 올해는 증가폭이 더 커진 것이다. 총여신보다 부실자산이 훨씬 빠르게 늘어나는 흐름이다.
NPL비율도 2024년 0.62%, 지난해 0.73%, 올해 0.93%로 상승했다. 대손충당금 잔액은 3조 8364억원으로 14.7% 증가했지만 NPL 증가율에는 미치지 못했다.
이에 NPL커버리지비율은 결국 100%선이 깨졌고, 올해 90.19%로 약 14.83%p 하락했다. 충당금을 확충했음에도 부실자산이 더 빠르게 늘면서 상대적인 완충력이 약화된 것이다.
연체율도 0.59%에서 0.70%로 상승했다. 전년 동기 0.57%와 비교해도 약 0.13%p 높다.
회사는 기업회생 신청 익스포저가 연체자산에 편입된 영향을 설명했다. 해당 익스포저를 제외하면 연체율은 0.63%로 낮아지지만, 이 역시 전분기보다 약 0.04%p 상승한 수준이다.
하나금융은 "NPL 매각시장 위축으로 3분기까지 매각이 충분하지 않았다"며 4분기에는 매각을 확대하겠다고 밝혔다. 이를 통해 커버리지비율을 세 자릿수로 높인다는 방침이다.
CET1 13.45%로 개선···RWA 관리와 채권 평가 부담 병존
자본적정성은 전년보다 개선됐다.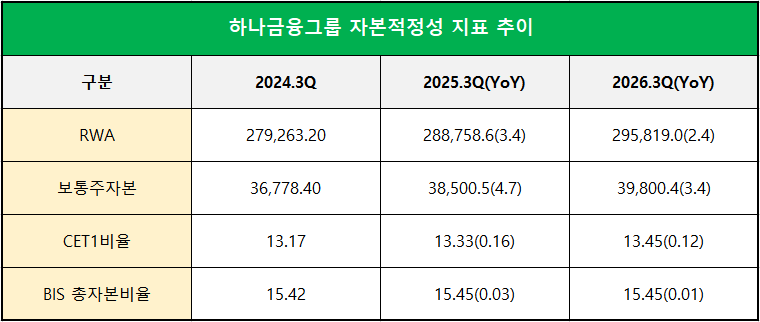
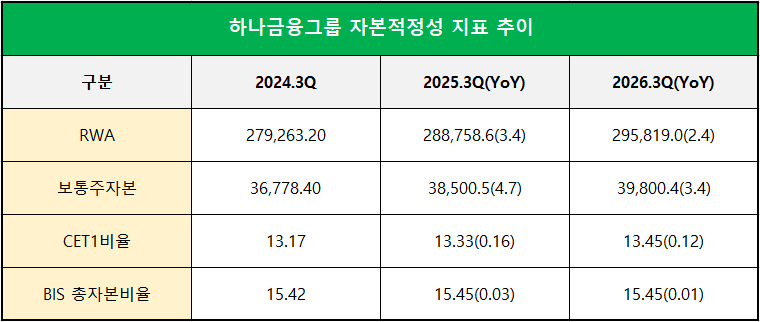
9월 말 그룹 CET1비율 추정치는 13.45%로 전년 동기보다 약 0.12%p 높아졌다.
보통주자본은 39조 8004억원으로 전년 동기보다 3.4% 증가했다. 같은 기간 위험가중자산(RWA) 성장률은 2.4%로, 자본 증가율이 RWA 증가율을 웃돌면서 비율이 개선됐다.
기타포괄손익(OCI) 감소가 약 1조 5000억원으로 CET1비율에 약 0.48%p의 하락 요인으로 작용했지만, 상승세를 지켜냈다.
보유 채권 규모가 큰 가운데 시장금리 상승이 평가에 영향을 준 것으로 분석된다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















