





AI(인공지능) 데이터센터 투자 확대로 메모리 수요가 늘어난 가운데 공급까지 제한되면서 메모리 가격이 예상보다 빠르게 오르고 있어서다. 3분기 들어 환율 하락으로 원화 강세가 실적 부담으로 작용하고 있지만, 메모리 가격 오르는 게 더 가파르다.
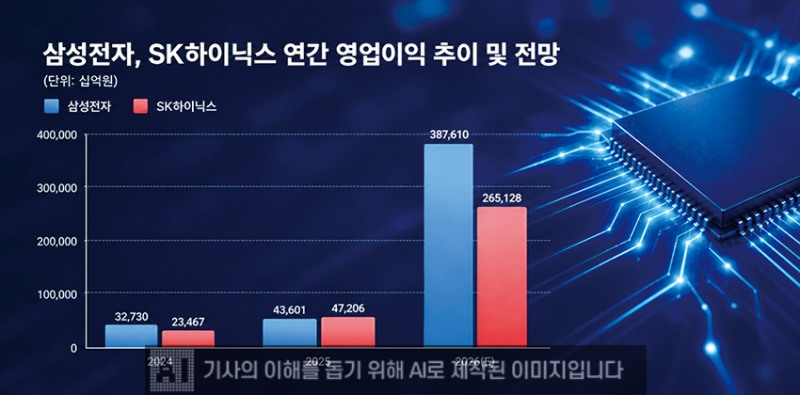
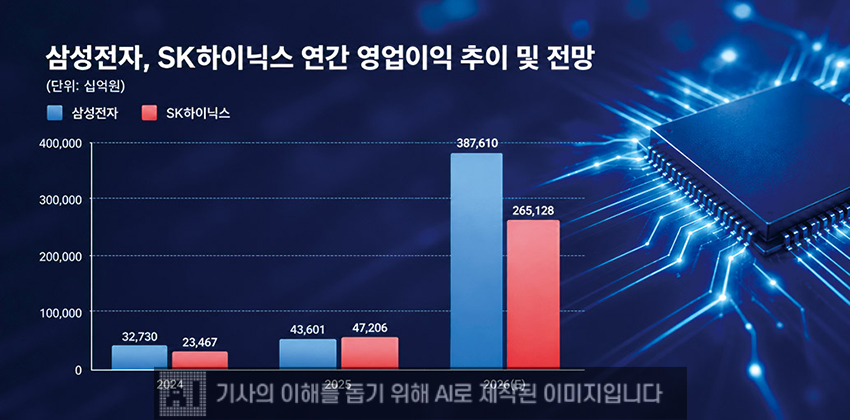
29일 금융정보업체 에프앤가이드에 따르면 삼성전자 올해 영업이익 컨센서스는 387조6100억 원으로 집계됐다. 3개월 전 전망치 364조4260억 원보다 6.4% 높아졌다.
SK하이닉스는 265조1280억 원으로 3개월 전 266조7000억 원과 비슷한 수준이다. 두 회사 합산 영업이익 전망치는 652조7400억 원이다.
실적 개선 속도는 빨라지고 있다. 삼성전자는 1분기 57조2000억 원, 2분기 89조5000억 원의 영업이익을 기록했고 SK하이닉스는 각각 37조6000억 원, 60조5000억 원을 벌어들였다.
2분기 영업이익은 1분기보다 삼성전자 56%, SK하이닉스 61% 증가했다. 두 회사 상반기 합산 영업이익은 244조9000억 원이다.
3분기에는 증가폭이 더 커질 전망이다. 현재 추정치 기준 삼성전자와 SK하이닉스 3분기 영업이익은 각각 110조3000억 원, 78조1000억 원으로 합산 188조4000억 원이다. 삼성전자는 사상 처음으로 분기 영업이익 100조 원을 넘어설 것으로 예상된다.
변수는 환율이다. 2분기 평균 달러·원 환율은 약 1502원이었지만 3분기 평균은 1430원 안팎으로 4.8% 낮아졌다.
관련기사
삼성전자와 SK하이닉스처럼 달러로 메모리를 판매하는 기업은 환율이 낮아지면 같은 달러 매출을 올리고도 원화로 환산되는 매출과 이익이 줄어든다.
그런데도 연간 실적 전망은 크게 흔들리지 않았다. 삼성전자 올해 영업이익 전망치는 오히려 3개월 전보다 23조 원 이상 높아졌다. SK하이닉스도 265조 원대로 3개월 전과 비슷한 수준을 유지했다. 환율 변수를 감안해도 메모리 가격 상승과 수급 개선에 대한 기대가 더 크게 반영된 결과다.
실적 전망을 끌어올리는 가장 직접적 요인은 메모리 가격이다.
미래에셋증권은 삼성전자 3분기 D램 평균판매가격(ASP)이 전분기보다 16.5% 상승할 것으로 예상했다. 유진투자증권도 삼성전자 D램과 낸드 혼합 ASP가 각각 17%, 18% 오를 것으로 추정했다.
가격이 오르는 배경에는 AI 데이터센터를 중심으로 한 수요 증가와 제한적 공급이 맞물려 있다. AI 서버에 필요한 HBM과 서버용 D램 수요가 빠르게 늘고 있지만 메모리 업체들이 단기간에 생산능력을 크게 확대하기는 어렵다.
기존 생산능력도 HBM과 서버용 D램 등 고부가 제품에 우선 배정되면서 범용 D램 공급이 상대적으로 빠듯해졌다. 대신증권은 최근 삼성전자 기업분석 보고서를 통해 “고객사들 구매 물량이 예상보다 높아지고 있는 가운데 생산능력 확대가 제한돼 단기 가격 상한선이 높아질 수 있다”고 분석했다.
범용 D램 가격 상승은 높은 수익성으로도 이어지고 있다.
SK하이닉스는 2분기 영업이익률이 76%까지 올라섰고 3분기에도 메모리 사업 영업이익률이 70%대 후반에 이를 것으로 전망된다.
삼성전자 역시 차세대(6세대 10나노급) D램 수율 개선과 메모리 가격 상승에 힘입어 3분기 D램 사업 영업이익률이 80%를 넘어설 가능성이 제기된다.
공급 부족이 단기간 해소되기 어렵다는 점에서 메모리 가격 상승세가 일시적 현상에 그치지 않을 수 있다는 분석도 나온다. 이승우 유진투자증권 리서치센터장은 AI 인프라 투자가 메모리 업체들의 증설 속도를 크게 앞서면서 공급 부족이 반복될 수 있다고 진단했다.
팹 증설은 기술 난이도와 장비 리드타임, 수율 등의 제약으로 단기간에 수요 증가를 따라가기 어렵다는 설명이다. 이 센터장은 현재 D램 가격 상승이 기존 사이클을 넘어선 구조적 변화일 가능성도 제시했다.
HBM 시장에서는 삼성전자 추격 속도가 빨라지고 있다. 시장조사업체 카운터포인트 리서치에 따르면 올해 2분기 매출 기준 글로벌 HBM 시장 점유율은 SK하이닉스 50%, 삼성전자 33%로 집계됐다.
1분기 SK하이닉스 58%, 삼성전자 21%에서 두 회사 격차가 37%포인트에서 17%포인트로 좁혀졌다. HBM4 출하가 본격화되면서 삼성전자 점유율 확대가 이어질 수 있다는 전망도 나온다.
곽호룡 한국금융신문 기자 horr@fntimes.com




















