



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

[THE COMPASS] 대양전기공업 뼈 때린 쿼드자산운용

이성규 기자

lsk0603@fntimes.com

기사입력 : 2026-09-30 13:42

심각한 저평가 원인…핵심은 ‘비정상적 자본배분’

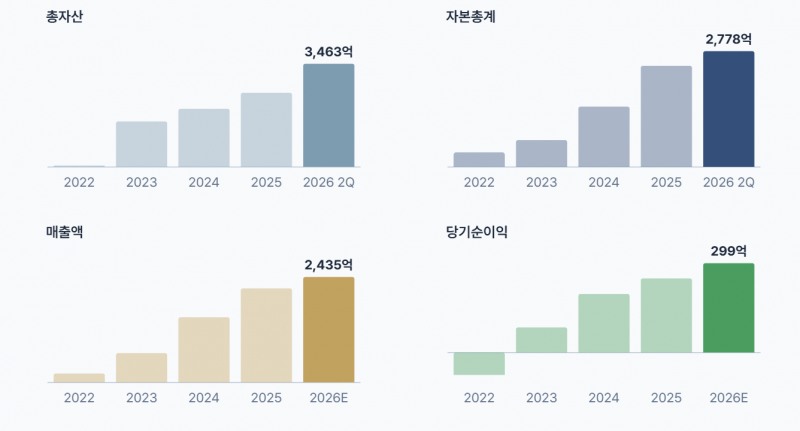
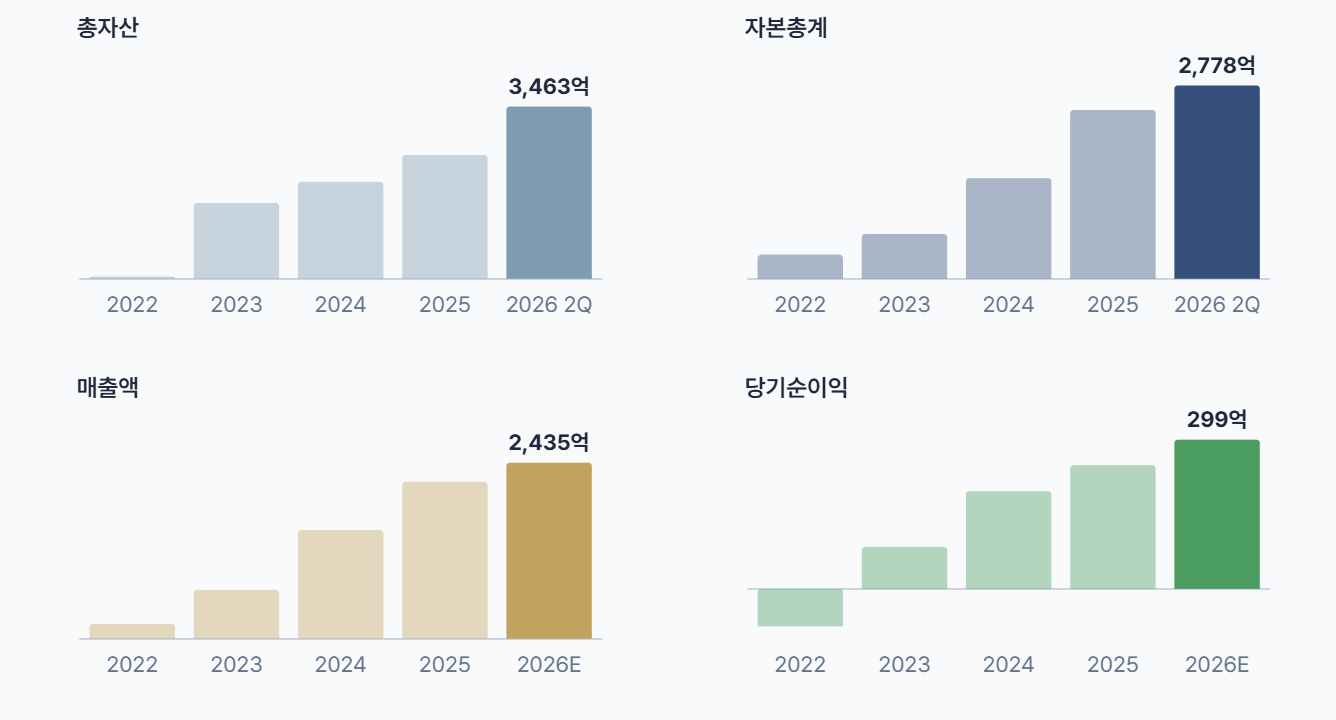
대양전기공업 실적 및 규모 추이./출처=더 컴퍼스(THE COMPASS)

대양전기공업 실적 및 규모 추이./출처=더 컴퍼스(THE COMPASS)

이미지 확대보기
[한국금융신문 이성규 기자] 쿼드자산운용이 대양전기공업의 저평가 원인으로 비정상적 자본배분을 지적했다. 자산활용을 극대화해 기업가치를 제고하는 근본적인 경영전략이 부재하다는 의미다. 이는 상장 제도가 전제하는 기업의 책임 및 주주 중심 경영 등 본래 취지와 배치된다는 비판이 나온다.

30일 투자은행(IB) 업계에 따르면 쿼드자산운용은 전일 대양전기공업에 기업가치 제고와 중장기 주주환원 정책 도입을 촉구하는 서한을 보냈다.

현재 대양전기공업 주당순자산비율(PBR)은 0.6배에 불과하다. 수치만으로도 저평가지만 조선사(3.6배), 조선기자재(3.1배), 방산(5.0배) 등 동종업계 평균과 비교해도 현저히 낮다. 저평가 원인을 업황으로 돌릴 수도 없는 셈이다.

쿼드자산운용이 주장하는 대양전기공업 저평가의 핵심은 비효율적인 자본배분이다. 1227억원에 달하는 현금및현금성자산은 시가총액 대비 무려 70% 차지한다. 배당성향은 2024년 4.7%, 2025년 7.5%로 상장사 평균(20~30%) 대비 낮다.

이는 상대적으로 자본이 비대해지는 결과를 낳는다. 단연 이익 규모나 성장 속도도 둔화될 수밖에 없다.

PBR은 자기자본이익률(ROE)과 주당순이익비율(PER)의 곱으로 구할 수 있다. PBR과 PER은 시총 변화에 따라 변동하는 반면, ROE는 기업이 온전히 통제할 수 있는 영역이다.

ROE의 분자에 해당되는 이익이 늘지 않는다면 분모인 자기자본을 줄여 ROE를 높일 수 있다. 자기자본을 줄이면서 주주환원 효과도 동시에 나타나는 정책이 자사주 매입 및 소각이다. 그러나 대양전기공업은 이러한 움직임이 전무하다.

자본배분 전략 ‘낙제점’…상장 취지 퇴색

상장 제도 취지에는 기업의 책임과 주주 중심 경영 등이 포함된다. 지속적으로 성장하고 그 과실을 주주들과 공유하겠다고 약속하는 것이 ‘기업공개(IPO)’라는 단어에 담겨 있다.

물론 성장을 하지 못할 수 있다. 그러나 대양전기공업은 지난 2022년을 저점으로 매출액과 영업이익 모두 우상향을 기록하고 있다.
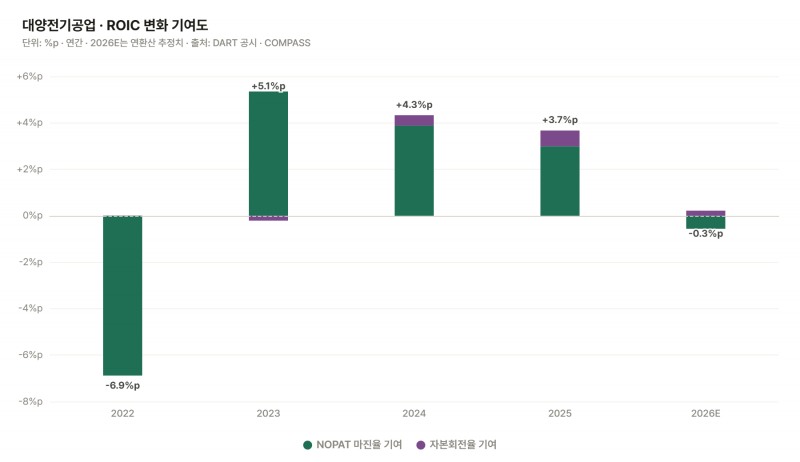
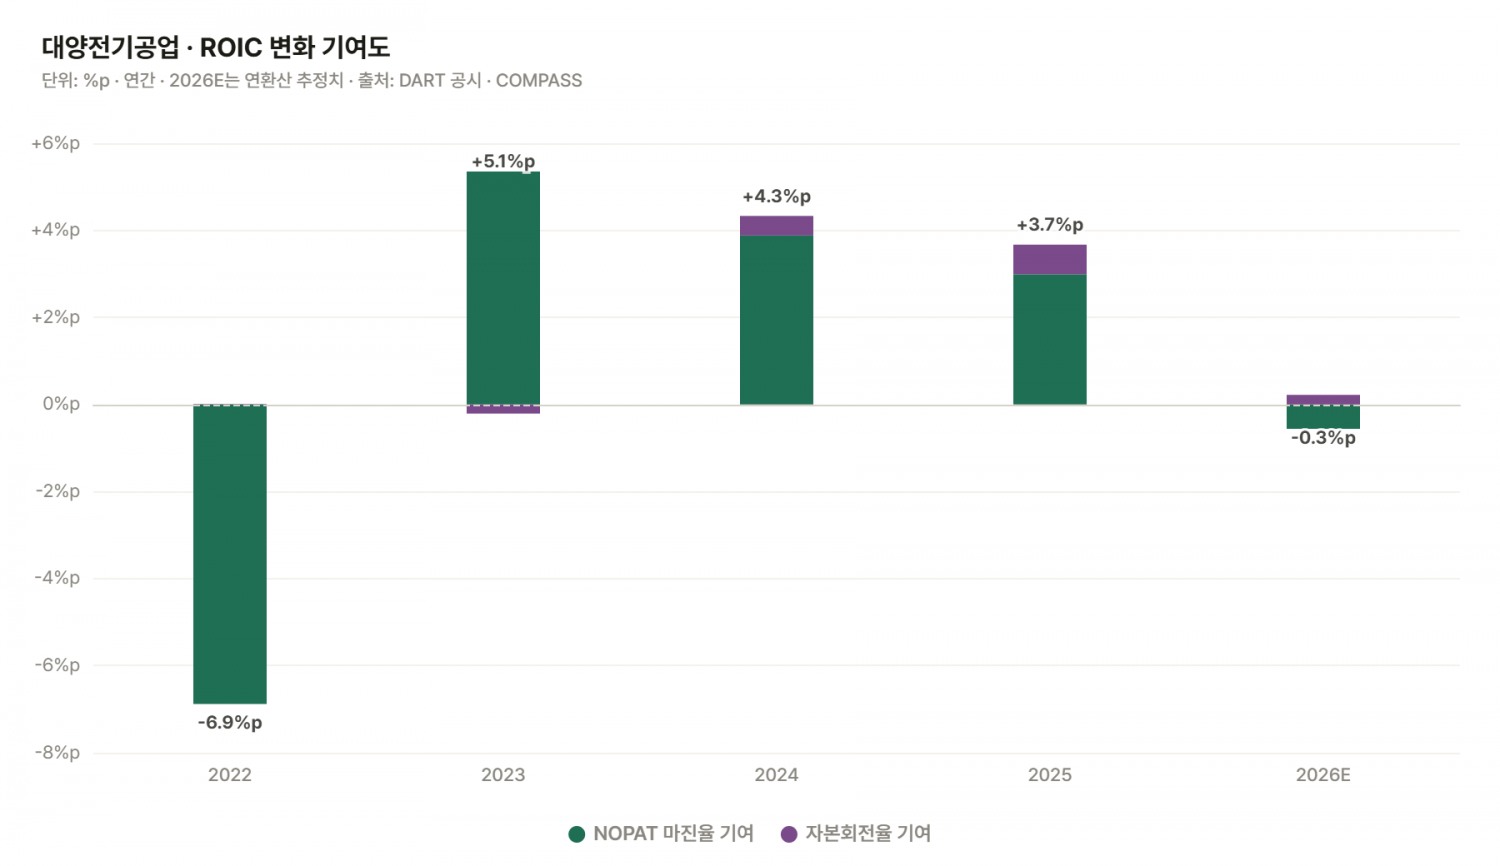
대양전기공업 투하자본수익률(ROIC) 변화 기여도./출처=더 컴퍼스(THE COMPASS)

대양전기공업 투하자본수익률(ROIC) 변화 기여도./출처=더 컴퍼스(THE COMPASS)

이미지 확대보기
영업활동에 투입한 자본으로 창출한 이익을 나타내는 투하자본수익률(ROIC) 역시 2022년 -3.4%에서 2023년 1.7%로 전환 후 지난해 말에는 9.7%로 크게 올랐다. 올해 예상 ROIC는 9.4%(상반기 실적 연환산 기준)로 코로나19 팬데믹 충격에서 완전히 벗어났다.
부도예측모형인 ‘알트만 Z-스코어’를 보면 대양전기공업은 최악의 실적을 기록하기 전인 2021년 수준을 회복했다. 올해 상반기 말 기준 부채비율은 24.6%, 차입금의존도와 순차입금의존도는 각각 0.1%, -12.7%로 무차입 경영을 하고 있다.

금융비용커버리지는 무려 20.61배다. 차입금상환능력(차입금/EBITDA)은 0.01배로 불과 며칠만에 부채를 완제할 수 있는 수준이다. 크레딧 리스크는 사실상 제로(0)라고 할 수 있다.

쿼드자산운용이 지적한 것처럼 과도한 자본축적을 제외하면 저평가 요인을 찾을 수 없다. 말 그대로 쿼드자산운용이 핵심을 찌른 것이다.

투자은행(IB) 관계자는 “잉여금이 누적되면 그만큼 더 큰 수익을 창출하거나 자사주 소각 등을 통해 자본규모를 줄여야 ROE가 상승한다”며 “실제로 주주가치 제고를 적극적으로 하는 기업은 두 가지 모두를 병행하며 이러한 자본배분은 상장사로서 갖춰야 할 기본”이고 말했다. 그는 “대양전기공업의 저평가는 성장과 주주환원 중 후자를 이행하지 않는 것이 원인이라는 주장은 타당하다”고 평가했다.

이성규 한국금융신문 기자 lsk0603@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

증권 다른 기사

1 KB증권 WM 부문 성장 견인한 이홍구…인사 향방 촉각 [이재근號 KB금융] 이재근 KB금융지주 회장 체제가 시작되면서 주요 비은행 계열사로서 KB증권의 전략 방향과 인사 향방에 관심이 모이고 있다.올해 지주로부터 조(兆) 단위 자본확충이 이뤄진 KB증권은 이에 걸맞은 수익성 제고 성과를 증명하는 게 주요 임무다. IMA(종합투자계좌) 진출도 중점 추진 과제다. 이같은 상황에서 증권 CEO(최고경영자) 인선에 다양한 가능성이 열려 있다.일단 각자대표 체제에서 WM 부문의 이홍구 대표이사 임기는 올해 연말, IB 부문의 강진두 대표이사 임기는 내년 말까지로 다르다. '깜짝' 세대교체에 입각한 신임 회장 체제에서 계열사 사령탑 대폭 변화 가능성이 제기된다. 동시에 경영 연속성 차원의 중폭 이하 변화 가능성도 열 2 KB자산운용 ETF 점유율 확대 이끈 김영성…인사 향방 촉각 [이재근號 KB금융] 이재근 KB금융지주 신임 회장이 세대교체 신호탄을 쏘아 올리며 취임한 가운데, 계열사로서 KB자산운용의 사업 전략과 인사 향방에 관심이 모인다.운용업의 비은행 부문 포트폴리오 역할이 강화될 것으로 예상된다. 김영성 KB자산운용 대표이사가 연말 임기 만료를 앞두고 있어 재신임 또는 변화 여부가 촉각이다. 영업익·순익 동반 성장…AUM 업계 3위23일 금융투자협회에 따르면, KB자산운용은 별도 기준 2026년 3분기 누적 영업이익 1438억원, 당기순이익 1066억원을 기록했다. 전년 동기 대비 각각 10.5%, 9% 증가했다. 별도 기준 순이익이 12월 결산 법인 자산운용사 가운데 7위 수준이다. 운용자산 규모는 업계 상위권을 유지하고 있다. 지 3 메리츠증권, IB 기반 비정형자산 토큰화 중점 검토 [날개 편 토큰화, 증권사 선점 경쟁 (6)] 내년 2월 토큰증권(STO) 시행을 앞두고 정부가 조각투자를 넘어 정형증권까지 모든 증권의 토큰화라는 정책 로드맵을 발표하면서, 증권사도 대응 속도가 빨라지고 있다. 글로벌 시장은 STO를 넘어 RWA(실물자산 토큰화)까지 빠르게 확장 중이다. 상품 발굴, 발행 플랫폼, 계좌관리기관, 유통 인프라, 고객 접점 MTS 등에 걸쳐 대형 증권사 7개사의 토큰화 대응 및 준비 상황을 살펴본다. <편집자 주>메리츠증권이 기존 IB(기업금융) 사업에서 축적한 자산 발굴과 구조화 역량을 앞세워 토큰증권(STO) 시장 선점에 나선다. 선박을 비롯해 부동산과 AI(인공지능) 데이터센터, GPU(그래픽처리장치) 등 다양한 비정형자산을 기
ad
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[카드뉴스] 서울에서 떠나는 6000년 시간여행, 강동선사문화축제
[카드뉴스] 강감찬을 만나는 가을, 낙성대로!
[카드뉴스] 새우젓 따라 만나는 옛 마포나루
[카드뉴스] 성북동 언덕길, 만해의 집을 만나다
[카드뉴스] 약재 향 따라 걷는 서울약령시

FT도서

더보기










