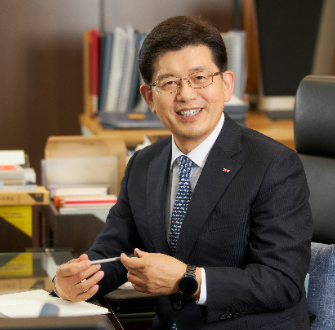
빈대인 BNK금융그룹 회장 / 사진=BNK금융
 빈대인기사 모아보기 회장이 이끄는 BNK금융그룹의 올해 3분기 은행 본업이 회복세를 보일 전망이다. 지난 분기 실적을 끌어내렸던 440억원 규모의 부동산펀드 관련 일회성 비용이 사라지는 데다 은행 순이자마진(NIM) 반등과 대손비용 완화가 예상되면서다.
다만 3분기 반등의 성격은 외형 성장보다는 실적 정상화에 가깝다. 예상 순이익이 전분기보다 30% 넘게 늘어도 지난해 같은 기간에는 못 미치기 때문이다. 2분기 비은행 계열사가 은행 실적 부진을 상당 부분 메운 만큼 이번 분기에는 은행 본업이 다시 이익을 끌어올리고, 늘어난 이익이 CET1비율 개선으로 이어지는지가 실적의 질을 가를 것으로 보인다.
순익 2690억 전망…전년比 8.6%↓
금융정보업체 에프앤가이드 컨센서스에 따르면 BNK금융의 올해 3분기 순이익 시장 전망치는 2690억원 수준이다. 이는 2분기 2004억원보다 686억원, 34.2% 늘어난 수준이다. 반면 지난해 3분기 순이익 2942억원과 비교하면 252억원, 8.6% 줄어든다.3분기에는 2분기 일회성 비용 부담이 사라지고 NIM과 대손비용 등 본업 수익성이 개선되면서 실적 회복세가 한층 뚜렷해질 가능성이 크다. 다만 예상 순이익은 지난해 3분기 수준에는 다소 못 미친다.
누적으로 봐도 같은 흐름이다. BNK금융의 올해 상반기 순이익은 4118억원으로 전년 동기보다 13.5% 감소했다. 여기에 3분기 컨센서스 2690억원을 더하면 3분기 누적 순이익은 약 6808억원으로, 지난해 같은 기간 7700억원보다 11.6% 낮다. 3분기 반등만으로 올해 누적 감익 폭을 모두 만회하기는 어려운 만큼 하반기 경상 수익성의 회복 속도가 연간 실적을 좌우할 것으로 관측된다.


440억 비용 소멸…NIM 반등 기대
실적 반등의 가장 직접적인 요인은 2분기 발생한 일회성 비용이 사라지는 것이다. BNK금융은 BNK여의도코어오피스펀드 외부지분을 매입하는 과정에서 440억원의 정산손실을 이자비용으로 반영했다. iM증권은 해당 비용을 제외할 경우 2분기 순이익이 약 2444억원으로 시장 예상 수준에 부합한 것으로 추정했다.은행 본업에서는 NIM 회복 여부가 실적 반등의 주요 변수다. 2분기 부산은행과 경남은행의 합산 원화대출은 전분기보다 3.2% 늘었지만 양행 NIM은 1.84%로 0.04%p 하락했다. 가계대출은 집단대출을 중심으로, 기업대출은 대기업 등 우량자산을 중심으로 늘었지만 조달비용 상승 등이 겹치면서 외형 성장 효과를 마진 하락이 일부 상쇄한 셈이다.
빈대인號 BNK금융, '산업금융' 승부수…신한과 해양금융 텃밭 주도권 대결 [지방금융 안방이 흔들린다②][DQN] 빈대인號 BNK금융, CET1 비중 90% 돌파···AT1 관리·자본재축적 ‘과제’ [Capital Quality Review]빈대인號 BNK금융, 비은행 성장률 59% '1위'···iM, 증권 성장 '관건' [2026 금융지주 상반기 리그테이블]빈대인號 BNK금융, 수수료익 54.6% 성장···NPL비율·연체율도 '합격점' [2026 금융사 상반기 실적]빈대인號 BNK금융, 2분기 순익 2661억 전망…이자수익 ‘견고’ [상반기 실적 미리보기]
증권가에서는 3분기 들어 은행 NIM이 반등하고 대손비용 부담도 2분기보다 낮아질 가능성에 무게를 두고 있다. 이 같은 수익성 회복 기대는 BNK금융의 하반기 성장 방식과도 연결된다.
2분기에는 대출이 빠르게 늘며 자산 외형이 확대됐다. 하반기에는 자산을 계속 빠르게 늘리기보다 이미 확보한 자산의 수익성과 자본효율을 높이는 쪽으로 무게가 옮겨갈 것으로 보인다. BNK금융도 최근 기업가치 제고 계획에서 위험가중자산(RWA) 성장률을 연 4% 이내로 관리하고 자본효율을 고려해 자산을 재배치하겠다는 방침을 내놨다.
결국 3분기는 대출 외형 확대보다 NIM과 자본효율을 함께 높일 수 있는지를 확인하는 분기가 될 것으로 전망된다.


비은행 호조…은행 본업 회복 관건
상반기 실적에서 두드러진 것은 은행과 비은행의 엇갈린 흐름이었다. 은행 부문 순이익은 3562억원으로 전년 동기보다 13.2% 줄었지만 비은행 부문은 1726억원으로 58.6% 증가했다. BNK캐피탈 순이익은 787억원으로 13.1%, BNK투자증권은 456억원으로 102.7% 늘었다. BNK자산운용 역시 376억원으로 큰 폭의 성장을 보였다.특히 2분기 그룹 비이자이익은 1740억원으로 전년 동기보다 59.8% 증가했다. 은행과 증권의 수수료 수익이 늘고 대출채권 매각이익 등이 확대된 영향이다. 은행 마진과 충당금 부담이 순이익을 누른 상황에서 비은행·비이자 부문이 그룹 실적의 완충 역할을 했다.
다만 이 때문에 오히려 3분기에는 은행 실적의 회복 여부가 더 중요해졌다. 이미 비은행이 상반기 높은 성장률을 기록한 만큼 같은 속도의 이익 증가가 반복된다는 전제보다는, 비은행이 일정 수준의 이익을 유지하는 가운데 은행 NIM과 대손비용이 개선되며 그룹 전체 이익을 끌어올리는 흐름이 필요하다.
이는 BNK금융이 추진하는 수익원 다각화와도 맞닿아 있다. 은행 의존도를 낮추는 것 자체보다 은행과 비은행 어느 한쪽이 흔들릴 때 다른 축이 이익 변동성을 낮추는 구조를 만드는 것이 핵심이다. 상반기에 비은행의 방어력이 확인됐다면 3분기는 은행 본업까지 회복되며 두 축이 동시에 작동하는지 확인할 차례인 것이다.


CET1 12.14%…밸류업 실행 시험대
실적 회복과 함께 자본비율 개선 여부도 중요하다. BNK금융의 2분기 말 CET1비율은 12.14%로 1분기 12.30%보다 0.16%p 낮아졌다. 자산 성장에 따라 RWA가 늘어난 데다 상반기 주주환원 영향이 더해진 결과다.건전성은 개선 흐름을 보였다. 그룹 고정이하여신(NPL)비율은 1분기 1.57%에서 2분기 1.46%로 0.11%p, 연체율은 1.42%에서 1.34%로 0.08%p 낮아졌다. BNK금융은 기존 부동산 PF 등 부실에 대한 충당금 적립이 마무리 단계에 접어든 것으로 보고 있다. 이에 NPL 개선과 함께 대손비용을 얼마나 안정적으로 낮추느냐가 중요하다.
이 같은 건전성 관리와 함께 자본비율 개선도 과제다. BNK금융은 이달 내놓은 'Value-up Plan 2.0'에서 ROE를 2029년까지 10.5% 이상으로 끌어올리고, CET1비율 12.5% 이상과 주주환원율 50% 이상을 달성한다는 목표를 제시했다. RWA 성장률을 연 4% 이내로 관리하고, 배당 후 남는 주주환원 여력은 자사주 매입·소각에 투입한다는 방침이다.
2분기 말 CET1비율은 목표치인 12.5%보다 0.36%p 낮다. 순이익이 늘어도 자산 증가로 RWA가 함께 빠르게 확대되면 자본비율 개선 폭은 제한될 수 있다. 3분기 이익 반등과 자산 성장 속도 조절이 함께 이뤄져 CET1을 끌어올려야 주주환원 확대에도 힘이 붙는 구조다.
박성욱닫기
 박성욱기사 모아보기 BNK금융 그룹재무부문장(CFO)도 2분기 실적 발표 당시 부동산펀드 관련 일회성 요인을 제외한 상반기 경상 순이익이 4558억원으로 전년 동기보다 8.2% 증가했다며 본업 수익성 개선을 강조한 바 있다.
결국 BNK금융의 3분기 성적표는 얼마나 반등했느냐만큼 무엇으로 반등했느냐가 관건이다. 440억원의 일회성 부담이 사라진 자리를 NIM 회복과 대손비용 안정이 채우고, 그 이익이 CET1 개선으로 이어져야 3분기 반등이 단순 기저효과를 넘어 경상 이익 체력 회복으로 평가받을 수 있을 것으로 보인다.
지다혜 한국금융신문 기자 dahyeji@fntimes.com