





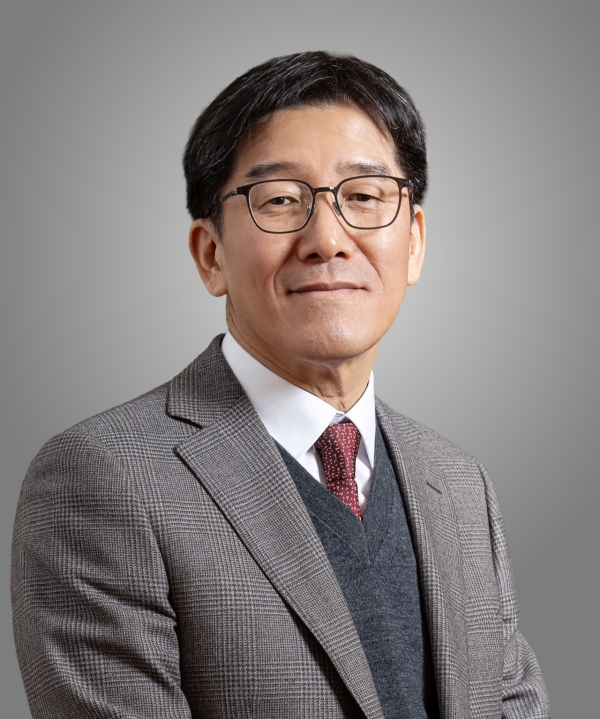
박춘원 전북은행장 / 사진=전북은행
 박춘원기사 모아보기 행장이 이끄는 전북은행이 올해 1분기 가계대출 확대와 기업대출 축소라는 상반된 흐름을 보이며 금융권의 '생산적 금융' 기조와 엇박자를 내고 있다는 지적이 나온다.
외형상 대출은 증가했지만 성장의 축이 가계에 집중된 가운데 기업대출은 감소하고, 기업대출 내부에서도 부동산·임대업 비중이 과도하게 높은 구조가 이어지면서 자산 포트폴리오의 질적 한계가 드러난 모습이다.
여기에 비이자이익 적자 전환과 건전성 지표 악화까지 겹치며 실적 전반에서 부담 요인이 커졌다는 평가다.
가계 늘고 기업 줄어든 여신 구조 엇박자
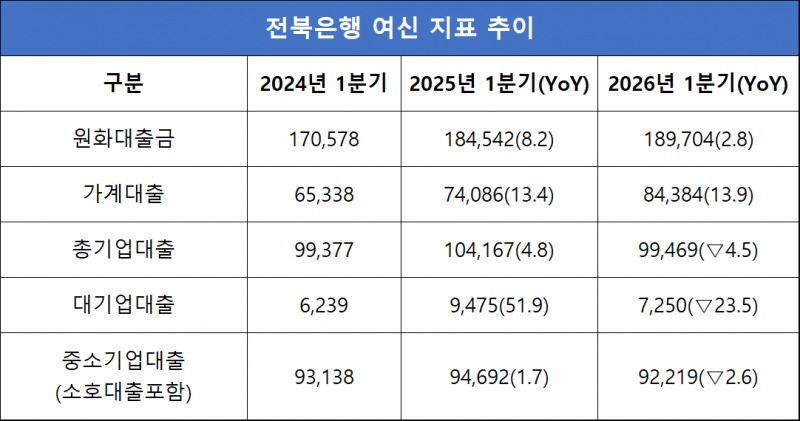
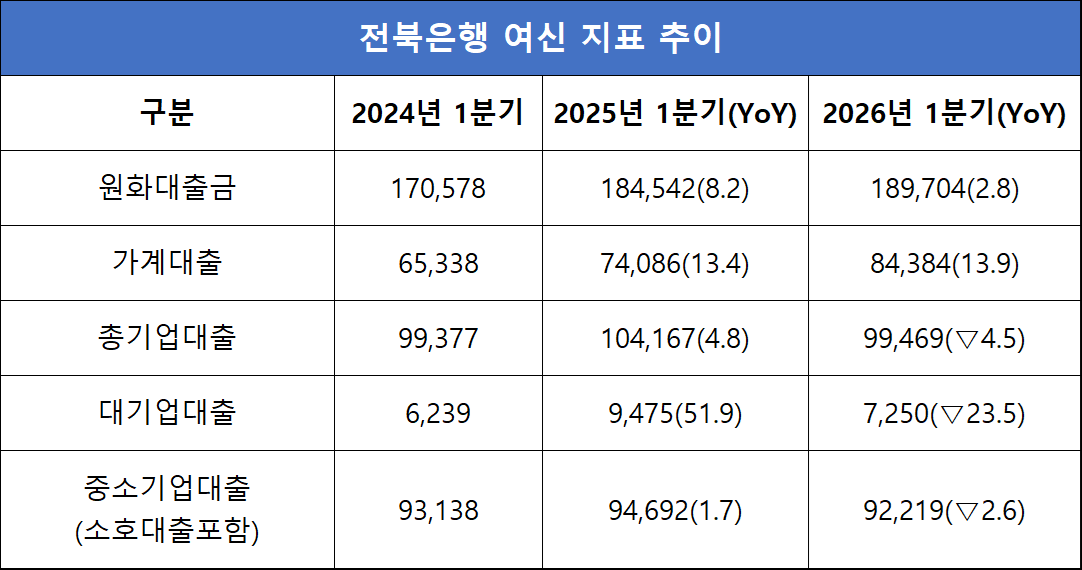
전북은행의 1분기 원화대출금은 18조9704억원으로 전년 동기 대비 2.8% 증가했다. 총량 기준으로는 완만한 성장세를 이어갔지만, 세부 구조에서는 상반된 흐름이 나타났다.
가계대출은 8조4384억원으로 전년 대비 13.9% 증가하며 전체 대출 성장을 견인했다. 반면 기업대출은 9조9469억원으로 전년 대비 4.5% 감소했다.
특히 대기업대출은 7250억원으로 전년 대비 23.5% 급감했고, 중소기업대출도 9조2219억원으로 2.6% 줄었다. 기업대출 전반이 위축된 가운데 가계대출만 빠르게 늘어난 구조다.
이는 금융권 전반이 기업대출 확대를 통해 실물경제 지원을 강화하고 있는 흐름과 대비된다. 지역 기반 은행으로서 중소기업 금융 공급 역할이 강조되는 상황에서 기업대출 축소와 가계대출 확대가 동시에 나타난 점은 정책 방향과 괴리가 있다는 평가로 이어진다.
회사 측은 이 같은 흐름에 대해 수익성 중심의 자산 재편 과정이라는 입장이다. 김기홍닫기
 김기홍기사 모아보기 JB금융지주 회장은 실적 콘퍼런스콜에서 "리스크 리턴 관점에서 저수익 자산은 과감히 축소하고 미래 성장 동력 확보와 틈새시장 공략에 역량을 집중하고 있다"고 밝혔다.
부동산·임대업 쏠림 심화된 기업대출 구조
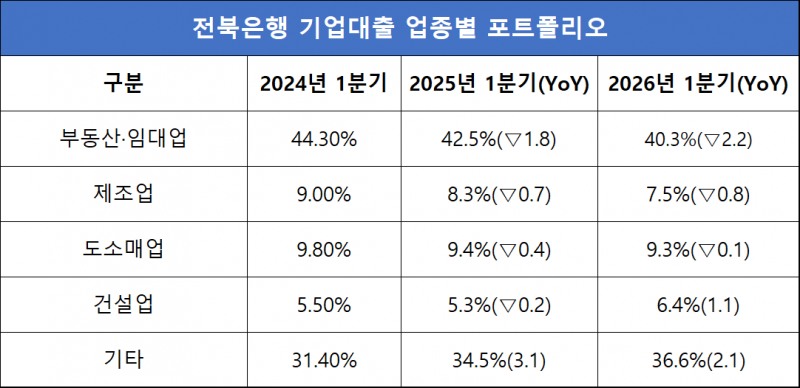
기업대출 내부 구조에서도 문제는 뚜렷하다.
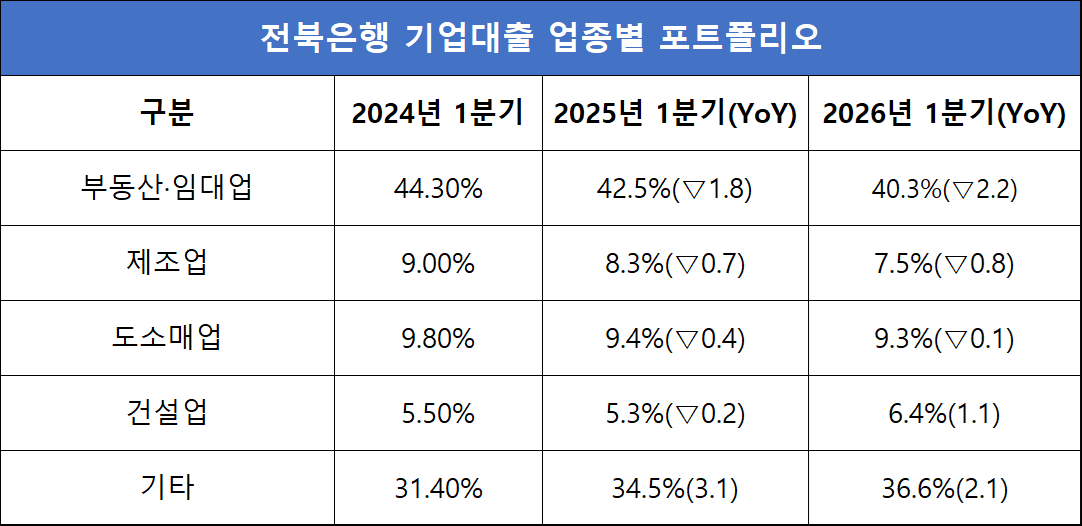
전북은행의 기업대출 포트폴리오를 보면 부동산·임대업 비중이 가장 높다. 부동산·임대업 비중은 2024년 1분기 44.3%에서 2026년 1분기 40.3%로 낮아졌지만 여전히 40%대를 유지하고 있다. 반면 제조업 비중은 9.0%에서 7.5%로, 도소매업은 9.8%에서 9.3%로 하락했다.
이는 기업대출이 실물경제 기반 산업보다는 부동산 관련 업종에 집중돼 있음을 의미한다. 생산적 금융의 핵심이 제조업과 혁신기업 등 실물경제 지원에 있는 점을 고려하면, 자금 흐름이 비생산적 부문에 머물 가능성이 크다는 지적이다.
특히 기업대출 규모 자체가 감소하는 상황에서 특정 업종 비중까지 높게 유지될 경우 포트폴리오 리스크는 더 커질 수밖에 없다. 업종 다변화가 이뤄지지 않을 경우 경기 변동에 따른 자산 건전성 변동성도 확대될 수 있다.
이자이익 늘었지만 비이자 적자로 수익성 하락
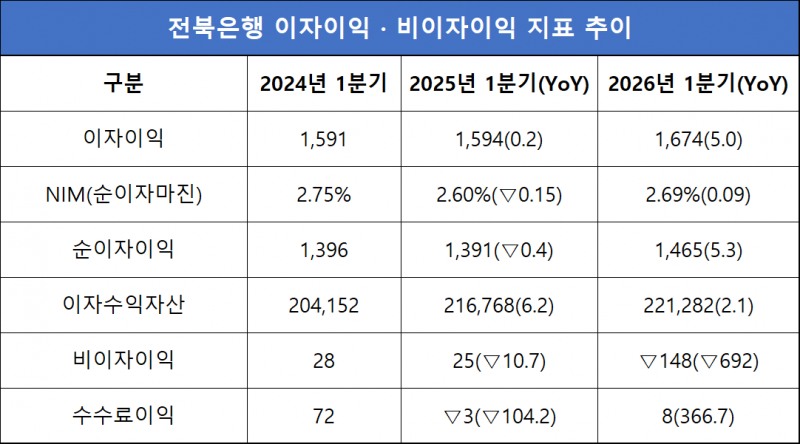
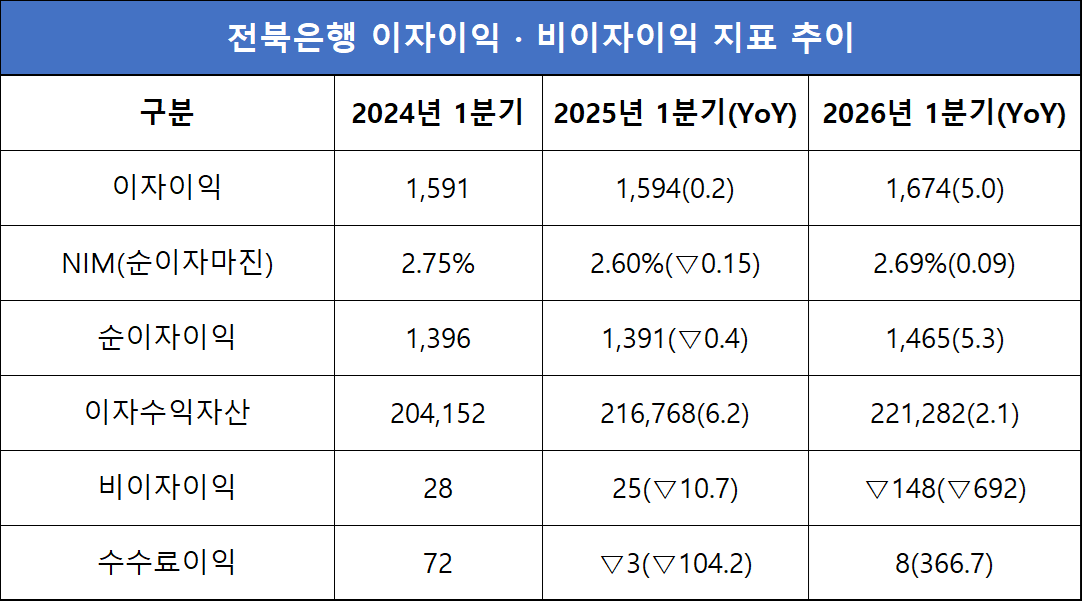
수익성 지표는 혼조세를 보였다.
전북은행의 1분기 이자이익은 1674억원으로 전년 동기 대비 5.0% 증가했다. 순이자이익은 1465억원으로 5.3% 늘었고, 순이자마진(NIM)은 2.69%로 전년 대비 0.09%p 상승했다.
그러나 비이자이익은 148억원 적자를 기록하며 전년 동기 25억원 흑자에서 적자로 전환됐다. 전년 대비 173억원 감소한 수치다.
수수료이익은 8억원으로 전년 동기 3억원 적자에서 흑자로 전환됐지만, 유가증권 평가손 영향이 크게 작용하며 전체 비이자 부문을 끌어내렸다.
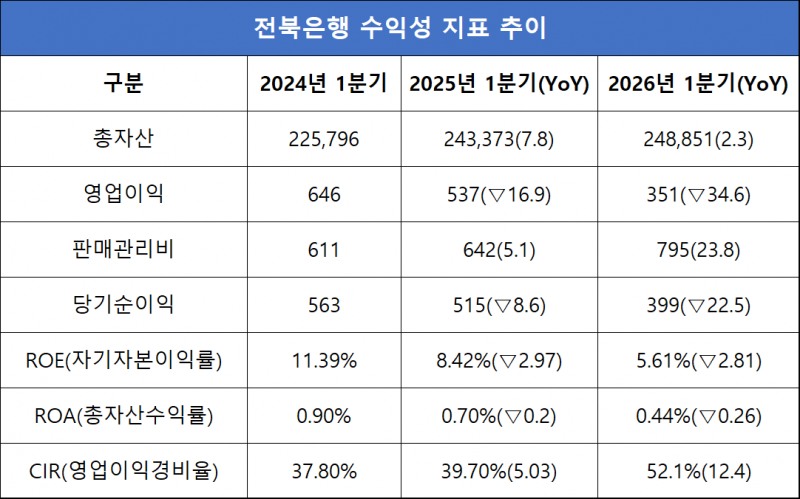
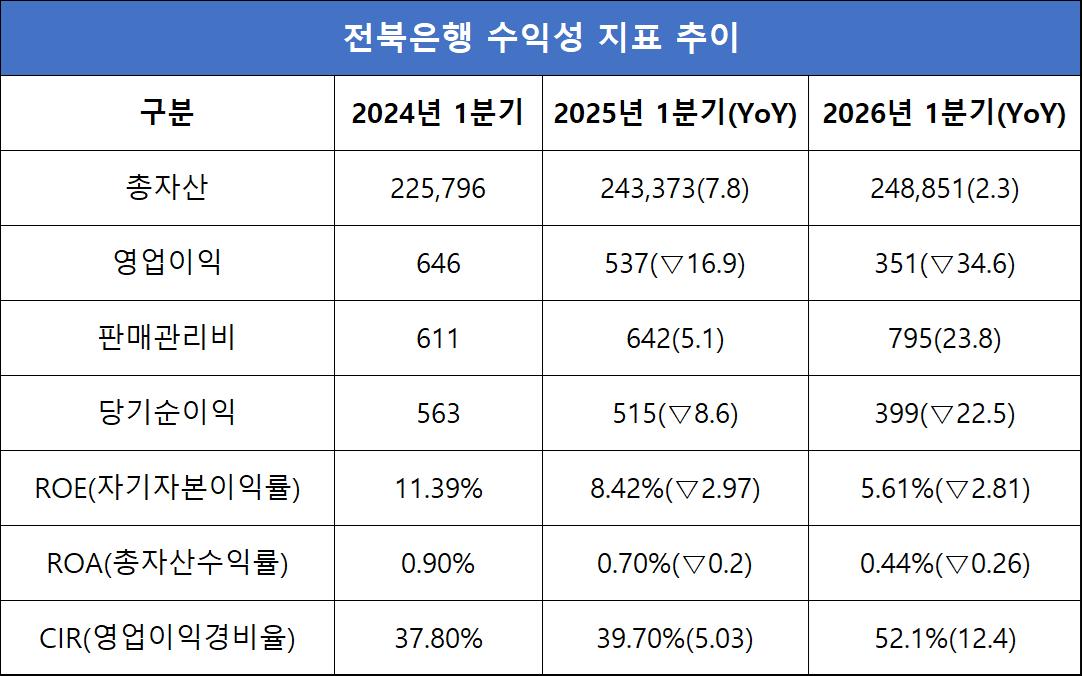
결국 영업이익은 351억원으로 전년 대비 34.6% 감소했고, 당기순이익도 399억원으로 22.5% 줄었다. 자기자본이익률(ROE)은 5.61%로 2.81%p 하락했고, 총자산수익률(ROA)도 0.44%로 0.26%p 낮아졌다.
이자이익 증가에도 불구하고 비이자 부문 부진을 상쇄하지 못하면서 전체 수익 구조가 약화된 것으로 해석된다.
NPL 상승, 커버리지 하락으로 건전성 악화
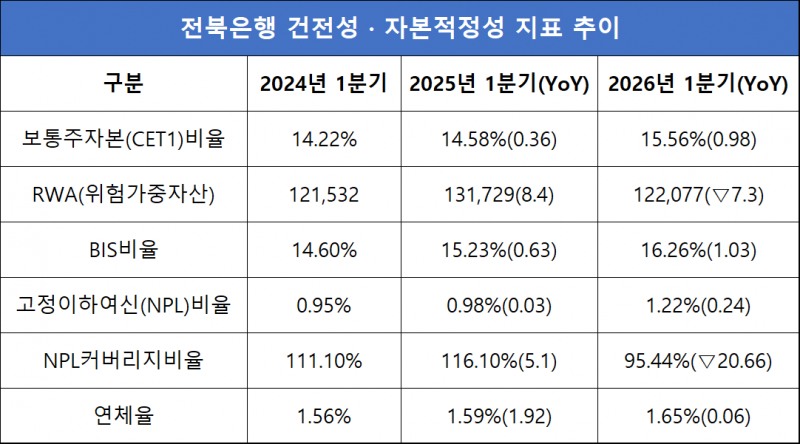
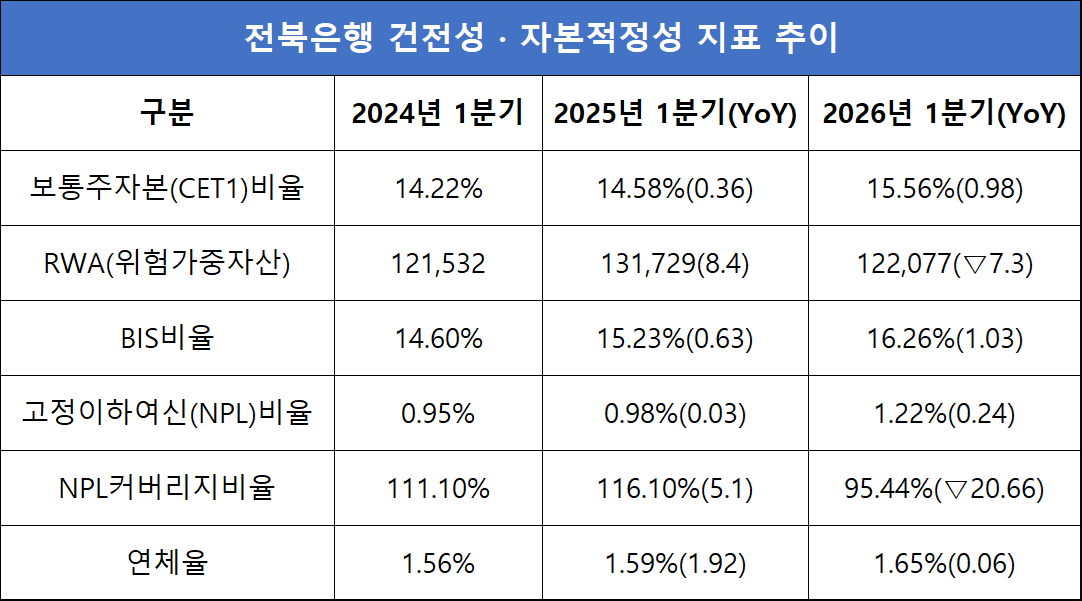
건전성 지표도 악화 흐름을 나타냈다.
전북은행의 고정이하여신(NPL) 비율은 1.22%로 전년 동기 대비 0.24%p 상승했고, 연체율도 1.65%로 0.06%p 올랐다.
특히 NPL커버리지비율은 95.44%로 전년 대비 20.66%p 급락하며 100%를 밑돌았다. 이는 부실채권 증가 속도를 충당금 적립이 따라가지 못하고 있음을 의미한다.
가계대출 확대와 기업대출 축소가 맞물린 여신 구조 변화 역시 건전성 부담을 키운 요인으로 작용했다는 분석이다.
이와 관련해 이승국 JB금융 최고리스크책임자(CRO)는 "기업대출은 연체 발생 시 신용등급 하락으로 NPL로 분류되는 구조"라며 "상·매각 등을 통해 커버리지 비율을 점진적으로 회복해 나갈 계획"이라고 설명했다.
자본비율은 개선됐다. 보통주자본(CET1) 비율은 15.56%로 전년 대비 0.98%p 상승했고, BIS비율도 16.26%로 1.03%p 올랐다. 다만 이는 위험가중자산(RWA)이 12조2077억원으로 7.3% 감소한 영향이 커, 자산 축소에 따른 기술적 개선 성격이 강하다는 평가다.
전북은행의 1분기 실적은 가계대출 확대, 기업대출 축소, 부동산·임대업 편중이라는 구조적 특징이 동시에 나타난 결과로 요약된다. 단기적으로는 이자이익 방어에 기여했지만, 비이자이익 부진과 건전성 악화가 맞물리며 실적의 질은 오히려 저하된 모습이다.
금융권이 생산적 금융을 통해 자금을 실물경제로 유도하고 있는 흐름과 달리, 전북은행은 자산 포트폴리오의 질적 전환이 지연되고 있다는 점에서 구조적 과제가 부각되고 있다. 향후 실적은 여신 구조 정상화와 업종 다변화, 건전성 관리 역량에 따라 크게 좌우될 것으로 보인다.
지다혜 한국금융신문 기자 dahyeji@fntimes.com




















