





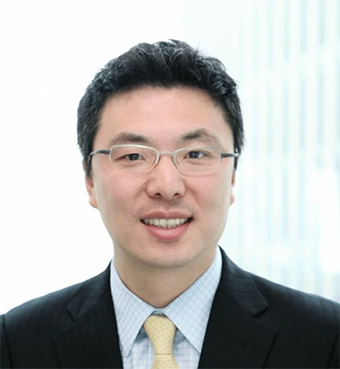
김영석 교보라이프플래닛생명 대표이사./사진=교보라이프플래닛생명
다만, 최근 적자 규모가 오히려 확대되고 있고, 모회사인 교보생명의 지속적인 자금 지원도 부담으로 작용하고 있어 수익성 개선이라는 근본 과제를 해결하는 것이 당면 과제로 떠오르고 있다.
26일 보험업계에 따르면, 지난 2023년 12월 선임된 김영석 교보라이프프래닛 대표는 지난해 ‘라이프플래닛 리부트’라는 중장기 사업 전략을 추진하고 있다.
보장성 보험 전략 강화…1년 새 외형 확장 ‘성공’
교보라플은 보장성 보험 중심 판매 정책을 펼치면서, 지난해 연간 기준으로 창사 이래 최대 실적을 달성했다. 2024년 누적 보험 계약 유지율은 전년 대비 30% 증가했으며, 13회차 기준 92%의 유지율을 기록했다.지난해 말 기준 교보라플 신계약 가입금액은 전년 대비 71.2% 급증한 1조5607억원을 기록했으며, 이를 통해 총 보유계약금액은 6조 9606억원으로 전년(5조9870억원) 대비 1조원 가까이 성장했다.
여기에 디지털(CM) 채널에 친숙한 2030 가입자도 꾸준히 늘리고 있다. 교보라플의 지난해 연간 보험 계약자 중 20대 비중은 약 10%로 집계됐다. 이는 직전 3년간 약 5%였던 것과 비교하면 2배 이상 성장한 수치다.
올해에도 보험 계약 규모는 꾸준히 상승 중이다. 올해 1분기 말 기준 교보라플의 보유계약금은 7조3321억원으로 전년 동기 대비 19.6% 증가했다. 전체 생명보험사들이 올해 1분기 보유계약이 줄어든 것과 비교해 교보라플은 증가세를 기록했으며, 증가 폭도 생보사 중 가장 큰 수준이다.
지난해 교보라플은 '라이프플래닛 리부트'이라는 전략 아래 ▲제휴강화를 통한 대량 집객 ▲고객 니즈에 맞는 상품 전면 혁신 ▲웹 채팅·채팅·전화가 통합된 옴니 채널 구현 ▲디지털 기술이 집적된 인슈어테크 솔루션 사업 강화로 구성된 4대 중점 사업전략 방향을 수립하고 추진 중이다.
관련기사
특히 제휴채널에서 성과를 내기 위해 상품을 커스터마이제이션하고, 각 플랫폼의 고객 니즈에 맞는 신규 서비스를 시작해 보장성 판매 성과를 더욱 높여 나간다는 계획이다.
디지털 채널을 기반으로 고객과 만나는 교보라플은 고객에게 좋은 상품을 제공하기 위해 개선해야 될 부분에 집중하고 많은 투자를 진행했다. 고객에게 제공하는 가치로 ▲가입강요 없이 혼자해도 걱정없는 보험 가입 ▲보험 가격비교로 저렴한 비교로 저렴한 보험 선택 ▲건강한 삶이 유지될 수 있도록 보장하는 인생구독을 제시했다.
올해 교보라플은 보장성 보험 상품 라인업을 다양화하며 경쟁력을 강화하고 있다. 3월에는 모바일로 가입할 수 있는 ‘치매간병보험’을 출시하고, 경미한 치매부터 중증 치매까지 폭넓은 범위와 보장 기간을 확대했다. 지난달에는 여성에게 주로 발생하는 질환을 보장하는 여성 전용 ‘(무)교보라플 여성건강보험’을 선보였다.
보험업계 관계자는 “보장성 보험은 보험사 입장에서 수익성 지표인 CSM 확보 차원에서 영업 확대가 필수적인 요소이며, 소비자들 역시 보장성 보험에 대한 수요가 늘어나고 있어 기존 생명·손해보험사 뿐만 아니라 디지털 보험사들 역시 기회가 될 것이라고 생각한다”고 설명했다.
12년 연속 적자에 모회사 대규모 자금 지원 2028~2029년 흑자전환 기대

올해 1분기 말 기준 교보라플은 78억원의 적자를 기록했다. 이는 전년 동기 대비 35억원 적자 폭이 확대된 수준이다. 금감원 지침에 따라 보험해지율 가정과 재보험예실차 등 가정 변경을 적용한 것이 실적 하락에 주요한 영향을 미쳤다.
이러한 상황을 고려하더라도 교보라플은 적자 폭을 의미 있게 줄이지 못하고 있다. 최근 3년간 추이를 보면, ▲2022년 –141억원 ▲2023년 –240억원 ▲2024년 –256억원 등으로 적자 규모가 더욱 불어났다.
적자 해소를 위한 모회사 교보생명의 자금 지원도 상당하다. 교보생명은 지금까지 총 6차례의 유상증자를 통해 총 3370억원의 자금을 투입했다. 특히 지난해 ‘교보라플 리부트’를 추진하며 역대 가장 많은 1250억원의 유상증자를 진행했다.
교보생명의 대규모 자금 지원 덕분에 건전성도 안정적으로 유지하고 있다. 지난 2023년 말 K-ICS 비율은 260.98%에서 2023년 185.83%(경과조치 적용 후), 2024년 192.28%(경과조치 적용 후)로 금융당국 권고치(150%)를 웃도는 수준을 보이고 있다. 다만, 올해 1분기에는 이익이영금 감소와 보험위험액 증가 등의 영향으로 160.27%로 떨어진 상황이다.
교보라플이 만성 적자를 벗어나 수익성 개선을 이뤄낸다면 모회사의 지속적인 자본 투입 없이 독자적인 경영이 가능해진다. 이에 김영석 교보라플 대표이사는 보장성보험 드라이브와 생성형 인공지능(AI) 기반 옴니채널 세일즈 플랫폼을 구축해 오는 2028년 손익분기점(BEP)을 목표로 설정했다.
교보라플은 국내 유일의 디지털 생보사가 가진 디지털 경쟁력을 강화하면서 이를 알리기 위해 노력하고 있다. 최근 인슈어테크 콘퍼런스 'ITC Asia 2025'에 참여해 디지털 보험 기술혁신 사례를 소개하며, 보험서비스 모든 과정의 디지털 경험과 옴니채널을 활용한 지원 시스템 구축, 건강관리 플랫폼 리플레이 등 디지털 보험 판매 노하우까지 발표했다.
교보라플 관계자는 “기존 상품 개발 기간을 혁신적으로 단축한 급부 조합형 상품 개발 플랫폼 구축화 보험견적서 비교 서비스 개발 등의 성과를 내며 디지털 보험 기술 우위를 공고화하기 위해 노력하고 있다”며 “이처럼 디지털 생명보험 연략을 보다 강화하고 4대 전략에 집중해 오는 2028~2029년을 흑자 전환시점으로 보고 있다”고 말했다.
강은영 한국금융신문 기자 eykang@fntimes.com





















