





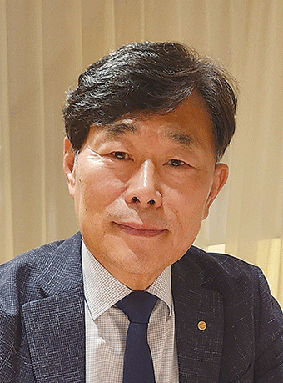
▲ 안용섭 서민금융연구원장
최근에는 무차별적인 지인 괴롭힘에서 몸캠, 성행위 공개 협박 등 패륜적 행위까지 벌어지고 있다.
2015년 34.9%였던 법정 최고금리는 2021년 20%로 인하되면서, 서민들의 금융 부담이 줄어드는 긍정적인 효과를 가져왔다.
그러나 대부업 이용자는 같은 기간 268만 명에서 73만 명으로 급감했고, 신용이 취약한 극저신용자들의 금융 접근성은 오히려 악화되었다. 대출을 거절당한 이들은 어디로 갔는가? 상당수가 고금리의 금융 절벽에 내몰려 불법 사채로 빠지고 있다.
정부는 불법 사금융 단속을 강화하고 대부업법을 개정하는 등 대응책을 마련하고 있지만, 금융시장의 현실은 단순하지 않다. 불법 추심과 고금리는 여전히 기승을 부리고 있으며, 신체 협박, 초고금리 등을 무효화하는 제도가 도입되었음에도 현실적인 이유로 무효소송이 취하되는 사례도 발생하고 있다. 단속만으로 해결할 수 없는 근본적인 문제가 여전히 남아 있다.
불법 사금융의 가장 큰 문제는 살인적인 이자율과 폭력적인 추심이다. 연이율 1,000% 이상의 초고금리를 요구하는 곳도 있으며, 한 번 빠지면 벗어나기 어려운 구조를 갖고 있다.
단순한 금전적 피해를 넘어, 서민들의 삶 자체가 무너지고 있으며 극단적인 선택을 하는 사례도 증가하고 있다.
이 문제를 해결하는 가장 효과적인 방법은 사후 단속이 아니라 사전 예방이다.
현재 정부는 ‘햇살론’ 등 정책 서민금융을 운영하고 있지만, 신용평점 하위 10%에 속하는 극저신용자를 포용하기에는 역부족이다.
정책 서민금융 상품은 일정한 소득이 있거나 신용평점 하위 20% 정도인 이들이 주요 고객층이지만, 대출 심사가 까다롭고 한도가 낮아 실질적인 대안이 되지 못하고 있다.
결과적으로 극저신용자, 즉 「서민 중의 서민」은 여전히 사각지대에 놓여 있다.
정책금융이 현실과 동떨어진 구조로 운영되는 한, 극저신용자들은 결국 불법 사채의 늪에 빠질 수밖에 없다. 보다 실질적이고 사전 예방적인 대책이 절실하다.
취약 서민들의 금융 접근성을 보장하면서 불법 사채 이용을 사전에 줄이기 위해 다음과 같은 실효성 있는 대책이 필요하다.
먼저 대부업 명칭 변경 및 우수대부업체 제도 개선이 필요하다. ‘대부’라는 용어는 불법 사채업자들로 인해 오염되어 있으며 부정적인 인식이 강하다.
따라서 대부업 명칭을 ‘생활금융’ 등으로 변경하고, 제도권 금융 내에서 합법적인 역할을 명확히 인정해야 한다.
이를 통해 서민들이 합법적인 금융서비스와 불법 사채를 명확히 구분할 수 있도록 하고, 우수대부업체 제도 등 차별화를 통해 금융 접근성을 높이며 신뢰를 회복해야 한다.
아울러 서민금융진흥원과 대부업체 간 협력을 강화하여 역할을 명확히 할 필요가 있다. 민간 서민금융은 중·저신용자를, 정책 서민금융은 극저신용자를 지원하는 방식으로 역할을 분담해야 한다.
단순히 정책 서민금융의 규모를 키우는 것이 아니라, 실제로 서민들이 접근할 수 있도록 대출 심사 기준과 운영 방식을 개선해야 한다.
불법 사금융 단속을 강화하는 동시에, 서민들이 올바른 금융 지식을 습득할 수 있도록 금융교육과 상담을 확대해야 한다.
신용관리 교육과 부채관리 컨설팅을 강화하여 서민들의 자립 역량을 키우고, 불법 사금융으로 유입되는 구조적 문제를 사전에 차단해야 한다.
서민들이 불법 사채의 늪에서 벗어나려면 단순한 대출 지원이 아니라 지속 가능한 경제활동이 가능해야 한다. 안정적인 일자리 창출과 연계된 금융지원 정책이 필요하며, 특히 극저신용자들이 재기할 수 있는 환경을 조성해야 한다.
서민금융진흥원의 ‘잇다’ 프로그램은 이러한 측면에서 좋은 모범 사례가 될 수 있다.
서민을 보호한다는 명목으로 금융 접근성을 지나치게 차단하는 것은 오히려 그들을 더욱 위험한 곳으로 내몰 수 있다. 자활 의지가 있는 취약 서민들은 수많은 날갯짓(如鳥數飛)을 하며 재기를 위해 노력하고 있다.
현재의 서민 금융정책은 이들에게 실질적인 도움이 되는 마중물이 되어야 한다. 「서민 중의 서민」이 회생 불가능한 불법 사채의 늪에 빠지기 전에, 정책 금융의 공급 체계와 흐름을 재점검하고 보다 실효적인 대책을 마련해야 한다.
[안용섭 서민금융연구원장]




















