





국민연금 지급이 불투명해지고 있어 국민연금 외에 개인연금 중요성이 커지고 있어서다.
실제로 기대 수명이 늘어나면서 은퇴 후 노후에 필요한 생활비를 기하학적으로 커지고 있다. 지난해 가계금융복지조사에서 추산한 은퇴 후 적정생활비가 324만 원으로 나타났다. 적정 생활비가 300만원 이상이지만 현실적으로는 더 많은 돈이 필요하다.
NH투자증권이 직장인들의 필요 노후자금을 추산한 결과 ▲30대 7억538만 원 ▲40대 6억5912만 원 ▲50대 6억1882만 원으로 나타났다.
특히 월 노후생활비와 은퇴연령, 평균수명 기준 필요 노후자금은 6억2000만 원이며, 평균 수명이 늘어나면서 3억원 이상이 추가될 것으로 보고 있다.
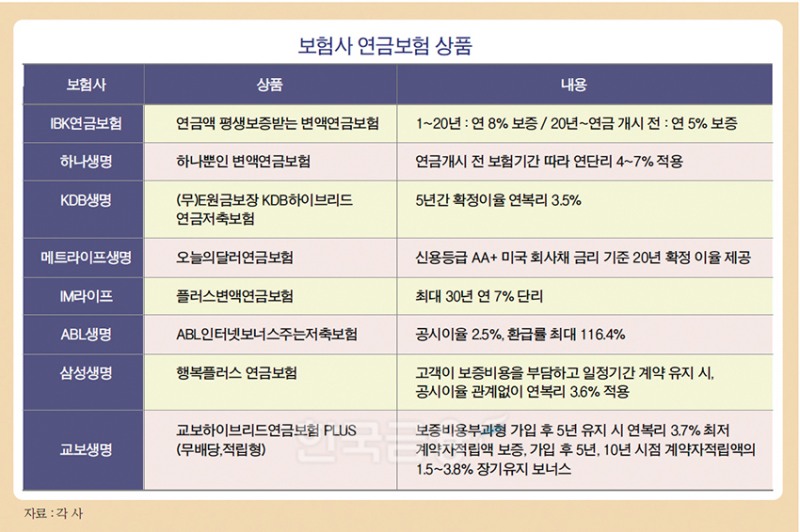
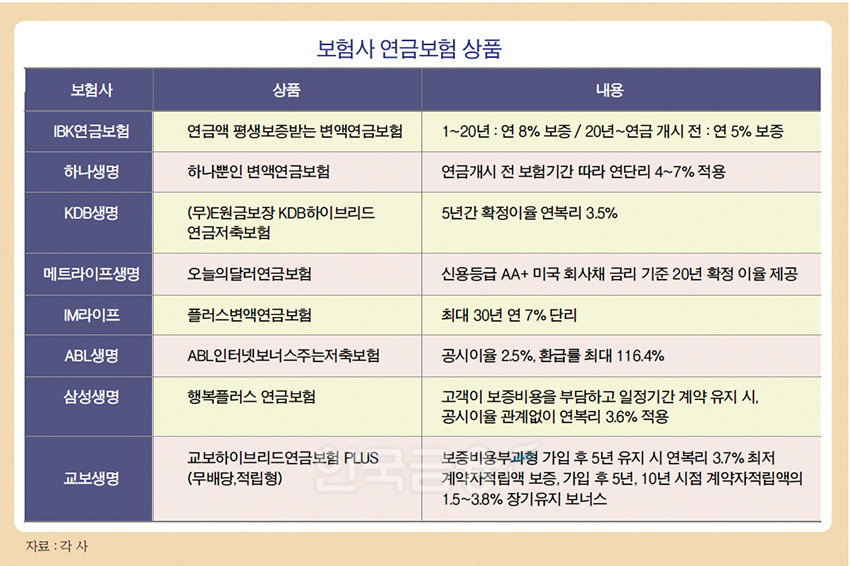
보험사 연금 상품은 연말정산 세액공제 혜택을 주는 연금저축보험부터 공격적 투자로 수익률을 높일 수 있는 변액연금보험까지 다양하다. 최근 변액연금보험은 보증이율이 5% 이상 제공하는 등 혜택이 높아 연금보험이 노후 자금 마련 포트폴리오에 추가할 만 하다.
연말 세액 공제에 확정이율…사업비 낮추려면 온라인 보험으로
보험사는 연금 상품으로 연금저축보험, 연금보험, 변액연금 등을 판매하고 있다. 노후준비 뿐 아니라 연말 정산 세액공제 혜택까지 받으려면 연금저축보험을 선택하면 된다.KDB생명 '(무)e원금보장 KDB하이브리드연금저축보험'은 계약 후 5년간 확정이율로 연복리 3.5%를 보증해준다. 5년 초과한 경우에는 1개월 마다 변동되는 신공시이율을 적용받는다. 최저보증이율은 계약후 10년 이하는 연복리 1.0%, 계약후 10년 초과시에는 연복리 0.5%를 적용받는다.
관련기사
이 상품은 0~최대 75세까지 가입이 가능하다. 연금 개시 나이는 만 55세~80세다. 연금계약의 경우 계약을 체결할 때 연금지급형태는 종신연금형으로 정해집니다. 계약자는 연금지급형태를 연금개시나이 계약해당일 전에 확정연금형으로 변경할 수 있다. 납입 기간은 5·7·10·20년납·전기납 중 선택 가능하다.
연금저축보험은 저축성 상품이지만 보험상품인 만큼 사업비를 부과한다. 사업비를 줄이고 싶다면 온라인으로 저축보험을 가입할 수 있다. 네이버페이에서는 저축성보험 비교 추천 서비스를 제공하고 있다.
12월 19일 기준 현재 네이버페이에 입점된 저축성보험 중 환급률이 가장 높은 상품은 116.4%를 제공하는 ABL생명 'ABL인터넷보너스주는저축보험'이다. 이 상품은 공시이율 2.5%를 적용하며 최저보증이율은 최대 1.25%다. 만 19~70세까지 가입이 가능하며 월납으로 5~10년 납입할 수 있다. 600만원을 원금이라고 가정할 경우 공시이율 2.5%를 적용 하면 이자는 98만4523원이다. 예상 환급금은 698만4523원으로 10년 후 환급률은 116.4%다.
동양생명 '(무)수호천사온랑니더좋은저축보험'이 116%로 환급률이 두번째로 더 높았다. 이 상품 공시이율은 2.45%다.
그 외에 삼성인터넷저축보험(2406)이 115.8% 공시이율 2.45%, NH농협생명 'NH부자습관저축보험(Self가입형, 무배당)'이 115.6% 공시이율 2.45, 최저보증이율은 최대 1%였다.
이 상품은 만 19~65세까지 가입할 수 있으며 3~10년까지 납입할 수 있다. 교보생명 '교보e저축보험'은 공시이율 2.4%에 최저보증이율은 최대 1.25%, 환급률은 최대 115.4%였다. 만 20~65세까지 가입이 가능하며 납입기간은 3~10년이다. 네이버 저축성보험 비교 추천 서비스를 통해 가입이 이뤄지면 네이버페이 3만원을 받을 수 있다.
연금저축보험은 연간 최대 99만원까지 세액공제 혜택을 받을 수 있다. 종합소득 4500만원 또는 근로소득으로만 총 급여액이 5500만원 이하인 경우, 16.5% 공제율을 적용, 세액공제를 최대 99만원까지 받을 수 있다.
종합소득 4500만원 또는 근로소득만 있는 경우 총 급여액이 5500만원으로 초과한 경우는 13.2% 공제율로 최대 79만2000원까지 받을 수 있다.
연금저축보험은 저축성보험으로 가입 후 언제 해지하더라도 납입한 보험료 100% 이상을 해약환급금으로 받을 수 있다. 다만, 중도해지 했을 경우 임의해지시 기타소득세 16.5%, 사망·요양·파산 등 부득이한 사유시 연금소득세 5.5%~3.3% 등 세금이 부과된다.
투자수익률 리스크 있지만…최저보증이율 7~8% 매력적
투자수익률 하락 시 수령액이 떨어지는 변액연금보험도 높은 최저보증이율을 보장하면서 노후 준비용으로 각광받고 있다.IBK연금보험 '연금액 평생보증받는 변액연금보험'은 최대 20년까지 연8%를 최저보증해준다. 이 상품은 연금개시 후에 8%를 제공하는 반면, 연금개시 전에는 연5%로 금리가 낮아져 중도해지 시에는 불리하다. 연금을 준비하는 사람에게 유리한 상품이다.
iM라이프 '플러스변액연금보험'은 최대 30년까지 단리로 연 7%를 보증해준다. 하나생명 '하나뿐인 변액연금보험'은 연금개시 전 보험기간에 따라 연단리 4~7%를 보증해준다. 5년 이상 15년 미만은 4%, 15년 이상 20년 미만은 5%, 20년 이상 25년 미만은 6%, 25년 이상은 7%다. 주식투입비율을 최대 50%까지 선택 가능하며 ETF를 활용할 수 있다.
달러로 적립하는 연금보험도 있다. 메트라이프생명 '오늘의달러연금'은 가입 시점 신용등급 AA+ 미국 회사채 금리를 기준으로 20년 확정 이율을 제공한다. 금리 하락 시 채권 가격 상승분을 해약환급금에 추가해준다.
변액연금보험도 비과세 혜택을 받을 수 있다. 변액연금보험은 최소 10년 이상 유지, 5년 이상 보험료 납입, 월납 보험료 150만원 이하의 기준을 충족하면 된다. 변액연금보험은 비과세 요건 충족 시 발생한 해외펀드 수익에 대해 이자소득세도 면제받을 수 있다.
연금보험에서도 최대 5년 간 공시이율 관계없이 연복리로 높은 이율을 적용해주는 상품도 있다.
삼성생명 '행복플러스 연금보험'은 공시이율이 시중금리보다 낮을 경우에도 보증시점까지 유지시 시중금리 수준의 확정수익률을 제공한다. 고객이 보증비용을 부담하고 일정기간 동안 계약을 유지하는 경우, 공시이율의 변동과 관계없이 연복리 3.6%를 적용하여 계산한 최저계약자적립액을 약관에 따라 보증해준다.
교보생명 '교보하이브리드연금보험 PLUS (무배당,적립형)'는 가입 시 1종(보증비용부과형)과 2종(보증비용미부과형) 중에 하나를 선택할 수 있다.
1종에 가입한 후 5년을 유지하면 이 기간 동안 공시이율이 아무리 낮아져도 연복리 3.7%로 적립한 최저계약자적립액을 보증해준다. 가입 후 5년, 10년 시점에는 계약자적립액의 1.5~3.8%까지 장기유지보너스를 추가로 받을 수 있다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com




















