• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

‘복지부동 고배당’ GS, 당장은 웃었다

곽호룡 기자

horr@fntimes.com

기사입력 : 2024-11-11 00:00

칼텍스 고배당 유지 GS와 달리
‘탈정유’ 집중 SK이노·에쓰오일
최근 3년 TSR 상대적으로 낮아

‘복지부동 고배당’ GS, 당장은 웃었다
[한국금융신문 곽호룡 기자] 주가는 미래에 대한 기대감이다. 유망한 신성장 분야에 적극 투자하는 기업의 가치가 오르기 마련이다. 물론 모든 게 계획대로 이뤄지는 것은 아니다. 최근 몇 년간 국내 정유주 투자자들 희비가 엇갈렸다. 현실은 냉혹하기 때문이다.

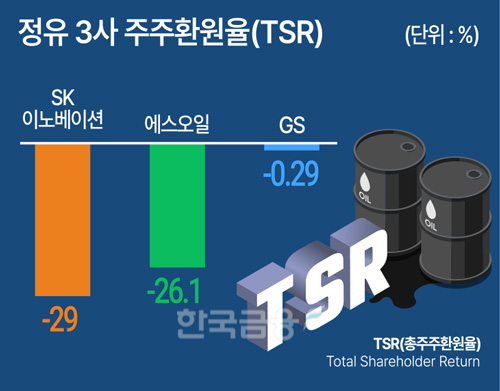
한국금융신문이 기업 데이터 플랫폼 딥서치를 통해 지난 2019년부터 2024년 9월말까지 SK이노베이션 TSR(총주주수익률)을 구해보니 마이너스(-) 29%를 기록했다.

TSR은 주가수익률과 배당수익률을 더한 값이다. 2019년 1월 2일 SK이노베이션 주식 1000만원어치를 매수한 투자자가 5년 9개월 후 주식평가액과 그간 받은 배당금을 종합적으로 살펴보니 710만원 수준으로 줄었다는 의미다.

대표적 정유주 에쓰오일의 사정도 비슷하다. 같은 기간 에쓰오일 TSR은 -26.1%를 기록했다.

또 하나 대표 정유주로 꼽히는 ㈜GS는 어떨까. GS는 에너지·유통 계열사를 거느린 GS그룹 지주회사다. 비상장 에너지 자회사 GS에너지와 정유 손자회사 GS칼텍스 비중이 가장 커서 정유주로 분류된다. 이 회사 TSR는 -0.29%를 기록했다. 물가상승률까지 고려한다면 손해보는 장사지만 어쨌건 큰 손실까진 나지 않았다.

같은 정유주인데 수익률에서 이렇게 큰 차이가 난 이유는 뭘까.

GS의 TSR은 자회사들로부터 꾸준히 유입되는 배당금 덕분이다. 해당 기간 회사 주가는 17.5% 하락했지만 이를 17.3%인 배당수익률로 상쇄했다. 같은 기간 에쓰오일 배당수익률은 11.3%, SK이노베이션은 4.7%에 불과했다.

‘복지부동 고배당’ GS, 당장은 웃었다이미지 확대보기
(주)GS는 안정적 배당을 위한 주주환원 정책을 시행하고 있다. 일회성 비경상 이익을 제외한 최근 3개년 평균 (별도)당기순이익의 40% 이상을 배당해왔다. ‘3개년 평균’이라는 조건은 지난해 추가했다.
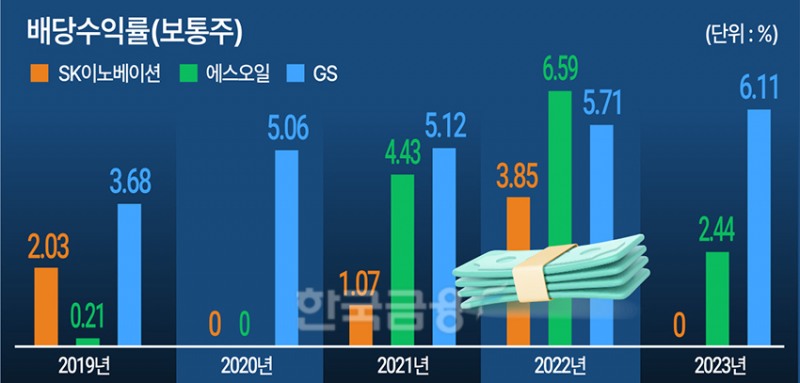
경기변동에 민감한 자회사 사업 특성상 당해 이익이 줄어도 꾸준한 배당을 위한 장치다. 조건과 상관없이 GS는 연간 배당총액 2000억원 안팎을 유지하는 기조를 보였다. GS칼텍스 실적이 주춤한 2021년에도 GS 배당성향은 90%를 넘겼다.

SK이노베이션 입장에서 보면 다소 억울할 수 있다. 동종업계보다 배당금 규모가 적은 건 ‘미래 먹거리’를 위한 투자에 집중했기 때문이다.

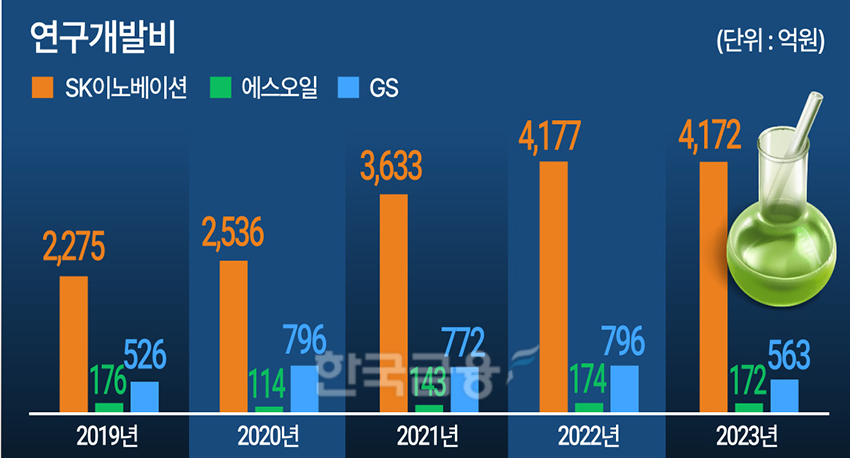
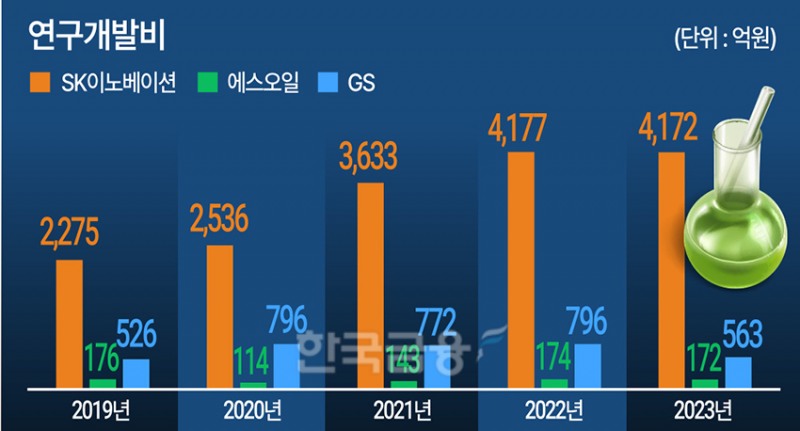
SK이노베이션은 지난 3년(2021~2023년) R&D(연구개발) 투자에 연평균 4000억원을 투입했다. 연평균 710억원 수준인 GS칼텍스보다 5.6배나 더 많다. 회사 체급에서 오는 차이도 있다. 하지만 SK이노베이션이 폐플라스틱, 전기차 폐배터리, 이산화탄소포집저장 기술 등 사업전환을 위한 환경 사업에 적극 투자한 점이 크다.

에쓰오일은 해당 기간 연평균 R&D 투자액이 158억원에 불과하다. 총 9조원 이상 투입하는 울산 대규모 석유화학 단지 건설을 위한 ‘샤힌 프로젝트’를 2022년부터 진행하고 있어 배당 규모를 줄이고 있다.

‘복지부동 고배당’ GS, 당장은 웃었다이미지 확대보기
현재까지는 배당을 두둑하게 챙겨주는 GS 투자자가 승자인 것 같다. 다만 미래도 그럴 거라고 예단하기는 어렵다. 정유사업이 앞으로도 지속가능할지 알 수 없기 때문이다.
오히려 전망은 불확실성이 더 크다고 봐야 한다. 중동 지정학적 불안이 커졌음에도 저유가 상황이 이어지며 산업구조에 구조적 변화가 오고 있다. 실제 SK이노베이션은 지난 3분기 정유 사업에서 5737억원 영업손실을, 에쓰오일은 적자 6166억원을 기록했다.

석유 기반 사업에 우호적인 도널드 트럼프닫기트럼프기사 모아보기 전 대통령 재집권도 정유업계에 호재만은 아니라는 분석이다. 트럼프 1기 당시 셰일오일 생산으로 인한 국제유가 하락이 코로나19 수요 감소와 겹치며 정유사 수익성이 악화됐기 때문이다.

업계 관계자는 “불확실한 시장환경에 가만히 몸을 사린 GS 수익률이 당장은 좋아보이지만 앞으로도 이런 추세가 계속될지 여부는 알 수 없다”고 지적했다.

곽호룡 한국금융신문 기자 horr@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

산업 다른 기사

1 '홈플러스 사태' MBK 김병주 불기소 가능성에 정치권 반발 홈플러스 전자단기사채(전단채) 발행과 기업회생 신청 과정을 수사해 온 검찰이 사모펀드 MBK파트너스 김병주 회장을 불기소하는 방향으로 잠정 결론을 내렸다는 보도가 나오면서 정치권의 반발이 이어지고 있다. 여야 의원들은 검찰에 수사 결과와 판단의 근거를 명확히 설명할 것을 요구했다.김현정 더불어민주당 의원은 23일 페이스북을 통해 “검찰은 불기소를 검토한다면 그 근거부터 명명백백히 밝혀라”며 “핵심 의혹에 대한 철저한 규명과 납득할 설명 없이 사건을 끝내려 한다면 왜 검찰의 수사권을 폐지해야 하는지 스스로 입증하는 꼴”이라고 주장했다.김 의원은 MBK 경영진이 홈플러스의 신용등급 하락 가능성을 언제 인지했는지, 2 '건설기계 강자' HD건설기계가 굳이 佛 소형 건설장비업체 '마니투'와 손잡은 이유는 HD건설기계가 프랑스 건설장비 기업 마니투(Manitou) 그룹과 손잡고 소형 건설장비 제품군을 서로의 제품으로 채우는 상호 판매 파트너십을 체결했다.이는 올해 1월 통합법인으로 출범하며 내건 '2030년 매출 14조8000억 원' 목표 달성을 위해 신성장 축으로 정한 소형장비 사업 확대 일환이다. HD건설기계가 2023년에야 북미 시장에 첫 트랙 로더를 낸 후발 주자인 만큼, 직접 개발에 외부 조달을 병행해 라인업 완성에 드는 시간을 단축하려는 선택으로 풀이된다.이번 제휴로 HD건설기계는 부족한 제품군을 마니투 제품으로 보강하고, 자사 제품은 마니투 판매망에도 실어 2030년 소형장비 매출 1조3000억 원 달성 목표에 속도를 낼 것으로 보인 3 삼성디스플레이 이청, 내년 애플 생태계 정조준 삼성디스플레이가 폴더블 OLED를 앞세워 실적 반등을 이어가는 동시에 애플 생태계 공략에 속도를 내고 있다. 지난해 주요 고객사의 폴더블 제품 판매 부진과 초기 품질 이슈로 공급량이 줄었던 삼성디스플레이는 올해 들어 실적을 빠르게 회복하는 모습이다. 삼성전자의 폴더블 신제품 흥행으로 물량이 늘어난 가운데 애플의 첫 폴더블 아이폰 출시까지 예정되면서 내년에는 고객 기반을 넓힐 기회도 맞았다.삼성전자 실적 자료에 따르면 삼성디스플레이는 올해 2분기 매출 7조5000억원, 영업이익 7000억원을 기록한 것으로 추정된다. 상반기 매출은 14조원, 영업이익은 1조1000억원 수준이다. 3분기에는 매출 8조1000억원, 영업이익 1조1000억원
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기