





22일 금융권에 따르면 저축은행중앙회(회장 오화경닫기
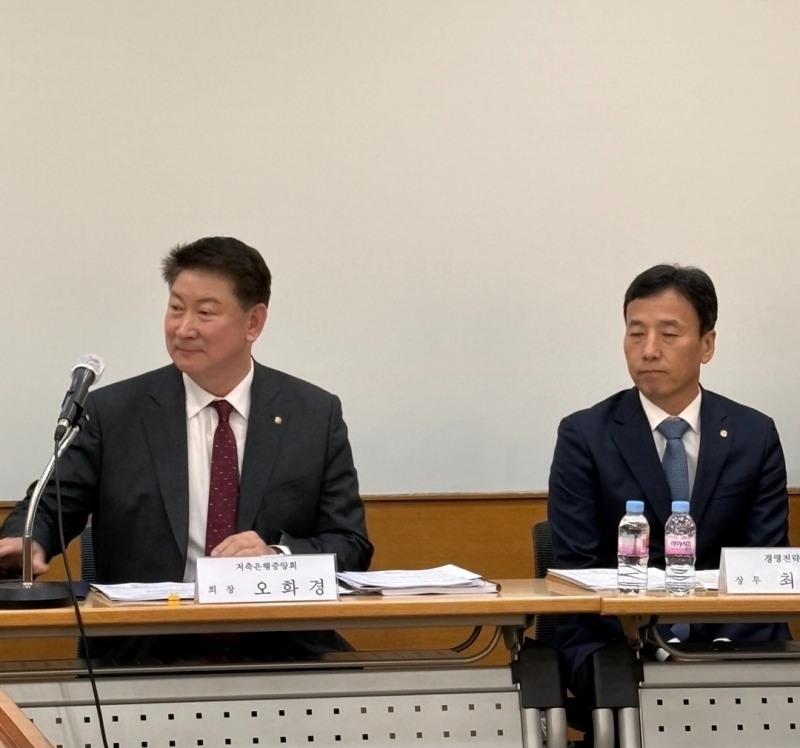
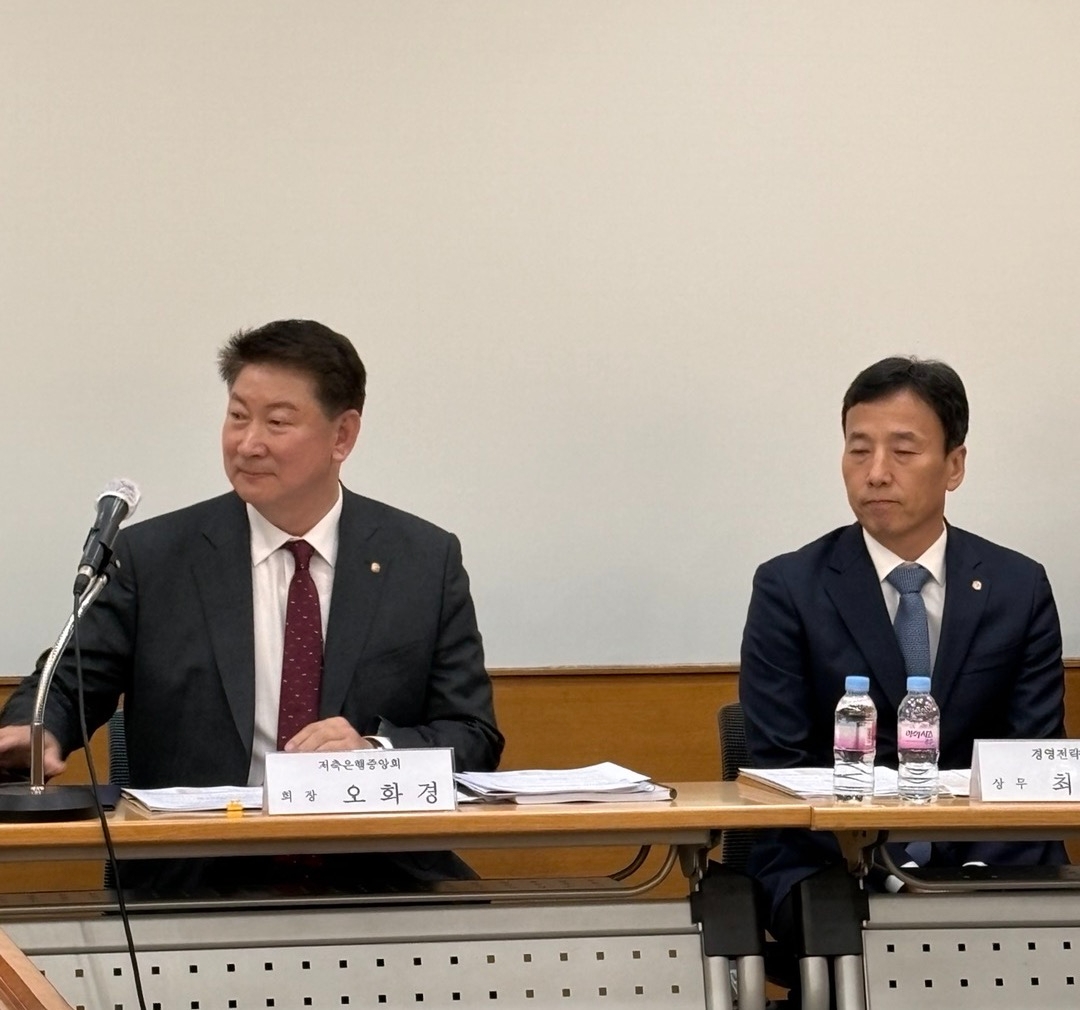
 오화경기사 모아보기, 이하 중앙회)는 어제 오후 금융투자교육원에서 ‘2023 저축은행 결산결과’ 설명회를 진행했다. 설명회에는 오화경 회장과 중앙회 경영전략본부, 자금운용본부, 회원서비스본부, 기획관리본부의 임원진들이 참석했다.
국내 저축은행 업권은 지난해 5559억원의 당기순손실을 기록했다. 이는 전년(1조 5622억원) 대비 135.9% 폭락한 수치다.
당기순손실에는 고금리 기조로 인한 이자비용 증가와 적극적인 대손충당금 적립이 큰 영향을 끼쳤다. 이자비용은 2022년 고금리 수신 유치에 따라 전년 대비 1.8배 가량 증가해 지난해 5조3508억원을 돌파했다. 그에 비해 이자수익은 1조920억원 증가에 그쳐 결과적으로 이자이익이 전년 대비 1조3411억원 감소했다. 대손충당금은 2022년(2조5731억원) 대비 약 50% 증가한 3조8731억원을 기록했다.
대손충당금 적립 규모가 1조원 넘게 급등한 이유는 건전성 지표가 악화했기 때문이다. 2023년 말 기준 저축은행업계 평균 연체율은 6.55%로 전년 말(3.41%) 대비 3.14%p 상승했다. 가계대출 연체율은 5.01%로 동기(4.74%) 대비 0.27%p 상승에 그쳤으나 기업대출이 5.12%p 가량 큰 폭으로 상승해 8.02%를 기록했다. 고정이하여신비율은 전년 말(4.08%) 대비 3.64%p 오른 7.72%로 드러났다.
오 회장은 "저축은행의 주거래 대상은 경기 침체 시 가장 먼저 타격을 받는 취약계층으로 최근 부동산 경기 침체 등에 따라 연체율이 상승했다"며 "전체 여신 감소도 연체율 상승에 영향을 끼쳤다"고 밝혔다. 연체율은 연체여신 증가량을 전체 여신으로 나눈 것으로 분자는 늘어나고 분모는 작아져 연체율이 상승했다는 설명이다.
그는 이어 “전반적으로 건전성이 악화되고 있는 상황이나 대손충당금 적립율과 손실흡수능력을 감안하면 충분히 관리 가능한 수준”이라고 강조했다.
순익이 하락하고 건전성 직표가 악화됐지만 경영안정성 지표는 모두 최고 수준을 나타냈다. BIS비율은 법정기준 대비 2배 수준인 14.35%를 기록했다. 역대 최대 수준이다. 유동성비율도 192.07%를 기록했다. 이는 법정기준 100% 대비 92.07%p 초과한 수치다. 대손충당금 적립률 또한 법정기준보다 13.89%p 높은 113.89%를 달성했다.
오 회장은 “자금변동성에 대비해 유동성비율을 법정기준보다 충분히 초과해 보유했다”며 “대손충당금적립률은 모든 저축은행이 법정기준을 초과해 적립했다”고 말했다.
그는 "유동성은 수신 추이와 금리변동 상황 등이 안정적으로 유지, 관리되고 있으며 한국은행의 유동성 지원도 가능한 상황"이라며 "한국은행은 유사시 중앙회를 통해 개별 저축은행에 대한 유동성 지원 방안을 마련했고 최근에는 RP를 통한 유동성 공급도 추진 중"이라고 덧붙였다.
저축은행 업권의 지난해 총자산은 126조6000억원으로 전년 (138조6000억원) 대비 8.7% 감소했다.
여신 규모는 전년 말(115조원) 대비 9.6% 감소한 104조원으로 가계대출과 기업대출이 모두 줄었다. 가계대출이 38조9000억원으로 동기 대비 3.1% 감소했고 기업대출은 14.3%가량 크게 줄어 68조7000억원을 기록했다. 수신도 107조1000억원으로 10.9% 정도 축소됐다.
자기자본은 전년 말(14.5조원)대비 2.0% 증가한 14.8조원을 기록했다. 증자 등을 통해 자본 확충을 진행한 결과다.
저축은행중앙회는 부동산경기 침체 등에 따른 관련 리스크 증가와 경기 회복 둔화로 인한 연체율 상승 등의 부정적 요인이 일정 기간 지속될 것으로 예상돼 빠른 수익성 개선은 어려울 것으로 보인다고 분석했다. 다만 시장금리 하향 안정화에 따라 손실 확대의 주요 요인인 이자비용이 감소돼 손익이 다소 개선될 것으로 전망했다.
건전성의 경우 위험요인을 충분히 관리 가능할 것으로 판단된다고 밝혔다. 여기에 더해 적극적으로 연체 관리도 나설 것이라고 전했다.
저축은행 중앙회는 “건전성관리 강화를 위해 올해 상반기 중에 개인사업자대출의 새출발기금 외 민간매각을 추진할 계획”이라며 “부동산 PF대출의 경우 연착륙 기조하에서 손실흡수능력 확충과 적극적 연체 관리 등의 다각적인 노력을 지속할 것”이라고 설명했다. 더불어 정책·감독당국 지원 등을 통해 건전성 관리 강화도 지속해 나갈 예정이다.
오 회장은 “비용 절감 및 시장 상황 변화에 맞는 신규 영업 등을 통해 경영실적 개선을 하고 있다”며 “햇살론과 사잇돌2대출 등 중·저신용자를 위한 자금 공급 등 서민금융기관으로서의 역할도 충실히 이행할 예정”이라고 밝혔다.
김다민 한국금융신문 기자 dmkim@fntimes.com





















