





15일 저축은행중앙회 공시에 따르면 지난해 79개 저축은행 중 64개 저축은행이 금리인하요구권 운영실적을 비교 공시했다. 상반기에 55개 저축은행이 공시했으며 하반기에는 60개사가 공시했다. 저축은행권 금리인하요구 신청건수는 총 13만8352건으로 전년(9만388건) 대비 53% 이상 증가했다.
신청건수 중 5만1259건이 수용돼 37.05%의 수용률을 기록했다. 전년(35.5%)보다 1.55%p 오른 수치다. 이자감면액은 65억2400만원으로 2022년(58억6400만원) 대비 11.26% 늘어났다.
금리인하요구 신청은 기업보다 개인이 큰 비중을 차지했다. 가계대출 금리인하요구 신청건수는 12만9103건으로 이는 전체 신청건수의 93% 이상이다. 신청건수 중 4만7983건이 수용돼 수용률 37.16%를 기록했다. 기업대출은 신청건수 9248건, 수용건수 3307건으로 36.01%의 낮은 수용률을 보였다.
인하금리는 가계대출과 기업대출 각각 0.82%, 3.16%로 큰 차이를 보였다. 그러나 이자감면액은 가계대출이 전체 71% 비중을 차지해 46억2000만원을 나타냈다. 기업대출은 9억7000만원으로 그쳤다.
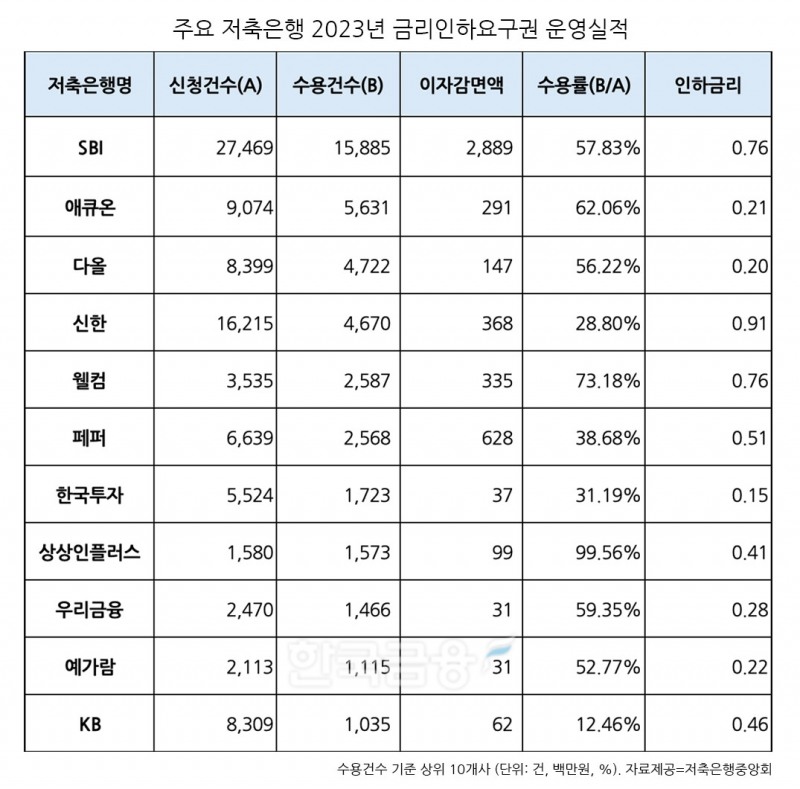
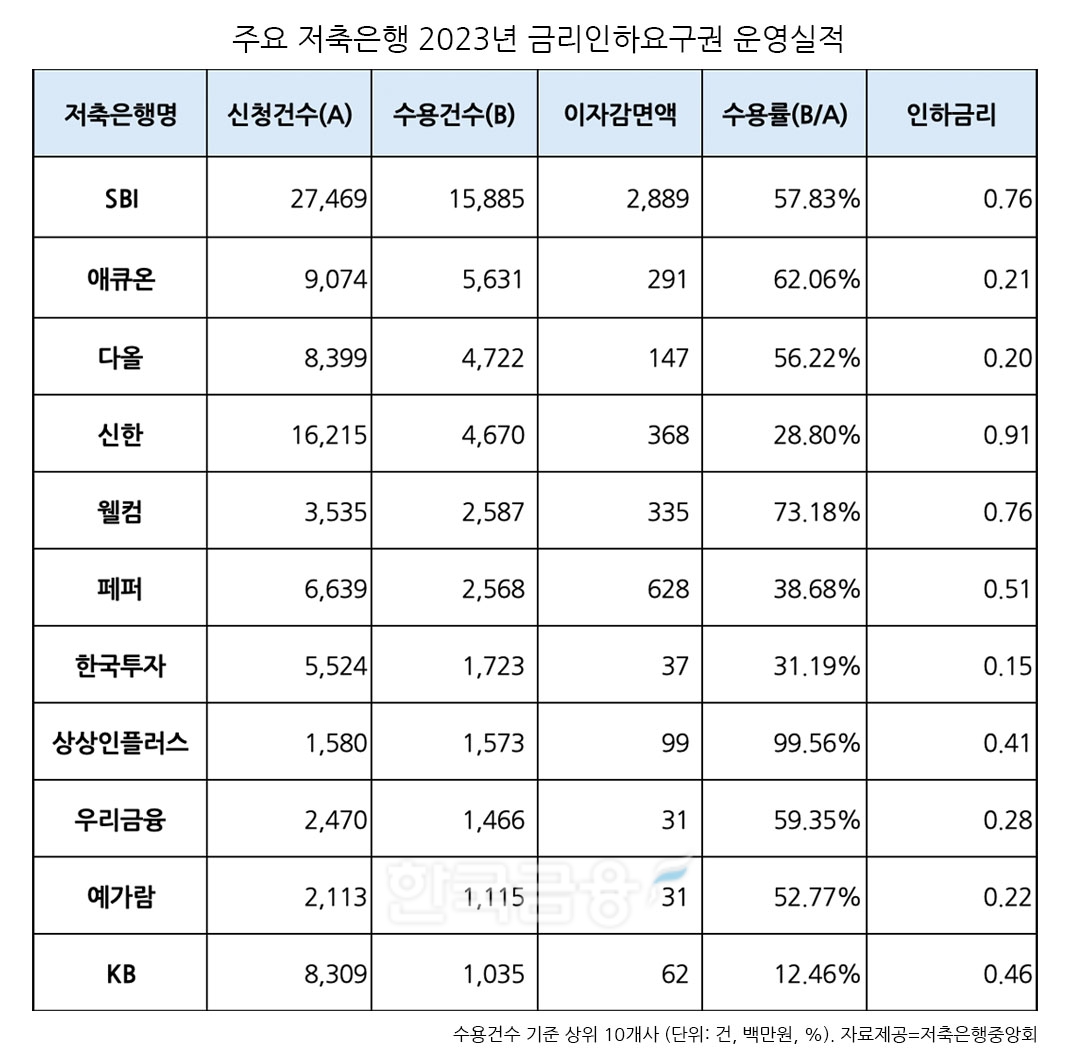
금리인하요구권 신청건수는 SBI저축은행이 2만7469건으로 저축은행 중에서 유일하게 2만건을 넘었다. 그 중 1만6215건이 수용돼 57.83%의 수용률을 보였다. 이자 감면액은 28억8900만원으로 전체 감면액 65억원 중에서 44% 이상을 차지했다. 신청건수와 수용건수는 2022년 대비 각각 11.25%, 1.56% 상승했으나 이자감면액은 19.57%가량 줄어들었다.
이어서 신한저축은행이 1만6215건으로 1만건을 돌파했다. 애큐온저축은행 9074건, 다올저축은행 8399건의 금리인하 신청을 받았다. KB저축은행 8309건, 페퍼저축은행 6639건, 한국투자 5524건으로 뒤를 이었다.
수용건수는 SBI저축은행에 이어 애큐온저축은행이 5631건으로 많았다. 다올저축은행은 4722건을 수용했다. 이어 신한저축은행 4670건, 웰컴저축은행 2587건, 페퍼저축은행 2568건을 기록했다.
이자감면액의 경우 SBI저축은행에 이어 페퍼저축은행 6억2800만원을 기록했다. 유안타저축은행은 5억200만원으로 수용건수 4건 대비 높은 감면액을 보였다. 이어 신한저축은행 3억6800만원, 웰컴저축은행은 3억3500만원, 애큐온저축은행 2억9100만원을 감면했다.
금리 인하폭이 가장 큰 회사는 유안타저축은행이었다. 유안타저축은행의 인하금리는 9.96%로 가장 높았고 이어 아산저축은행이 2.37%, 키움예스가 2.13%였다. 청주저축은행은 1.86%, 부림저축은행은 1.78%, IBK저축은행은 1.61%로 뒤를 이었다. 인하금리는 금리인하 수용건에 대한 개별 금리인하폭의 가중평균값이다.
금융지주계열 저축은행은 신청건수 대비 저조한 수용률을 기록했다. IBK저축은행은 신청건수 4811건 중 24건을 수용해 0.50%의 수용률을 보였으며 하나저축은행은 6.78%, NH저축은행 9.18%, KB저축은행 12.46%을 기록했다. 우리금융저축은행은 신청건수 2470건의 중 1466건을 수용해 59.35%의 수용률을 보였다.
금리인하요구 신청건수가 많은 저축은행 대부분 중금리대출을 적극적으로 취급하고 있다. SBI저축은행의 경우 지난해 중금리대출을 1조5577억원 공급하며 저축은행 중 가장 많은 공급액을 기록했다. 애큐온저축은행이 5689억원을, 신한저축은행은 5421억원을 공급했다.
저축은행의 금리인하요구 수용률은 1년 전 같은 기간 35.5%보다 소폭 상승했지만 보험 및 카드업계가 40~60%인 것과 비교하면 제2금융권 중에서 낮은 수준이다. 그러나 이는 통계적 함정을 유의해 살펴봐야한다.
금리인하요구권은 차주가 신용 상태 개선 여부와 상관없이 신청할 수 있기 때문에 신청 건수가 크게 늘어나면 수용률이 낮게 나타날 수 있다. 특히 요건을 충족하지 못하는 소비자가 수시로 중복 신청하면 신청 건수가 폭증하는데, 이 같은 경우 수용건수 증가 폭보다 신청건수 증가 폭이 커 수용률이 떨어진다.
아울러 단순히 수용률이 높다고 '좋은 금융사'라는 인식이 자리 잡을 수 있다는 점도 문제다. 실질적으로 금리를 얼마나 깎아줬는지보다 수용률만 부각될 수 있다는 것이다. 대출금리를 낮은 수준에서 제공하고 신용평가를 철저히 한 금융사일수록 추가 금리 인하 여력이 상대적으로 작을 수 있기 때문이다.
한 저축은행 관계자는 "저축은행 측에서 홍보를 하며 신청건수가 늘어 수용률이 낮아질 수 있으나 이는 통계적 함정"이라며 "단순 수용률만이 아닌 인하 금리나 이자 감면액을 상세히 살펴볼 필요가 있다"고 밝혔다.
실제로 KB저축은행의 지난해 금리인하요구권 수용률은 12.46%로 지주계열 저축은행 중 4번째로 낮은 수준이다. 그러나 금리인하요구권 접수 건수와 이자감면액 모두 신한저축은행을 이어 두번째로 가장 많았다. 접수 건수는 지난해 8039건이며 이자감면액도 6200만원으로 높은 수준을 기록했다.
한편 일각에서는 금리인하로 인한 업계 수익성 악화를 우려하고 있다. 저축은행업계 관계자는 "2022년 레고랜드 사태 이후 저축은행들은 부동산PF와 고금리 기조 장기화로 인해 건전성 관리에 어려움을 겪어 여수신액을 약 10조원 넘게 줄인 바 있다"며 "이러한 상황에서 금융당국의 이자감면 독려가 업계에는 부담이 될 수 있다"고 전했다.
김다민 한국금융신문 기자 dmkim@fntimes.com





















