






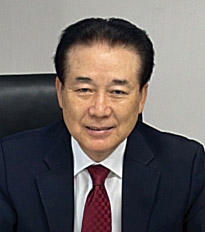
나성린 신용정보협회장
자영업자와 중소기업들도 사업자금 마련을 위해 빚을 지게 된다. 이들이 잘못된 투자나 경기불황으로 인해 사업이 실패하게 되면 바로 채무불이행자가 된다.
우리 사회 전체나 정부 입장에서 이들이 과도한 빚독촉에 시달리거나 신용불량자로 몰리게 되는 것을 방치하는 것은 바람직하지 않다. 사회불안 요인이 될 수 있고 경제의 정상적인 작동을 저해할 수 있기 때문이다. 따라서 정부는 이러한 금융약자가 과도한 빚독촉에 시달리거나 신용불량자로 전락되는 것을 방지하고 재기의 기회를 주는 것이 바람직하다.
문제는 모든 채무자에 대한 합법적 채권추심 활동을 죄악시하여 규제하고, 모든 빚을 전액 탕감하게 되면 아무도 빚을 갚으려 하지 않는 도덕적 해이가 발생할 수 있고, 돈을 빌려주는 사람이나 금융기관들은 막대한 손해를 입게 될 것이다.
그렇게 되면, 원래의 의도와는 달리, 금융기관이나 대부업자들은 대출을 꺼리고 금리를 인상하게 되어 금융약자들은 돈을 빌리기가 더 어렵게 되고 성실하게 채무를 변제하는 대다수 국민들이 피해를 보게 될 것이다. 그 결과 금융시장이 제대로 작동하지 않게 되는 것이다.
경제적 약자를 지원해서 고통을 완화해주고 더 나아가서 재기의 기회를 주는 것은 반드시 필요하다, 그러나 잘못된 지원은 소기의 성과는 거두지 못한 채 오히려 그들의 어려움을 가중시킬 수 있다. 최저임금의 지나친 인상이 인건비를 높여서 자영업자의 사업을 어렵게 함으로써 오히려 빈곤층의 일자리를 줄인 것은 불과 몇 년 전에 우리가 경험한 일이다.
임차인에게 저렴한 임대료와 안정적인 주거를 보장하기 위한 임대료 규제와 임대기간 연장 정책이 오히려 전월세를 폭등시키고 임대주택의 부족을 초래하여 임차인에게 막대한 고통을 초래한 것도 불과 몇 년 전의 사건이다. 시장원리를 무시하고 겉으로 보기에 경제적 약자를 위하는 것 같은 포퓰리즘정책의 폐해를 우리 모두는 잘 알고 있다.
그러나 선거가 주기적으로 있는 민주주의사회에서 이러한 포퓰리즘정책에 대한 유혹은 좌우파 정당을 가리지 않고 항상 존재한다.
금융시장에서 이러한 정책은 채무자보호를 위한 과도한 채권추심 규제, 최고금리의 급격한 인하, 소멸시효완성 채권에 대한 채권추심 금지 등으로 나타난다.
먼저, 채무자보호를 위한 채권추심규제 관련, 채권추심을 위해 채무자를 비인간적으로 괴롭히는 행동은 반드시 근절되어야 마땅하다. 이러한 일은 채권추심 관련 금융위의 인허가를 받지 않은 사채업자, 대부업 등에서 자주 발생하고 있는 것 같다.
그러나 금융위의 인허가를 받고 엄격한 채권추심규제를 받고 있는 신용정보회사에선 거의 발생하지 않는다. 채무가 있는 사람, 특히 채무상환능력이 있는 사람은 채무를 변제하는 것이 원칙이다. 빚을 지고도 갚지 않아도 되는 것이 통용되면 채무자들의 도덕적 해이가 발생하고, 그렇게 되면 채권자들은 돈을 빌려주려 하지 않으려 해서 금융시장이 제대로 작동하지 않을 것이고, 금리가 올라가게 되어 결국 성실하게 빚을 갚으며 경제활동을 하는 서민·자영업자·중소기업들이 피해를 입게 될 것이다.
비인간적이고 불법적인 채권추심은 반드시 근절되어야 하나, 지나치게 과도한 채권추심규제는 성실하게 금융활동을 하고 있는 서민·자영업자·중소기업들의 이익을 위해서도 신중할 필요가 있을 것이다.
다음으로, 정부와 국회는 금융약자들을 위해 지나치게 높은 이자를 낮추려는 노력을 해오고 있다. 금융약자들은 대부분 대부회사로부터 돈을 빌리는 경우가 많은데, 2002년 대부업법 제정시 66%였던 최고이자율이 최근에 20%까지 인하되었다. 그러나 폭력적으로 높은 이자는 주로 사채업자들에 의해 자행되고 있다.
이들 때문에 제도권 대부업의 최고이자를 지나치게 낮출 경우, 경영이 어렵게 되는 대부업자들은 대출을 중단하게 되고 돈이 필요한 금융약자들은 고금리의 사채시장으로 내몰리게 되어 결국 불법폭력적인 채권추심의 피해를 입게 되는 것이다.
따라서 어차피 돈을 빌려서 대출을 하게 되는 제도권 대부업자들이 적정한 영업이익을 남기고 대부활동을 할 수 있도록 최고이자율의 적절한 인하를 추진할 필요가 있는 것이다.
마지막으로, 금융당국은 채무자보호를 위해 소멸시효 완성 채권에 대한 채권추심을 원천적으로 금지하려고 한다. 금융채권이든 비금융채권이든 일정기간이 지나면 채권의 효력이 상실되는 소멸시효가 있는데, 이러한 채권에 대한 추심이 법으로 금지되어 있지 않기에 관행적으로 채권자들은 채권추심회사에 추심을 위임해 왔는데 금융당국은 이러한 관행을 가이드라인을 통해 원천적으로 근절하고자 하는 것이다.
금융약자들을 위해 소멸시효가 완성된 소액채권에 대해 채권추심을 금지하는 것은 필요할 수 있으나, 이러한 가이드라인을 너무 강하게 밀어붙일 경우, 빚을 갚을 수 있는 사람들에게도 빚을 지고 몇 년 만 버티면 갚지 않아도 된다는 도덕적 해이가 발생할 수 있고, 이것은 금융시장의 효율적 작동을 저해할 수 있을 것이다.
소멸시효가 완성된 채권이라도 채무조정을 통해 채무를 변제하면 채무자의 신용회복이 될 수 있기에, 모든 소멸시효 완성된 채권에 대해 채권추심을 완전히 금지하기 보다는 적절한 금지 상한액을 정하거나 일정기간 동안 소멸시효를 연장할 수 있도록 하여 채무변제의 기회를 주는 것이 도덕적 해이도 줄이면서 금융약자들의 신용회복을 돕고, 금융시장이 효율적으로 작동되게 할 수 있을 것이다.
결론적으로, 금융약자를 위해 불법·부당한 채권추심을 규제하고 지나친 고금리를 인하하고 소멸시효가 완성된 채권에 대한 채권추심을 억제하는 정부정책은 반드시 필요하지만, 그것이 지나쳐서 도덕적 해이를 유발하고 금융시장의 효율적 작동을 저해하여 그 부작용으로 오히려 금융약자들을 더 힘들게 하면 안 될 것이다.
우리는 경제적 약자를 보호한다는 정책들이 오히려 경제적 약자를 오히려 더 힘들게 하는 사례들을 많이 보아왔다. 따라서 금융당국은 금융약자의 보호와 금융시장의 효율적 작동이라는 두 가지 목표를 동시에 달성할 수 있는 조화로운 정책을 고민할 필요가 있을 것이다.
[나성린 신용정보협회장]





















