





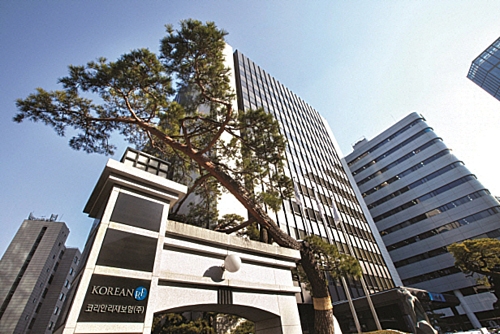
▲ 코리안리재보험 본사.
 김형기사 모아보기일 기자] 국내 유일의 재보험사 코리안리재보험이 공동재보험 수요 증가 등 호재를 맞았다. 전 세계적으로 재보험료율 인상세가 뚜렷한데다 지난해 이를 기반으로 수재보험료를 확대해서다. 코리안리는 수재보험료 등을 통해 우수한 운용자산이익률을 시현해왔다.
공동재보험은 사고 발생에 따른 보험리스크와 금리 변화에 따른 부채 규모 변동 등 금리리스크를 재보험사로 이전하는 보험이다. 다만 금리리스크는 금리부자산과 보험부채 간 잔존만기 불일치로 미래에 발생할 수 있는 순자산가치 변동 위험으로 이미 발생한 이차역마진은 포함하지 않는다. 수재보험료는 재보험을 인수한 재보험사가 원보험사로부터 받는 재보험료다.
커지는 공동재보험 수요
원보험사들의 공동재보험 수요는 갈수록 커지고 있다. 새국제회계기준(IFRS17)이 도입됨에 따라 보험부채 구조조정이 필요해서다. IFRS17은 수익인식 기준이 현금주의에서 발생주의로 바꾸는 것이 골자다. 즉 저축성보험과 연금보험의 수입보험료는 부채로 인식된다. 이에 따라 원보험사들은 코리안리에 보유한 운용자산과 책임준비금(부채) 등을 넘기고 있다.코리안리는 지난해 1월 신한라이프와 2300억원 규모의 공동재보험 계약을 맺었으며 11월에는 삼성생명과 5000억원 규모의 준비금에 대한 공동재보험 계약을 체결했다. 당시 코리안리는 공동재보험 계약 증대를 통해 국내성장 부문의 염려를 불식시키고 중장기 성장동력으로 확대할 계획이라고 밝혔다.
여기에 삼성생명은 지난달 21일 기업설명회(IR)를 열고 IFRS17과 함께 도입된 신지급여력제도(K-ICS)에 대응하기 위해 공동재보험 추가 출제와 자산부채종합관리(ALM) 개선에 나서겠다는 계획을 내놨다. 또 지난해 연동형 종신에 대해 약 5000억원 규모의 자산 이전형 공동재보험을 출제했다며 해당 연동형 종신을 추가 출제할 것이라고 보탰다.
신용평가사와 증권사도 공동재보험 수요 증가를 점쳤다. 원수사들이 IFRS17, K-ICS에 대비해 규제자본관리를 철저히 하고 인수위험 분산을 시도할 가능성이 높다는 이유를 들었다. 특히 현저히 높은 수준의 자기자본을 보유한 삼성생명이 공동재보험 계약을 체결한 것은 자본관리 등에 있어 공동재보험이 상당히 유용하며 업계 수요가 높다는 것을 보여준다고 덧붙였다.
아울러 금융감독원은 보험사가 공동재보험을 건전성 관리 수단으로 적극 활용할 수 있도록 지난 2일 ‘공동재보험 업무처리 가이드라인’을 마련해 배포했다.
밝아지는 수익성 전망
코리안리는 공동재보험 계약에 따라 지난해 수재보험료가 9조7242억원으로 나타났다. 이는 전년 8조3736억원 대비 16.1% 불어난 수치로 2011년 이후 최대 성장률이다. 이로 인해 코리안리의 영업이익은 지난해 2242억원으로 전년 2200억원과 비교해 1.9% 증가했으며 당기순이익은 지난해 1780억원으로 전년 1752억원 대비 1.6% 소폭 감소하는 데 그쳤다.코리안리는 국내 보험시장 정체를 고려해 2018년 공동재보험 계약 인수 전담팀을 신설하는 등 공동재보험 유치에 주력했다. 그 결과 지난해 코리안리의 국내 기업성 부문 수재보험료는 지난해 2조2750억원으로 전년 2조2970억원 대비 1% 감소했지만, 같은 기간 국내 가계성 수재보험료는 4조9820억원, 3조9550억원으로 26% 폭증했다.
이러한 공동재보험 수요 증가는 수익성에도 긍정적으로 작용할 전망이다. 운용자산 확보가 가능할 뿐만 아니라 투자영업이익 증대로 이어질 수 있어서다. 신용평가업계는 지난해 코리안리에 대해 공동재보험 관련 이익이 반영되며 투자영업이익이 증가했다고 평가했다. 지난해 코리안리의 투자영업이익은 2678억원으로 2448억원 대비 9.4% 늘어났다.
코리안리는 매우 우수한 운용자산이익률을 기록했다. 2020년 3.01%, 2021년 4.19%, 지난해 상반기 4.54%를 시현했으며 같은 기간 국내 손해보험사 평균은 2.82%, 3.08%, 3.16%에 그쳤다. 운용자산이익률은 보험사가 채권·부동산 투자를 통해 벌어들인 투자영업이익 등을 기반으로 구성된다.
특히 코리안리는 매우 안전한 자산운용을 펼쳤다. 지난해 상반기 기준 신용등급이 있는 운용자산은 대부분 채권으로 구성됐으며 87% 정도가 AA-급 이상으로 신용위험이 제한적이었다. 대출채권은 전액 정상으로 분류됐으며 장기간 운용자산 중에 3개월 이상 연체된 채권은 없었다.
코리안리 관계자는 “전통적인 재보험뿐만 아니라 공동재보험과 같은 새로운 영역의 재보험시장 개척을 진행 중”이라며 “공동재보험을 수재하면 운용자산이 늘어나서 보험사 실적의 양대 축인 투자영업이익을 증가시킬 수 있는 기반이 확대된다”고 말다.
재보험료율 상승 겹호재
코리안리는 글로벌 재보험료율이 상승하는 등에 겹호재를 맞았다. 지난 1월 글로벌 재보험요율은 가이 카펜터지수(Guy Carpenter Index) 기준 전년 대비 28%, Howden 기준 37% 상승했다. 이같이 역대급 상승 폭을 기록한 만큼 코리안리의 중장기적 보험가입심사(U/W) 손익 개선 속도는 예상보다 빨라질 것으로 관측된다.여기에 코리안리는 지난해 5월과 10월 각각 2300억원, 1000억원의 신종자본증권 발행을 마쳤다. 당시 증권업계는 지속되는 글로벌 하드마켓 트렌드와 공동재보험 수요 확대 등 적극적으로 비즈니스 기반 확대를 추진할 수 있는 환경이 조성된 만큼 선제적으로 자본을 확충했다고 평가했다.
신종자본증권은 K-ICS에서 보완자본으로 분류되는 탓에 가용자본으로 활용하는데 한계가 존재한다. 그러나 금융당국은 지난해까지 발행된 자본성증권(신종자본증권?후순위채)에 대해 경과조치를 통해 전액 가용자본으로 인정해주기로 했다.
김형일 기자 ktripod4@fntimes.com





















