





또, 이제 막 부자가 된 신흥부자는 최소 7억원의 종잣돈이 필요하다고 봤다. 근로소득과 부동산투자, 부모 지원·증여·상속으로 마련한 종잣돈은 주식과 부동산, 예·적금 적립 등에 굴렸다.
코로나19 속 증가한 한국부자, 자산관리는
KB금융그룹의 ‘2022 한국부자 보고서’에 따르면 급변하는 코로나19 팬데믹 시기에 한국부자(금융자산 10억원 이상 개인)는 오히려 늘어났다. 부자는 코로나19 이전 2019년 35만4000명에서 2021년 42만4000명으로 증가했다.부자의 수뿐만 아니라 이들이 보유한 금융자산 또한 2019년 2154조원에서 2021년 2883조원으로 급증했다.
이들은 코로나19 팬데믹 시기에 금융자산 비중을 줄이는 대신 부동산자산 비중을 늘렸다. KB금융은 “부자와의 개별심층면접조사 결과, 자산운용 과정에서 금융자산 포트폴리오를 크게 조정하지 않은 것으로 보아 이는 금융자산보다 부동산자산 가치가 더 빠르게 증가한 영향이 큰 것”이라고 판단했다.
실제로 한국부자들은 2019년부터 2022년 사이 부동산가격 상승으로 수익을 경험한 경우가 많았다. ‘거주용 부동산’과 ‘거주용 외 부동산’에서 모두 수익을 경험했다. ‘거주용 외 부동산’ 중 수익을 얻는 데 가장 큰 역할을 한 것은 ‘아파트’다. 2019년에만 해도 ‘거주용 외 부동산에 투자하지 않았다’고 응답한 경우가 34.0%로 3분의 1 정도가 관망하는 상태였다.
부동산자산 포트폴리오 변화를 살펴보면, 2019년 이후 ‘거주용 부동산’ 비중은 점차 증가했다. 2019년 49.7%에서 2021년 54.6%로 증가하며 이 시기 주택가격 상승 기조를 반영했다. 주거용 부동산이지만 ‘거주용 외 주택’ 비중은 2019년 19.8%에서 2021년 17.6%로 감소했다.
이는 주거용 부동산가격이 상승했으나 부동산 세제 강화에 따른 투자용 주택 매도로 비중이 감소한 영향으로 보인다.
코로나19 팬데믹 시기에 금융자산 포트폴리오에서 비중 변화가 가장 큰 상품은 ‘주식’이다. 해당 시기에 주가 상승에 따라 포트폴리오를 조정한 것으로 보인다. 주식은 2019년 12.0%에서 2020년 14.5%, 2021년 21.1%로 점차 증가해 금융자산 중 가장 큰 비중을 차지했다.
반면 ‘펀드’ 비중은 점차 감소해 2019년 10.1%에서 2020년 8.8%, 2021년 8.4%를 기록했다.
KB금융은 “주식시장 활황에 따라 동학개미, 서학개미 등 주식에 직접 투자하는 투자자가 늘면서 간접투자에 대한 관심이 감소한 영향”으로 봤다.
부자들은 2020년 금융투자에서도 수익을 경험했다. 이때 ‘주식’과 ‘펀드’, ‘만기환급형 보험’은 효자상품이었다. 그러나 작년에는 수익을 경험한 부자는 줄고 손실을 경험한 부자는 늘었다. 손실이 큰 금융상품은 ‘주식’과 ‘펀드’이다.
7.8만 신흥부자, 금융자산 100조 육박
KB금융그룹의 ‘2022 한국부자 보고서’는 금융자산 10억원 이상~20억원 미만을 보유한 30~49세의 개인을 신흥부자로 정의하고, 이들이 어떻게 부자가 됐는지 등을 분석했다. 전통부자는 금융자산 20억원이상 보유한 50대이상 개인으로 정했다.지난해 기준 신흥부자는 7만8000명으로 전체 부자의 18.4%를 차지한다. 이들이 보유한 금융자산규모는 99조5000억원이다. 이는 부자의 총금융자산 중 3.5%를 차지하는 것으로 추정된다.
신흥부자는 부를 쌓기 위해서 최소 7억원의 종잣돈이 필요하다고 봤다. 전통부자는 9억원 정도였다. 신흥부자가 종잣돈을 모았던 주된 방법은 전통부자와 다른 것으로 나타났다.
이들은 ‘근로소득을 모아서’(+14.8%p), ‘부모로부터의 지원·증여·상속으로’(+11.4%p) 모았다는 응답이 상대적으로 많았다.
종잣돈, 주식 투자·예적금 적립해 자산 키워
신흥부자는 목표한 7억원의 종잣돈을 마련한 후 ‘주식’(+10.3%p)과 ‘예적금’(+3.4%p) 등 금융상품을 활용해 자산을 키운 경우가 전통부자에 비해 상대적으로 많았다. 전통부자는 주로 ‘재건축아파트’, ‘토지/임야’의 부동산투자를 통해 자산을 키웠다.신흥부자는 총자산 113억원을 목표금액으로 삼고 자산 증식에 노력하고 있다. 이들이 이상적으로 생각하는 포트폴리오는 부동산:금융자산:기타자산이 5:4:1이다. 신흥부자의 금융자산 포트폴리오를 살펴보니, ‘주식’이 25.7%로 가장 많고, ‘예적금’(21.0%), ‘현금’(17.2%), ‘수시입출금’(16.3%)으로 이루어져 있다.
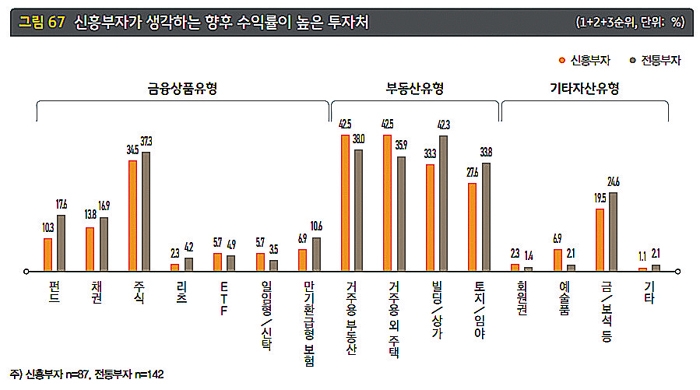
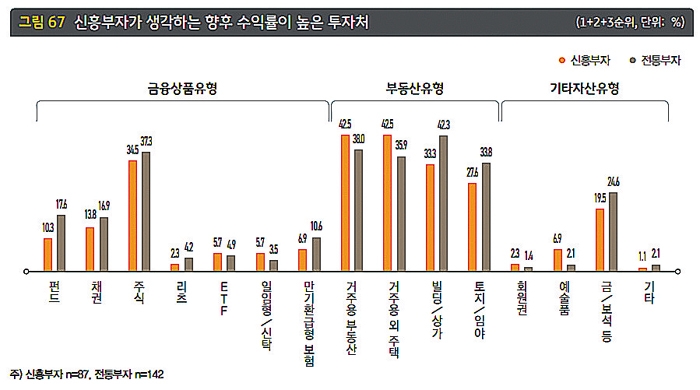
향후 수익률이 높은 투자처는 금융상품에서 ‘주식’, 부동산자산에서 ‘주거용 부동산’이다. 특히 가장 수익률이 높으리라 생각하는 투자처는 ‘거주용 부동산’과 ‘거주용 외 주택’으로 각각 42.5%를 차지했다. 다음으로 기대감이 높은 투자처는 ‘주식’으로 34.5%를 차지했다. 이외 ‘빌딩/상가’ 33.3%, ‘토지/임야’ 27.6%로 부동산을 수익이 날 수 있는 투자처로 기대했다.
최근 신흥부자의 가장 큰 자산관리 관심 분야는 ‘국내 금융상품투자’(36.8%)가 많이 거론됐다. ‘주식’ 투자에서 어떤 종목에 관심이 있는지 물었더니, 신흥부자는 ‘전기차/배터리’를 가장 유망한 종목으로 보았고, 다음으로 ‘친환경에너지’, ‘반도체/디스플레이’, ‘제약/바이오’, ‘IT/소프트웨어’의 순이었다.
부자들 “부채는 자산 아냐…빚부터 갚자”
‘빚도 자산이다’는 말과 달리 한국부자는 부채를 빚으로 인식해 상환을 우선으로 한다. 부자에게 부채에 대한 생각을 질문한 결과 ‘부채는 자산이다’로 응답한 경우는 38.3%에 그쳤다. ‘부채는 자산이 아니다’로 응답한 경우가 61.8%를 기록해 부채를 빚으로 여기는 경우가 많았다.부자는 총자산 대비 적정 금융부채 수준을 ‘15.9% 이하’로 정하고 있다.
실제로 부자는 총자산 대비 부채 비중을 2019년 7.9%에서 2020년 6.5%, 2021년 8.3%로 10% 미만 수준을 유지했다.
특히 팬데믹 시기에 보수적으로 부채를 관리했다. 주택담보대출, 신용대출, 마이너스통장 등 금융부채를 보유한 부자의 비중은 2019년 56.5%에서 2020년과 2021년에는 각 43.8%로 낮아졌다.
김관주 기자 gjoo@fntimes.com




















